当前位置:首页>跳槽>年中跳槽还要补税?一文讲清双重收入合并计税补救方法

年中跳槽还要补税?一文讲清双重收入合并计税补救方法

  • 2026-10-18 17:30:05
年中跳槽还要补税?一文讲清双重收入合并计税补救方法

随着职场流动性的提升,年中跳槽、换工作已经成为职场常态,但不少纳税人在年度个税汇算时发现,自己还需要补缴税款,甚至因为对政策不熟悉,出现了多缴税款的情况。

这一问题的核心,在于年中换工作时,两家任职单位各自按照累计预扣法进行个税预扣预缴,导致预扣环节与年度汇算的合并计税规则出现差异,再加上部分纳税人对扣除项目、计税方式的政策不熟悉,最终引发了“多交税”的困扰。

本文结合现行个人所得税相关法律政策,分析年中跳槽人群常见的个税汇算问题,梳理对应的合规补救方法,帮助纳税人准确完成汇算清缴,避免多缴冤枉税。

·关键词

个人所得税;个税汇算;双重收入;合并计税

一、年中跳槽为什么容易出现个税“多交”?

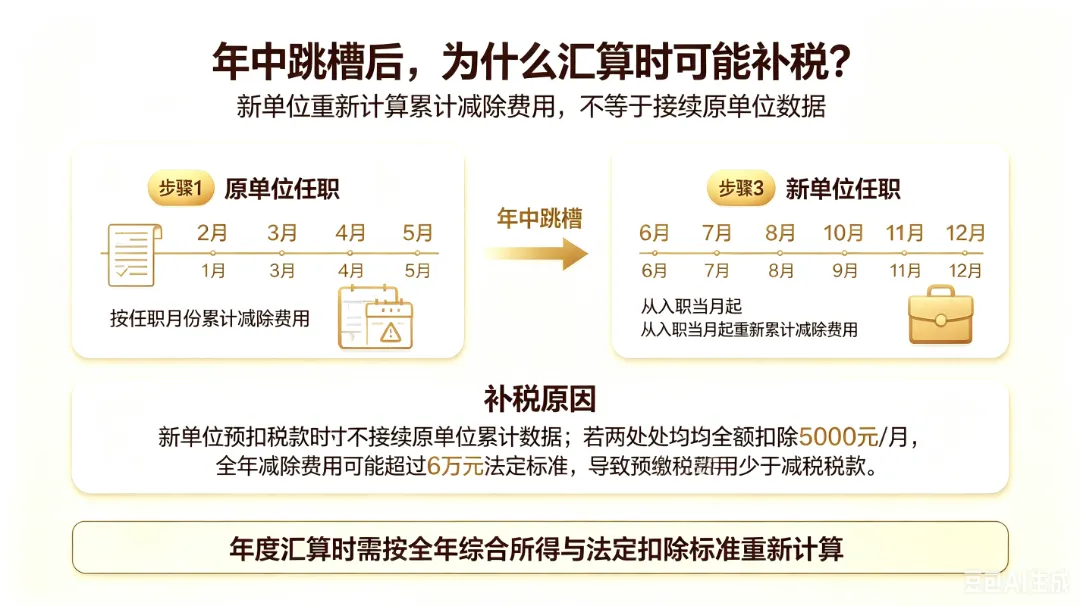
对于年中更换工作的纳税人来说,个税预扣预缴规则是引发后续汇算问题的核心原因。根据《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(国家税务总局公告2018年第61号)的规定,扣缴义务人向居民个人支付工资、薪金所得时,应当按照累计预扣法计算预扣税款,其中累计减除费用=5000元/月 × 纳税人当年截至本月在本单位的任职受雇月份数。

这就意味着,当纳税人年度中间跳槽到新单位后,新单位在预扣税款时,会重新从1月起计算累计减除费用(5000元/月 × 当前月份),而不是接续原单位的累计数据。这导致纳税人在两处都享受了全额的减除费用(即一年内扣除了两次5000元/月的标准),造成预缴税款少于应纳税款。因此很多纳税人会在汇算时遇到补税的情况。

但很多纳税人误以为补税就是 “多交税”,二者本质完全不同:汇算补税是全年预缴税款不足,属于正常的税款差额补缴。真正意义上的 “多交税”,指预缴税额大于全年实际应纳税额、可申请退税的情形,多由纳税人对政策不熟悉,遗漏扣除项目、选错计税方式,或是遭遇身份冒用申报收入等情形造成。常见的场景主要有以下几类:

01
专项附加扣除未足额扣除

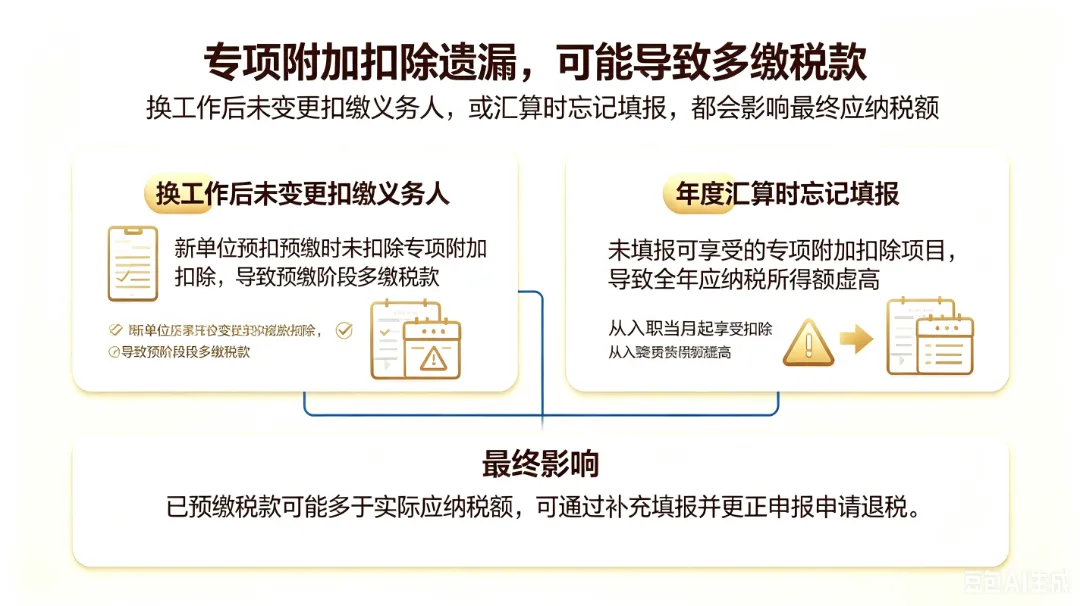
部分纳税人在跳槽到新单位后,没有及时在个税APP中变更专项附加扣除的扣缴义务人,导致新单位在预扣预缴时没有扣除专项附加扣除;还有部分纳税人在汇算时,遗忘了自己可以享受的专项附加扣除项目,没有填报相关信息,导致全年的应纳税所得额虚高,最终多缴了税款。

02
原公司离职后虚假申报收入

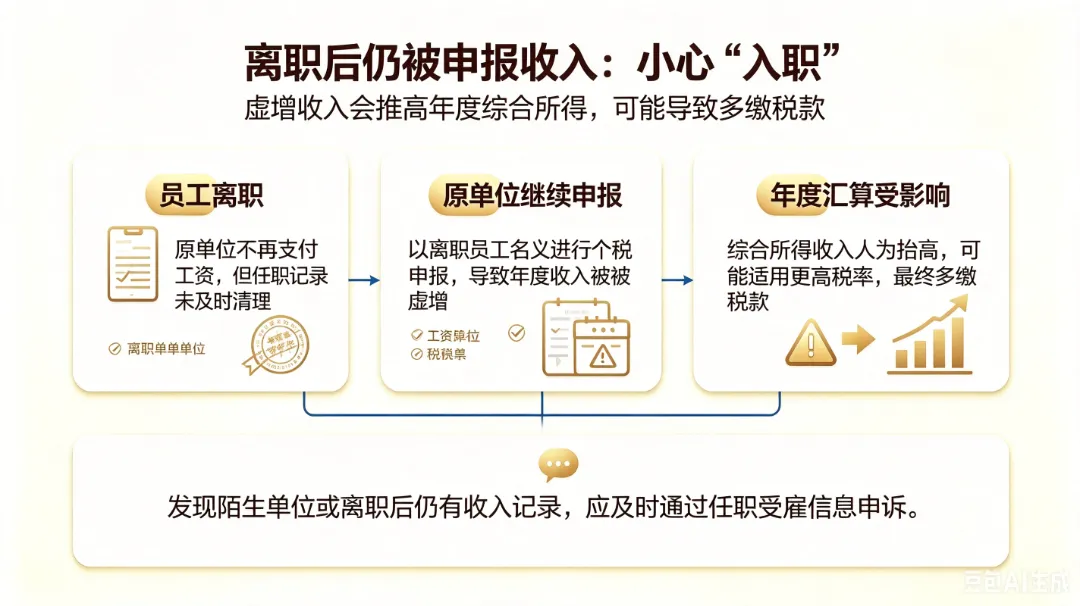
少数情况下,部分原单位在员工离职后,为了虚增成本,仍然以该员工的名义进行个税申报,导致纳税人的年度收入被虚增,也就是常说的“被入职”问题。这种情况下,纳税人的年度综合所得收入会被人为抬高,适用更高的税率,最终导致多缴税款。

03
年终奖计税方式选择错误

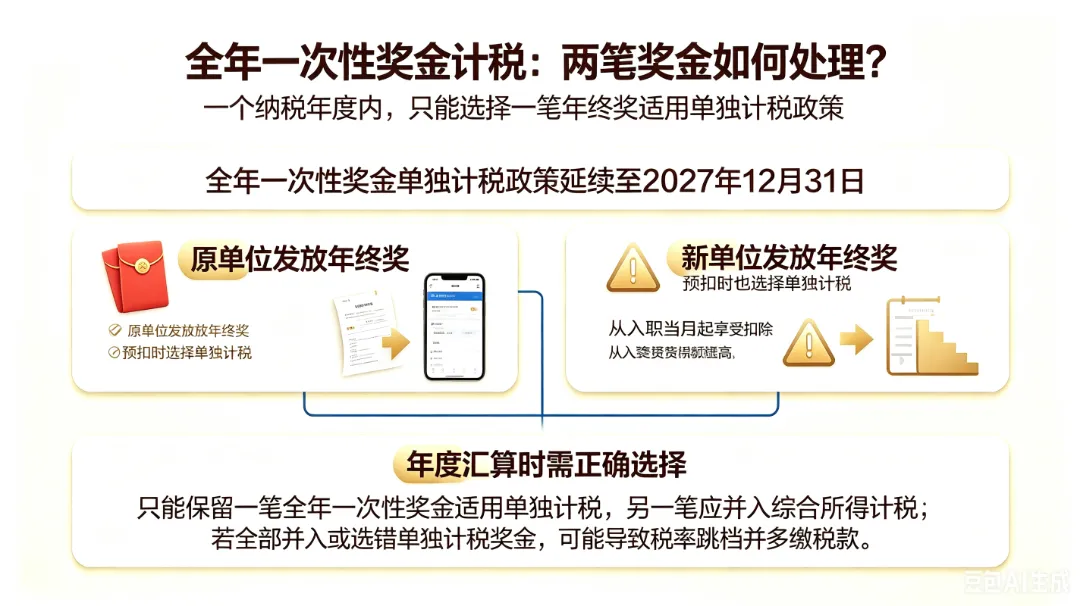
根据现行政策,全年一次性奖金可以选择单独计税,也可以选择并入综合所得计税,这一政策已经延续到2027年12月31日。但年中跳槽的纳税人,往往会在两家单位都取得年终奖,而两家单位在预扣预缴时,都会各自对自己发放的年终奖选择单独计税。

但政策规定,一个纳税年度内,纳税人只能选择一笔全年一次性奖金适用单独计税政策,另一笔需要并入综合所得计税。如果纳税人在汇算时没有正确选择,错误地将两笔年终奖都并入综合所得,或者选错了单独计税的那笔奖金,就会导致税率跳档,多缴税款。

04

其他扣除项目遗漏

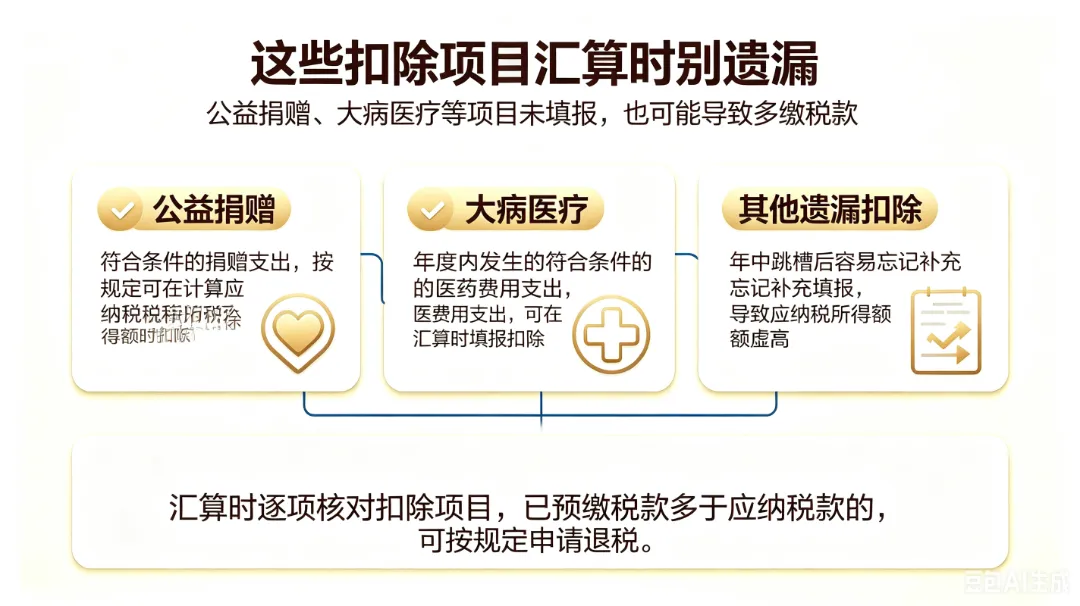
除了专项附加扣除外,纳税人如果有公益捐赠、大病医疗等扣除项目,年中跳槽时往往容易遗忘,在汇算时没有填报,导致这些扣除没有享受,最终多缴了税款。

二、常见问题的具体补救方法

针对年中跳槽人群常见的多交税问题,纳税人可以按照以下方法进行合规补救:

01
专项附加扣除遗漏:补充填报后更正申报

如果纳税人发现自己遗漏了专项附加扣除,无论是在汇算期内还是汇算期后,都可以进行补扣:

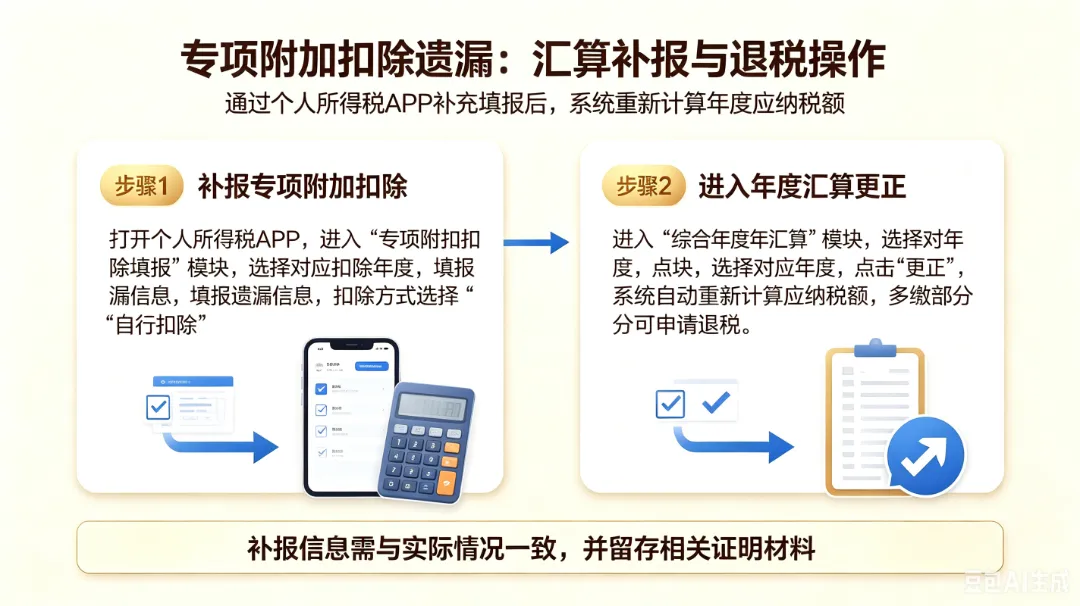
1.打开个人所得税APP,进入“专项附加扣除填报”模块,选择对应的扣除年度,填报遗漏的专项附加扣除信息,选择“自行扣除”(汇算时扣除)。

2.进入“综合所得年度汇算”模块,选择对应的年度,点击“更正”,系统会自动重新计算应纳税额,多缴的部分可以申请退税。

需要注意的是,专项附加扣除的补扣没有时间限制,只要在三年的退税期限内,都可以补充填报并申请退税。
02

“被入职”虚假申报:发起异议申诉

如果发现原公司在离职后仍然为自己申报收入,或者有陌生的任职单位,纳税人可以通过异议申诉来解决:

1.打开个人所得税APP,进入“个人中心”-“任职受雇信息”,找到对应的单位,点击右上角的“申诉”。

2.如果是已经离职的原公司,申诉类型选择“曾经在职”,填写实际的离职时间和补充说明;如果是从未任职的单位,选择“从未在职”。

3.提交申诉后,税务机关会对该情况进行核实,核实后会删除虚假的任职信息和收入记录,纳税人之后可以更正汇算申报,申请退还多缴的税款。

03

年终奖计税错误:重新选择计税方式

如果纳税人有两笔年终奖,在汇算时可以重新选择最优的计税方式:

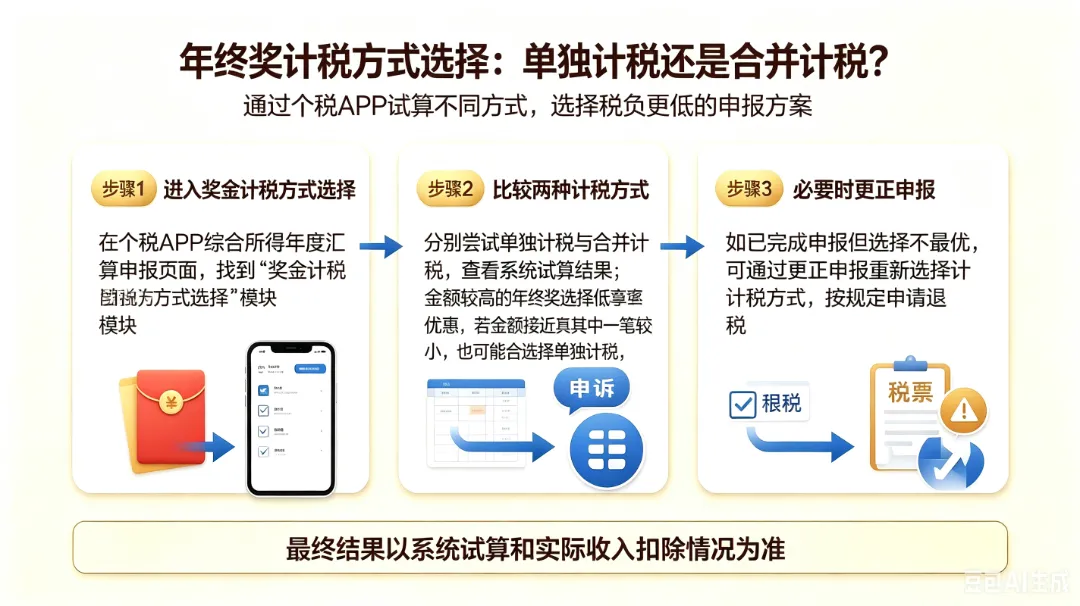
1.在个税APP的汇算申报页面,找到“奖金计税方式选择”模块。

2.纳税人可以分别尝试将不同的年终奖选择单独计税,计算不同方式下的应纳税额,选择税负最低的方式。一般来说,将金额更高的那笔年终奖选择单独计税,可以更好地享受低税率的优惠,避免合并后税率跳档。

当然一般规律并非绝对,在个税APP申报时,系统会提供“分别计税”和“合并计税”两种试算结果。建议可两种都试一下。如果两笔奖金金额相差不大,或者其中一笔很小,有时候合并计税反而更省税(取决于你的累计扣除额和税率档位)。

3.如果已经完成了申报,可以通过更正申报,重新选择计税方式,申请退税。
04

过了汇算期:三年内都可补救

很多纳税人以为,过了6月30日的汇算期,就不能再申请退税了,实际上根据税收征管法的规定,纳税人自结算缴纳税款之日起三年内,都可以发现多缴税款并申请退还。即使过了汇算期,纳税人仍然可以在个税APP中进行更正申报,补充扣除项目,申请退还多缴的税款。

四、合规建议

除了事后补救,年中跳槽的纳税人也可以提前做好规划,避免汇算时出现问题:

01
 入职新单位时及时更新专项附加扣除

在入职新公司后,及时在个税APP中,将专项附加扣除的扣缴义务人变更为新单位,这样新单位在预扣预缴时就可以正常扣除,避免汇算时再补扣。

02
 离职时确认原单位的申报状态

离职时,和原单位确认,已经为你办理了离职的个税信息变更,确保原单位在你离职后不会再进行虚假申报。

03
留存好扣除相关凭证

对于公益捐赠、大病医疗等扣除项目,留存好相关的票据,在汇算时统一填报,避免遗漏。

04
汇算时仔细核对收入和扣除

办理汇算时,仔细核对两家单位的收入信息,确认所有的扣除项目都已经填报,然后选择最优的年终奖计税方式,确保准确计税。

总结

年中跳槽的职场人,因为双重收入的预扣预缴规则,很容易在个税汇算时遇到各种问题,甚至因为对政策的不熟悉,多缴了本可以减免的税款。但根据现行的税收政策,这些问题都有明确的合规补救方法,而且纳税人拥有长达三年的退税申请期限,完全可以追回多缴的税款。

对于纳税人来说,只要熟悉相关的政策,在汇算时仔细核对自己的收入和扣除信息,及时补充遗漏的项目,就可以准确完成汇算清缴,避免多交冤枉税。

·END·

往期回顾
#

律师个税全攻略:从30%办案费扣除到合伙人分红,一文算清你该交多少税

#

继承的房子再卖要交 20% 个税?一文看懂婚姻、继承、遗赠房产转移税费规则

#

别多交税!个税综合所得全攻略:一文读懂四类收入怎么算、怎么扣、怎么退!

#

季度少预缴企业所得税真的划算吗?一文理清预缴与汇算口径差异

#

个税省钱填报指南:7 项专项附加扣除超全解读!

#

股权代持别踩坑!分红、转股、解除代持,全套税务规则一次性讲清

未经许可,不得转载

最新文章

随机文章