每天了解一点不同行业的财务知识,慢慢拓宽做账认知,补齐行业盲区。
本次分享人力资源行业财务内容,从做账逻辑、税务规则、实操分录、特殊账务、月末结转再到避坑要点,一次性讲解到位。
劳务派遣、人力外包、猎头、社保代缴、灵活用工看着大同小异,可人员划分、资金性质、交税标准都不一样,新手做账很容易混淆。
一、人力做账万能核心规则
✅ 先记3条人力做账万能核心规则(全文重点|小白必懂)
不用记复杂专业词,看懂这3句,人力做账基础直接吃透:
1、看是谁的员工,定做账科目
咱们公司自己的内勤、行政、销售员工 → 记入:管理费用/销售费用(公司日常开销)
派去客户公司、外包、临时干活的人员 → 记入:主营业务成本(公司做生意的成本)
2、看是什么钱,定要不要交税
帮客户代发的工资、代缴的社保、公积金 → 只是过手的过路钱,不用交税
我们赚的服务费、猎头介绍佣金 → 是真实营收,必须按规定交税
3、看公司类型,定交税方式和税率(2026最新新政)
分两种公司:一般纳税人、小规模纳税人
2026年彻底取消5%旧税率,所有旧的5%做账、报税方式全部作废
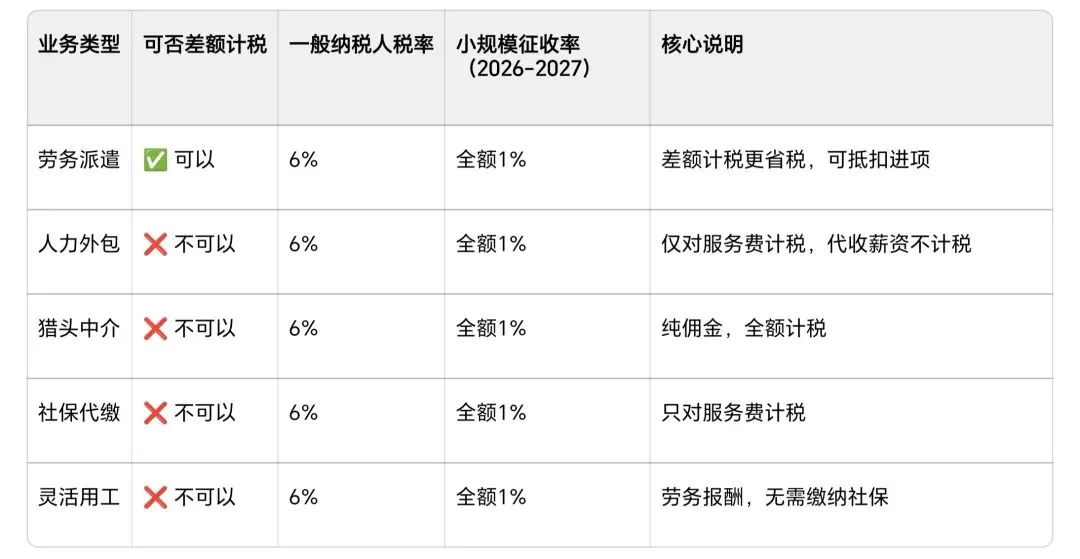
只有一般纳税人的劳务派遣,能合法差额省税;其余所有业务、小规模公司,全部只能全额交税
二、人力行业通用税率&计税规则
(一)一般纳税人(规模偏大的人力公司)
全行业统一适用税率:6%(官方名称:现代服务—人力资源服务/经纪代理服务)
全额一般计税(所有人力业务都能用)
简单理解:全部收入统一按6%算税
计算公式:
不含税销售额 = 含税收入 ÷ (1+6%)
销项税额 = 不含税销售额 × 6%
✅ 福利:公司日常房租、办公费、服务费的进项发票,都可以拿来抵扣减税
差额计税(只有劳务派遣能用,最省税)
⚠️ 2026重磅新政:彻底取消5%简易计税!不再有5%税率
差额计税统一改成 6%税率
通俗理解:总收款减掉发给工人的工资、社保、公积金,只对自己赚的服务费交税
可扣除项目:代发工资、员工福利费、社保、公积金
计算公式:
差额销售额 = 总收入 − 可扣除人工成本
应纳增值税 = 差额销售额 ÷ (1+6%) × 6%
✅ 福利:差额交税的同时,依然可以用办公、房租发票抵扣进项
(二)小规模纳税人(规模偏小的人力公司)
⚠️ 2026硬性新规:
所有人力业务,一律不准差额省税,全部必须全额交税
常规法定征收率3%,2026.01.01-2027.12.31 优惠减按1%执行
(三)计税禁区
⚠️ 新手绝对不能碰的2个禁区
1. 猎头、社保代缴、灵活用工:完全不能差额省税,只能老老实实全额交税
2. 2026年起,人力行业彻底没有5%税率,以前5%的做账、开票、报税方法全部作废!
三、通用基础业务
适用场景:收预付款、确认收入、发放自家员工工资
计税方式:一般纳税人 6% 全额计税
1、收到客户预付款(先收钱、后干活)
场景:客户提前打服务费、代发工资款
举例:预收 10000元
借:银行存款 10000
贷:合同负债 10000
✅ 逻辑:款项到账、服务未完成,暂时不确认收入、不交税。
2、服务完成,确认收入开票
承接预收10000元
不含税收入 = 10000 ÷ 1.06 ≈ 9433.96
销项税额 = 9433.96 × 6% ≈ 566.04
借:合同负债 10000
贷:主营业务收入 9433.96
贷:应交税费—应交增值税(销项税额) 566.04
3、计提本公司内部员工工资
举例:总工资 20000元(行政12000、销售8000)
借:管理费用—工资 12000
借:销售费用—工资 8000
贷:应付职工薪酬—工资 20000
4、发放工资、代扣社保、个税
实发16500,个人社保2000,个税1500
借:应付职工薪酬—工资 20000
贷:银行存款 16500
贷:应付职工薪酬—社保(个人部分) 2000
贷:应交税费—个人所得税 1500
四、劳务派遣业务
【底层业务逻辑】
员工归属:属于甲方用工单位人员
我方工作:代发工资、代缴社保、代管人员
盈利模式:只赚服务费,工资社保属于代收代付
(一)全额一般计税 6%(可抵扣进项)
业务案例:甲方总打款 80000元
工资60000 + 社保12000 + 我方服务费8000
1、收到全款
借:银行存款 80000
贷:合同负债 80000
2、计提派遣人员成本
借:主营业务成本—派遣工资 60000
借:主营业务成本—派遣社保 12000
贷:应付职工薪酬—派遣人员薪酬 72000
✅ 重点:派遣人员工资社保 必须进主营业务成本,不能进管理费用!
3、发工资、缴社保、代扣个税(个税1800)
借:应付职工薪酬 72000
贷:银行存款 70200
贷:应交税费—个人所得税 1800
4、确认服务费收入(仅服务费8000计税)
不含税收入 = 8000 ÷ 1.06 ≈ 7547.17
销项税额 = 7547.17 × 6% ≈ 452.83
借:合同负债 8000
贷:主营业务收入—派遣服务费 7547.17
贷:应交税费—应交增值税(销项税额) 452.83
(二)差额计税 6%(新政省税首选)
税务规则
统一税率6%,正常抵扣进项
只对「服务费差额」交税
计算公式
差额销售额 = 80000 − 72000 = 8000
应纳税额 = 8000 ÷ 1.06 × 6% ≈ 452.83
1、收到全款
借:银行存款 80000
贷:主营业务收入 75471.70
贷:应交税费—应交增值税(销项税额) 4528.30
2、计提人工成本、抵减差额税额
可抵减税额 = 72000 ÷ 1.06 × 6% ≈ 4075.47
借:主营业务成本 67924.53
借:应交税费—应交增值税(销项税额抵减) 4075.47
贷:应付职工薪酬 72000
✅ 核心:差额计税的减税金额,冲减主营业务成本
3、发放薪酬、代扣个税
借:应付职工薪酬 72000
贷:银行存款 70200
贷:应交税费—个人所得税 1800
五、人力资源外包 HRO
【底层逻辑】
员工归属:劳动关系在我方人力公司,我方承担用工风险
⚠️ 2026新政:不再支持差额计税,统一按6%计税
工资、社保属于代收代付,仅对服务费计税
业务案例:收款 50000元
人员工资社保42000、服务费8000
1、收到款项
借:银行存款 50000
贷:合同负债—代收薪资社保 42000
贷:合同负债—外包服务费 8000
2、计提外包人员成本
借:主营业务成本—外包人工 42000
贷:应付职工薪酬 42000
3、代发工资社保(代收款项,不确认应税收入)
借:合同负债—代收薪资社保 42000
贷:银行存款 42000
4、确认服务费收入开票
不含税收入 = 8000 ÷ 1.06 ≈ 7547.17
销项税额 = 7547.17 × 6% ≈ 452.83
借:合同负债—外包服务费 8000
贷:主营业务收入—外包服务费 7547.17
贷:应交税费—应交增值税(销项税额) 452.83
六、猎头/招聘中介
【业务&税务规则】
无代发工资、无代缴社保,纯佣金收入
❌ 不支持差额计税
一般纳税人:6% ;小规模纳税人:优惠1%
业务案例:总佣金 10000元(定金5000+尾款5000),提成3000
1、收定金
借:银行存款 5000
贷:合同负债 5000
2、入职成功、确认总收入
不含税收入 = 10000 ÷ 1.06 ≈ 9433.96
销项税额 = 9433.96 × 6% ≈ 566.04
借:银行存款 5000
借:合同负债 5000
贷:主营业务收入—猎头服务费 9433.96
贷:应交税费—应交增值税(销项税额) 566.04
3、计提业务员提成
借:主营业务成本—猎头提成 3000
贷:银行存款 3000
✅ 重点:猎头提成入主营业务成本,不是销售费用
七、社保/公积金代缴
【业务&税务规则】
社保、公积金:纯代收代付、不征税
仅服务费计税
❌ 不支持差额计税
一般纳税人:6% ;小规模纳税人:优惠1%
业务案例:总收款 6200元
社保公积金6000(代付)、服务费200
1、收到全款
借:银行存款 6200
贷:合同负债—代收社保公积金 6000
贷:合同负债—代缴服务费 200
2、代缴社保公积金(过路钱,不确认收入)
借:合同负债—代收社保公积金 6000
贷:银行存款 6000
3、确认服务费收入
不含税收入 = 200 ÷ 1.06 ≈ 188.68
销项税额 = 188.68 × 6% ≈ 11.32
借:合同负债—代缴服务费 200
贷:主营业务收入—代缴服务费 188.68
贷:应交税费—应交增值税(销项税额) 11.32
✅ 90%新手错在这里:把社保全款做收入 → 多交冤枉税
八、灵活用工/临时工
【业务&税务规则】
劳务合作、无劳动合同、不用交社保
不走应付职工薪酬,单独申报劳务个税
❌ 不支持差额计税
一般纳税人:6% ;小规模纳税人:优惠1%
业务案例:收款12000,发劳务工资9000,代扣个税800
1、收到服务费
不含税收入 = 12000 ÷ 1.06 ≈ 11320.75
销项税额 = 11320.75 × 6% ≈ 679.25
借:银行存款 12000
贷:主营业务收入—灵活用工收入 11320.75
贷:应交税费—应交增值税(销项税额) 679.25
2、发放劳务报酬、代扣个税
借:主营业务成本—灵活用工成本 9000
贷:银行存款 8200
贷:应交税费—个人所得税(劳务报酬) 800
九、特殊业务全套分录
1、收到政府稳岗补贴 3000元
(不缴增值税,年末并入企业所得税)
借:银行存款 3000
贷:其他收益 3000
2、支付求职者招聘返费 1500元
借:销售费用—招聘返费 1500
贷:银行存款 1500
3、客户欠款计提坏账 4000元
借:信用减值损失 4000
贷:坏账准备 4000
4、服务终止退款 1000元
借:主营业务收入 943.40
借:应交税费—应交增值税(销项税额) 56.60
贷:银行存款 1000
十、月末统一结转模板
数据示例:
主营收入150000、其他收益3000
主营成本90000、管理费用12000、销售费用9500
结转收入
借:主营业务收入 150000
借:其他收益 3000
贷:本年利润 153000
结转成本费用
借:本年利润 111500
贷:主营业务成本 90000
贷:管理费用 12000
贷:销售费用 9500
十一、人力行业税率&计税总表
十二、新手必背避坑口诀
2026新政重点:人力行业取消5%征收率,旧政策作废
劳务派遣:支持6%差额计税,兼顾节税与进项抵扣
人力外包、猎头、代缴社保、灵活用工:只能全额6%计税
工资社保属于代收代付:不计入应税收入、不缴增值税
外派人员成本计入主营业务成本,自有员工薪酬计入期间费用
临时工不走工资薪酬科目,单独申报劳务报酬个税
💬 每天积累一点行业账务知识,慢慢把自己的做账体系搭完整。