当前位置:首页>跳槽>每天一家公司跳槽真相 - 蓝思科技

每天一家公司跳槽真相 - 蓝思科技

  • 2026-09-09 03:01:13
每天一家公司跳槽真相 - 蓝思科技

非正文:本文来源粉丝需求,大家如有想看的内容欢迎评论转发~

本文部分信息来源粉丝投稿,欢迎大家评论区交流,打工人互助!

一、公司介绍

发展历程

1993年:前身在深圳成立,周群飞在手表玻璃加工行业积累技术与客户

2003年:周群飞创立蓝思科技,主营手机玻璃镜片

2015年:在深交所创业板上市

2021年:收购可成科技旗下泰州工厂,切入金属结构件领域,补全玻璃+金属+蓝宝石+陶瓷全材料加工能力

2025年:登陆港交所,融资45.9亿港元,引入小米等基石投资者;营收744.10亿,归母净利润40.18亿,确立AI智能终端、具身智能、AI服务器、商业航天四大战略方向并完成卡位,主动收缩低效业务进行新旧动能转换

2026年Q1:营收141.40亿,同比-17.13%,净利润-1.50亿,为上市以来首次单季度亏损
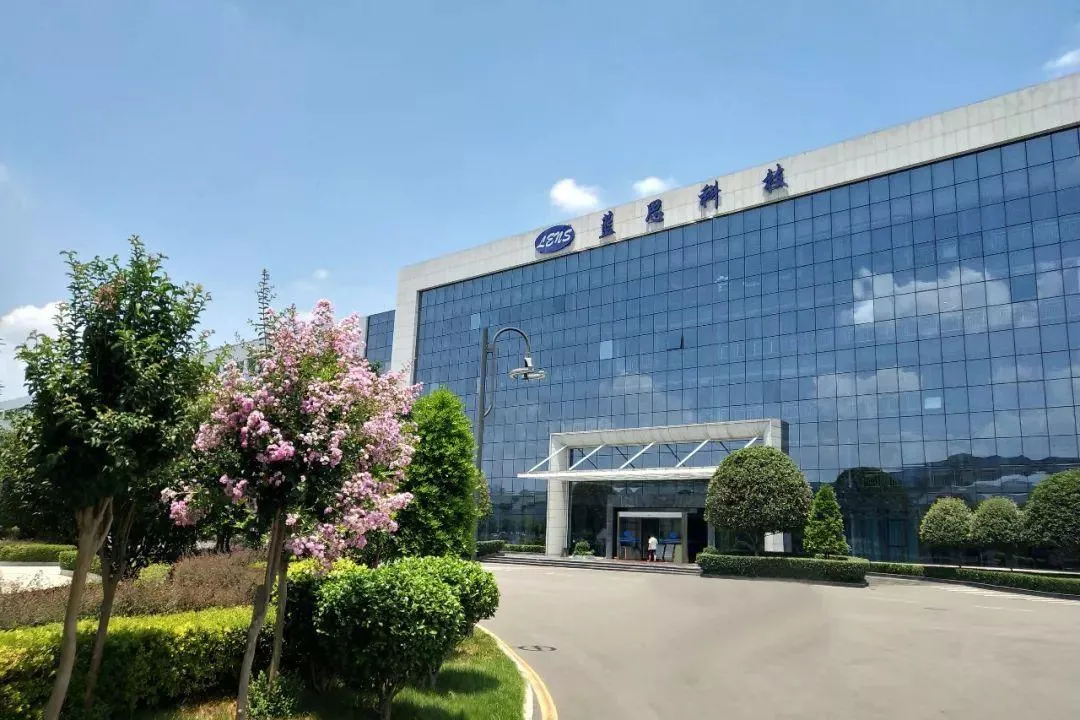
公司地址:长沙

创始人:周群飞

核心股东:周群飞夫妇

人员规模:13w以上

二、行业地位

⭐⭐⭐⭐☆

全球消费电子防护玻璃领域的龙头,以规模化精密制造能力与全材料加工体系构建护城河。苹果连续多年为第一大客户,25年贡献约334.91亿营收,占公司总收入45%。智能手机与电脑类业务以611.84亿营收占公司总收入的82.63%,消费电子是最核心业务。蓝思是“果链”中少数具备垂直整合能力的供应商——从玻璃盖板、金属中框到整机组装,一道活全干完。在折叠屏手机UTG超薄玻璃领域占据关键供应链位置,汽车交互屏领域全球市占率达21%,稳居行业首位。

争议:苹果“依赖症”,贡献45%收入,订单波动直接影响公司——26年Q1消费电子需求疲软立刻引发营收滑坡。25年6月美国对消费电子核心组件加征25%关税,公司单日市值蒸发369亿。上市11年,蓝思估值始终被苹果“绑架”,去苹果化口号喊了很多年,但增量曲线至今没兑现。

三、薪资体系

⭐⭐⭐☆☆

整体工资(长沙)

校招:技术8-13k/月,高一点的15k以上。业务岗比较少,大概7-11k/月

社招(3-5年经验):技术9-15k/月比较多,项目经理15k以上,业务岗10k左右,偏管理20k以上。

其他待遇

五险一金:6400的5%

绩效奖金:每月绩效2000多(上面是不含绩效的工资),系数0.8-1.5,无年终奖,有盈利奖金

福利补贴:宿舍、390餐补、13天年假

四、公司内幕

加班文化

加班换收入,办公室岗位没加班费(一线生产岗有,主要靠加班费)。部分岗位单休

企业风评

优点:全球头部客户背书;技术覆盖面广

槽点:离职后薪酬纠纷;加班;大客户依赖症;创始人高额分红+公司亏损;新赛道叙事尚未兑现成利润。

五、发展前景

⭐⭐⭐☆☆

国内市场

25年主动收缩低效业务,26年Q1承压,公司目标通过3-5年时间实现从业务结构、产品结构到收入结构的升维,最快从26年下半年到27年迎来产业共振点。三大新业务初具雏形:具身智能领域已为多家头部机器人客户批量交付整机与核心模组;AI服务器液冷机柜在手订单饱满,26年预计实现“爆发式放量”;商业航天地面终端业务已贡献数亿营收,航天级UTG玻璃即将上星测试。挑战是,新业务体量尚小,远无法对冲消费电子主业的下行。智能手机类仍占营收82.63%,短期不可能被替代。公司预计26全年营收同比增长10%-20%,下半年关注能否兑现。

海外市场

越南工厂是全球化布局的支点,但良率差距拖累盈利(国内生产质量高于越南)。苹果要求供应链向中国以外转移25%产能,产能外迁压力和资本开支将持续。地缘政治风险长期存在——关税、汇率、存储涨价三大因子在26年Q1集中爆发,暴露了“高度依赖单一客户+高度集中于国内产线”的脆弱性。

互动话题

评论区聊聊:

👉 下一期「公司跳槽真相 」你想看哪家呀?安排!

本文信息均来源于公开资料、在职/离职员工爆料,我们力求客观,但难免带有信息差。内容仅供参考,不构成职业选择唯一依据,也欢迎大家留言指正、分享感受~

更多真实信息进入小程序查看👇👇👇

你的专属职场情报站<MoYu>

最新文章

随机文章