IVD人看清楚了:跳槽首选这四家公司!
- 2026-10-18 10:53:15
IVD人看清楚了:跳槽首选这四家公司!来源:悉见Alpha最近主编“悉见Alpha”对中国 27家 医疗(IVD相关)上市重点企业(我感兴趣的),利用AI-coding的方式撰写了“悉见AI”进行了深度分析和扫描。 悉见AI上线:"左脑+右脑" 的数据分析 虽然对这个行业的情况早有预判,从市面越来越清淡的投资和身边待业朋友的增多,这也并非危言耸听。 但拿到结果,才发现IVD行业比想象的更惨。 2025年的中国IVD行业年报,几乎是一份"幸存者偏差"的反面教材。从营收规模超过300亿元的迈瑞医疗,到年收入不足2亿元的睿昂基因,没有一家公司能在集采与医保控费的双重压力下全身而退,政策的镰刀几乎毫无差别的割到了全部的IVD公司。 但差异在于:有些企业在主动"深蹲"蓄力,有些在被动"失血"求存,一个泳池里,有人在裸泳,有人在仰泳。 这是一场行业级别的压力测试,答案已经写在年报里。当我用AI-coding对这些公司财务数据进行扫描后,AI比我们更加冷静客观的去做出了预判(调侃) 这张图横轴是研发投入力度(对未来下注),纵轴是当期净利润率(今天赚钱的能力)。 落在右上角"领跑者"的是既有钱又愿意投资未来的公司,落在左下角"困境者"的是既在失血又砍研发的——双杀。 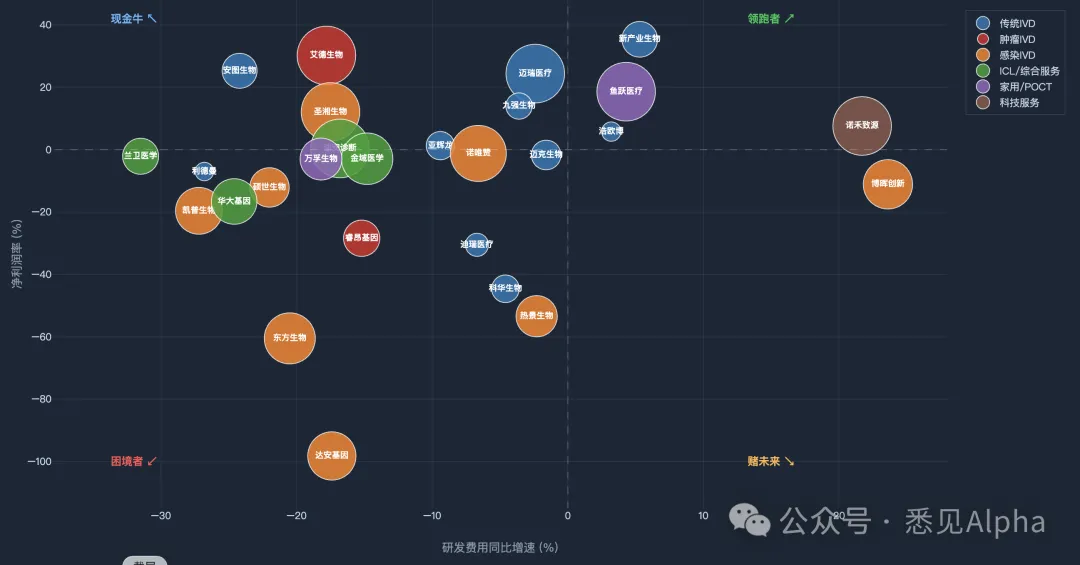
第一名,新产业生物。净利润率35.4%,全行业最高,且研发费用还在正增长(+5.3%)。在行业全面收缩的背景下,新产业既没裁员(管理费+1.3%),也没砍研发,所有费用项都在微涨。MAGLUMI X10和Biossays C10流水线的技术壁垒构成了实实在在的定价权。跟着这种公司吃饭,不愁。 第二名,迈瑞医疗。300亿体量级的企业,净利润率24.4%,研发仅微降2.4%——这更像是效率优化而非战略收缩。海外收入占比首次突破53%,公司在全球40多个国家有本地化布局。 行业下行期,大厂的大船虽然转身慢,但抗风浪能力是最强的。 第三名,鱼跃医疗。净利润率18.6%,研发逆势增长4.3%,CGM业务翻倍增长。销售费用激增29.5%说明公司在打硬仗——能打硬仗的公司通常不差钱,而且敢于在行业下行期加码营销,说明管理层对产品力有信心。 第四名,诺禾致源。全行业研发增速最高(+21.7%),7.6%的净利润率不算高,但公司海外收入占比约40%,天然免疫于国内集采。从基因测序服务商向多组学整合解决方案提供商转型的方向清晰,是少数"有理由加码研发"的案例。 第五名,浩欧博。不到4亿营收的小公司,利润率5.8%,研发微增3.2%。体量虽小但活得稳,既没疯狂扩张也没恐慌收缩,管理层没乱花钱。小而美的典范——前提是你能接受小公司的平台天花板。 第一名,达安基因。净利润率-98.2%——这个数字的意思是,公司赚100块营收几乎全部亏掉,净利润几乎等于营收归零。营收降11.2%、研发砍17.4%,管理费还在涨7.3%。 "IVD全产业链供应商"转型"大健康综合服务商"的战略听着很美,就看你信不信,新业务尚处襁褓期,老业务不断失血。这是一家背靠政府,但仍然在"吊着一口气"的公司。 第二名,东方生物。净利润率-60.5%,营收增长14.4%但亏掉六成收入——营收涨越多亏越多。研发砍20.5%,海外收入虽有增长但占比未披露。 后疫情时代的转型故事讲了三年,至今还没讲通。 第三名,热景生物。营收降20.6%、净利润率-53.4%、研发微降2.3%,各项指标都在加速恶化。体量仅4亿,亏损超过一半,行业内卷到这种体量的公司,要么被收购要么退市,没有第三条路,但二级市场非常热闹。 第四名,科华生物。净利润率-44.6%,自产和代理产品几乎五五开的分结构在集采面前毫无防御力。集采中标后的价格重塑效应2025年集中暴雷,亏损7.32亿元。公司在财务上已经失血,研发还在降4.6%——没有产品储备的翻身仗很难打赢。 第五名,迪瑞医疗。营收降17.4%、亏损率30.5%,管理费还在逆势涨8.1%。节流都做不到,谈何开源? 这种"亏钱但管理层还不肯瘦身"的公司,是收购方不想碰的类型,还爆出了既往财务和内控问题,已经被*st。 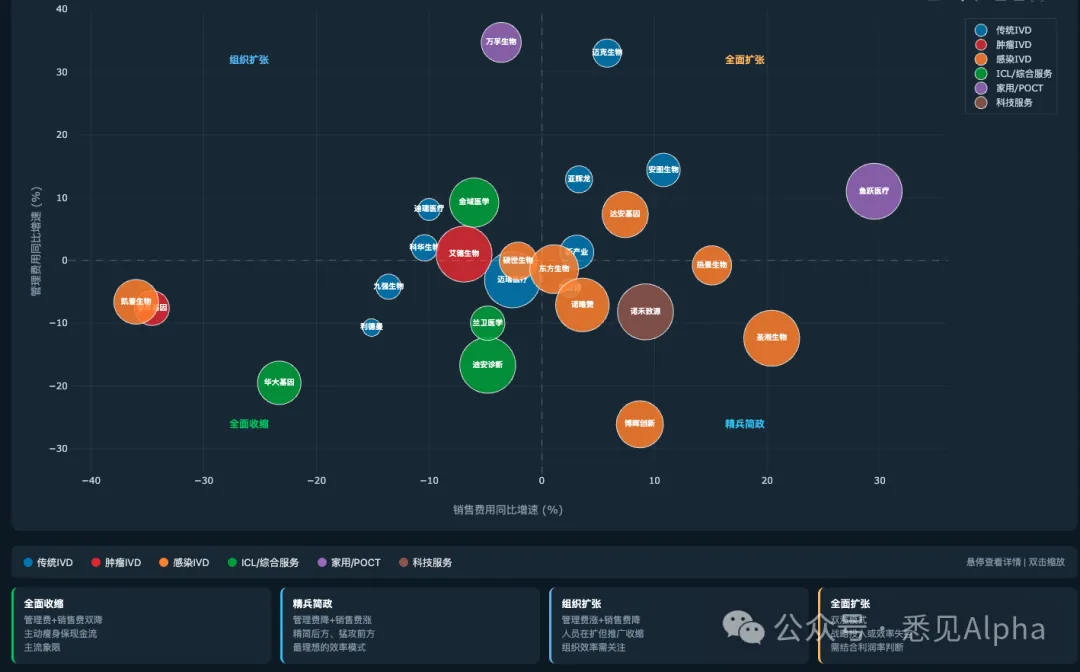
这张图横轴是销售费用增速(推广力度),纵轴是管理费用增速(组织人员调整方向)。落在右下角"精兵简政"的是最理想的——管理费在降(可能在裁员),但销售费还在涨(继续推产品)。落在左上角"组织扩张"的最危险——人在变多但业务推广在收。 第一名,圣湘生物。销售费增20.4%但管理费降12.4%,典型的"精简后方、猛攻前线"模式。收购中山海济带来的生长激素业务(营收2.4亿、净利润0.97亿,同增120%)提供了第二增长曲线,海外营收增速超60%。管理层在打一场有策略的仗,这种公司值得跟。 第二名,诺禾致源。同样的"精兵简政"——销售费+9.2%、管理费-8.2%。约40%的收入来自海外,对国内政策具有天然免疫。管理者很清楚"钱应该花在哪",而不是撒胡椒面。 第三名,博晖创新。管理费砍26.1%,销售费还涨8.7%——虽然净利润亏损,但管理层至少方向是对的。检验检测业务受集采和HPV降价冲击(收入萎缩27.96%),但生物制品板块(人血白蛋白、静注人免疫球蛋白)贡献了70.5%的营收。公司在产品线上做取舍的姿态值得认可。 第四名,鱼跃医疗。销售费+29.5%、管理费+11.0%,双涨模式但属于有理由的涨——CGM翻倍增长需要投入。双涨不可怕,可怕的是涨了没结果。鱼跃的问题在于外销毛利率仅37.81%远低于内销的52.81%,盈利质量有待验证。 第五名,浩欧博。管理费-4.4%、销售费+2.5%,小公司精打细算的典范。什么都不冒进,什么都不落下,适合求稳的职业选择。 第一名,万孚生物。销售费-3.6%、管理费+34.7%。营收降31.9%,业务在全面收缩,但管理费暴涨超三分之一。人越来越多、活越来越少,这种"减收不减人"的结构是最危险的信号——公司要么在养闲人,要么管理层在抵抗裁员。 第二名,迈克生物。销售费+5.8%、管理费+33.0%。营收降14.8%已由盈转亏,管理费飙33%——即便按行业惯例把财务费用算进来理解,这种费用涨幅也完全不合理。自主产品收入占比从75%提升至80.4%是唯一的亮点,但被费用端的增长完全抵消。 第三名,安图生物。研发砍24.2%的同时管理费涨14.4%、销售费涨10.8%。砍技术的钱养了行政和销售——这不是一个能赢的战略。研发费用率从约18%降至13.1%,与"测序、质谱、AI"的战略方向之间存在明显的张力。一个在集采压力下选择了"砍未来保现在"的企业,很难让人放心。 第四名,凯普生物。销售费-36.0%——砍了超过三分之一。这意味着HPV集采后公司基本放弃了大规模市场推广。27家第三方实验室和潮州凯普康和医院全部处于亏损状态,固定成本刚性。一个连销售都不做了的公司,离卖身还有多远? 第五名,睿昂基因。销售费-34.6%,营收降26.8%。在肿瘤伴随诊断这个竞争激烈的赛道上撤火,等于主动认输。公司选择"收缩销售、坚守研发"(研发费用率29.9%),逻辑上说得通——但自产试剂收入下滑、检测服务尚未形成规模,这意味着未来1-2年公司可能仍处于"投入期"与"收获期"之间的真空地带。问题是,实控人都已经被拘留的公司,还能在市场活多久? 整体来看,圣湘生物和诺禾致源是唯二在"未来值得下注"和"当下效率最优"两个维度上都表现突出的公司。前者靠并购生长激素打开了第二空间,后者靠海外占比免疫了国内政策,路径不同但逻辑自洽。 迈瑞是"永远的大厂选择"——薪资稳定、品牌响亮、抗风险能力强,但300亿体量下的成长性有限,晋升空间也不如小公司。 新产业是"闷声发财型"——全行业利润率最高的金主,但风格保守,爆发性增长的概率不大。 而安图生物是最值得警惕的一家。一个在砍研发(-24.2%)的同时管理费还在涨14.4%的企业,无论从哪个角度看都不太对劲。 如果非要用一句话总结:圣湘在打仗,浩欧博在过日子,安图在河南迷路。 传统IVD赛道——化学发光、生化、凝血——是集采冲击最直接的战场。 七家核心企业的2025年数据勾勒出一幅清晰的图景: 营收全面承压,利润降幅普遍大于营收降幅,费用刚性成为共同痛点。 迈瑞医疗作为行业龙头,年报信号最具代表性。 营收下滑9.4%至332.8亿元,归母净利润骤降30.3%至81.4亿元。利润降幅是收入降幅的三倍,这不是成本失控——营业成本仅下降2.5%,毛利率基本稳定在60.3%——而是费用端维持了远超收入降速的刚性。销售费用仅降2.6%,研发费用仅降2.4%,管理费用仅降3.1%。 迈瑞没有选择"断臂求生",而是维持研发和销售投入强度,为国内业务的"以价换量"争取时间窗口。海外收入占比首次突破53%、同比增长7.4%,为这场转型提供了缓冲垫。 新产业生物的处境更为微妙。 营收微增0.9%至45.77亿元,但归母净利润下滑11.4%。营业成本增速(+11.1%)远超营收增速,直接侵蚀了毛利率。销售费用增长3.1%,研发费用增长5.3%,公司并未因利润压力而收缩战略投入。MAGLUMI X10旗舰发光仪、Biossays C10流水线、小分子夹心法技术的75.36%收入增速,构成了公司对抗集采降价的"技术护城河"。 但国内免疫诊断市场2025年已同比下降20%,新产业的转型窗口正在收窄。 中国自身免疫性疾病体外诊断市场分析 安图生物的信号更为复杂。 营收下滑5.5%至42.26亿元,净利润下降9.4%至10.86亿元,但真正值得关注的不是总量收缩,而是收缩的结构——研发费用主动削减24.2%,销售费用却增长10.8%。 这种"砍研发、增销售"的资源配置,在短期可以支撑市场拓展,但研发费用率从2024年的约18%降至13.1%,对于一个正处于战略转型期的企业而言,这不是一个让人放心的方向。 亚辉龙的利润坍塌最为剧烈。 营收降10.0%至18.11亿元,净利润骤降74.9%至6833.59万元。销售费用逆势增长3.3%,管理及财务费用增长17.8%,研发费用仅微降9.4%。公司在收入承压时选择了"以利润换空间"——国内收入下滑15.25%的同时,海外自产业务收入同比增长26.28%,海外新增装机1448台超过国内的1268台。但利润的含金量在于费用弹性:一旦收入企稳,利润修复的空间同样可观。 迈克生物由盈转亏,营收降14.8%至21.7亿元,净利润亏损4149.41万元。自主产品收入占比从75%提升至80.4%,毛利率改善,但销售费用逆势增长5.8%至6.84亿元,占营收比重高达31.5%,管理及财务费用飙升31.8%。 扣除非经常性损益后的净利润仍为正(1734.4万元),表明主营业务并未崩溃,但亏损源于非流动性资产处置等一次性因素。 九强生物营收降18.3%至13.56亿元,净利润降64.5%至1.91亿元。成本降幅(-21.5%)快于收入,但费用刚性导致利润被"夹击"。销售费用仅降13.6%,研发费用仅微降3.6%,管理及财务费用几乎持平。公司正在加速病理诊断布局和FDA认证获取(从135个增至378个),但海外放量的时间表存在较大不确定性。 科华生物营收降6.6%至16.42亿元,净利润亏损7.32亿元。自产产品与代理产品收入几乎平分秋色(48.9% vs 46.9%),这种结构本身不够健康。销售费用降10.4%,研发费用降4.6%,管理及财务费用却逆势增长0.7%。集采中标后的价格重塑效应在2025年集中体现。 四家ICL/综合服务类公司——迪安诊断、金域医学、兰卫医学、华大基因——在2025年呈现出高度相似的战略路径:主动收缩业务规模、全面压缩费用、以利润修复为首要目标。 迪安诊断营收降17.2%至100.96亿元,但营业利润暴增1004.1%至2.81亿元。这个数字的含金量需要拆解:营业成本降17.7%与营收降幅基本持平,毛利率稳定;销售费用仅降4.8%,研发费用骤降16.8%,管理及财务费用降17.5%。利润的修复来自费用端的"外科手术式"收缩,而非业务复苏。特检业务收入占比已提升至47.70%,病原tNGS(+36%)、血液病(+22%)、神经免疫(+19%)实现逆势增长,这是迪安从"卖产品"向"卖服务"延伸的实质性进展。 金域医学营收降16.1%至60.30亿元,营业利润亏损收窄52.5%至-1.30亿元。营业成本降18.1%,毛利率从约33%回升至34.8%。但管理及财务费用同比上升9.1%至6.49亿元,部分抵消了销售费用(-6.0%)和研发费用(-14.8%)的收缩效果。 公司正通过"域见医言"大模型切入AI诊断和县域医共体,但这些布局尚处投入期,短期内难以贡献利润。 兰卫医学营收降16.9%至14.48亿元,营业利润扭亏至1491万元。研发费用骤降31.5%,管理费用降10%,财务费用降88.3%。但归母净利润仍为-3074.65万元,扣非净利润连续三年为负。 公司主动放弃了低毛利的IVD产品业务(该板块收入同比下滑24.95%),将资源集中于医学诊断服务,并试图通过病理数字切片标注标准集(LPD)构建数据壁垒。这是一个逻辑正确但需要时间验证的方向。 华大基因营收降4.2%至37.05亿元,营业利润亏损收窄32.2%至-5.93亿元。销售费用降23.3%,研发费用降24.6%,管理及财务费用降25.2%。三项费用合计节省超过4.5亿元,几乎完全解释了利润改善的幅度。但毛利率从约40.2%下滑至约37.6%,反映了集采对检测服务价格的直接冲击——以江苏省NIPT集采为例,检测费用从1200元降至560元,降幅超过50%。 研发投入的大幅削减(-24.6%)暗示公司正在主动削减长周期、高风险的研发项目,这是一次"止血"而非"造血"的调整。 肿瘤伴随诊断赛道在2025年出现了极致分化。艾德生物与睿昂基因同处肿瘤基因检测领域,却交出了两张截然不同的答卷。 艾德生物是2025年整个IVD行业中少数实现"利润大增"的企业之一。营收增长8.0%至11.98亿元,营业利润大增42.5%至4.17亿元。利润增速是营收增速的5倍以上,核心驱动力来自费用端的主动收缩——销售费用降6.9%,研发费用降17.8%。两项费用合计释放了约1.1亿元的利润空间。公司已构建了PCR、NGS、IHC、FISH等多技术平台,检测试剂贡献79.5%的营收,药物临床研究服务占13.2%。与强生、阿斯利康、安进等国际药企的深度伴随诊断绑定,构成了极高的转换成本壁垒。在日本,ROS1基因融合检测试剂盒等多款产品已纳入医保,在欧盟、东南亚等地超过20款产品获得准入。 一家优秀但无聊的IVD公司 但研发费用近18%的降幅不容忽视。伴随诊断正从单基因检测向多组学融合演进,ADC药物对IHC检测的需求激增,研发投入的收缩可能影响公司在新技术浪潮中的卡位速度。 睿昂基因则呈现了相反的局面。营收骤降26.8%至1.77亿元,净利润由盈转亏至-6042万元。但公司选择"收缩销售、坚守研发"——销售费用压缩34.6%,研发费用仅下降15.2%,研发费用率高达29.9%。公司凭借近10年在白血病检测领域的积累,正从"血液病分子诊断产品提供商"向"血液肿瘤全病程管理服务商"转型。国内首张白血病定量跟踪筛查证的获批,以及基层医院下沉策略,构成了差异化的突围路径。但自产试剂收入下滑、检测服务尚未形成规模,意味着未来1-2年公司可能仍将处于"投入期"与"收获期"之间的真空地带。 感染检测赛道是2020-2022年疫情红利最大的受益者,也是2025年转型压力最集中的板块。 五家公司——圣湘生物、硕世生物、达安基因、博晖创新、凯普生物——全部亏损或利润大幅下滑。 圣湘生物营收增长12.6%至16.4亿元,但净利润同比下滑32%至1.54亿元。收购中山海济带来的生长激素业务(贡献2.4亿元营收、0.97亿元净利润,同比增长120%)是亮点,但销售费用同比激增20.4%至6.02亿元,占营收比重高达36.7%,直接侵蚀了利润。研发费用收缩17.5%至2.29亿元,在分子诊断技术迭代周期短的行业背景下,这一收缩需要警惕。海外市场营收同比增长超60%,已布局印尼、法国、美国等关键市场,累计获得1700余项准入认证,但海外业务的盈利质量尚未披露。 硕世生物营收微降3%至3.39亿元,但归母净利润从盈利骤降至亏损4107.85万元。亏损主要由应收款项减值、资产减值及政府补助减少等非经常性因素驱动。研发费用主动收缩22%至7872.41万元,销售费用仅微降2.1%。海外收入逆势增长13.08%,产品进入耶鲁、哈佛等顶尖高校的供应链,印尼完成关键准入。扣非归母净利润亏损1.03亿元,显示核心业务造血能力仍在恶化。 达安基因营收降11.2%至7.58亿元,净利润亏损7.81亿元,但亏损幅度同比改善16.9%。研发费用压缩17.4%至1.86亿元,管理及财务费用飙升48.4%至1.22亿元——这一异常增长与应收账款坏账计提密切相关。公司正从"IVD全产业链供应商"向"大健康综合服务商"转型,初步开发肠道健康与草本食品产品线,但新业务尚处襁褓期。 博晖创新营收微降3.2%至8.25亿元,但净利润从微亏骤降至-1.72亿元,同比暴跌2081.7%。营业成本逆势增长14.9%,毛利率从约47%骤降至约39.6%。检验检测业务在集采和医保控费双重打击下收入萎缩27.96%,HPV检测产品在二十五省区联盟集采中以44.98元/人份中标。生物制品板块(人血白蛋白、静注人免疫球蛋白)贡献了70.5%的营收,成为核心收入支柱,但未能弥补检测业务的利润窟窿。 凯普生物营收降17.9%至6.70亿元,净利润亏损1.82亿元,但亏损幅度收窄80.8%。费用端的"断腕式"压缩是核心驱动力——销售费用骤降36.0%,研发费用削减27.2%,管理及财务费用下降24.1%。HPV-DNA检测产品已全面纳入集采,公司正通过27家第三方医学实验室和潮州凯普康和医院构建"分子诊断+医学检验+医疗大健康"三大板块。但新业务目前均处于亏损状态,固定成本刚性,盈亏平衡时间尚不确定。 鱼跃医疗、万孚生物、诺禾致源三家公司商业模式各不相同,但在2025年都面临着"投入换空间"的考验。 鱼跃医疗营收增长5.1%至79.55亿元,但归母净利润下滑17.7%至14.84亿元。销售费用激增29.5%至17.63亿元,销售费用率从18%攀升至22.2%。CGM业务实现翻倍以上增长,是公司当前最具想象空间的增长极。海外营收12.32亿元,同比增长29.86%,占总营收比例提升至15.49%。但外销毛利率仅为37.81%,远低于内销的52.81%。研发费用率实际上从2024年的约7.3%降至7.17%, 这种"重营销、轻研发"的模式在CGM赛道面临雅培、德康等国际巨头的技术竞争,长期护城河建设存疑。 万孚生物营收下滑31.9%至20.87亿元,归母净利润由盈转亏至-6965.85万元。营收下滑的核心原因是主动剥离新冠业务基数,以及国内IVD行业深度调整。管理及财务费用同比飙升51.9%至3.41亿元,由MES系统上线、AGV仓库落地、海外本地化运营等战略性投入驱动。化学发光业务在国内纯销逆势增长,是利润表中最突出的结构性亮点。研发费用下降18.2%,在化学发光、分子诊断等高端新品研发投入巨大的背景下,这一收缩可能意味着部分管线被战略性搁置。海外已在12个国家实现品类突破,俄罗斯、菲律宾子公司同比大幅增长。 诺禾致源营收22.1亿元,同比增长4.7%,但营业利润下滑17.3%至1.94亿元。研发费用激增21.7%至1.6亿元,销售费用增长9.2%至4.44亿元。公司正从"基因测序服务商"向"多组学整合解决方案提供商"转型,海外实验室已获得CLIA、ISO/IEC17025等国际认证,在全球90个国家和地区建立服务网络。约40%的收入来自海外,使公司对国内政策具有天然免疫,但海外地缘政治风险和数据合规成本也在同步上升。 海外市场是2025年IVD行业年报中出现频率最高的关键词之一。但各家公司的实际进展差异悬殊。 迈瑞医疗是行业唯一的"真出海"标杆。 海外收入占比首次突破53%,在超过40个国家设有64家境外子公司,14个国家布局本地化生产项目(其中11个已启动),DiaSys整合顺利推进。海外收入同比增长7.4%,尽管增速不算惊艳,但53%的占比和本地化深度构成了实质性护城河——这已是一家"全球本土化企业",而非简单的"中国出口商"。 第二梯队由鱼跃医疗、亚辉龙和艾德构成。 鱼跃海外营收12.32亿元,同比增长29.86%,占比15.49%,通过新设印尼、荷兰、巴西子公司加速属地化布局。亚辉龙海外自产业务收入3.16亿元,同比增长26.28%,占自产业务比例约20.8%,覆盖120多个国家和地区,新增拉美和独联体服务网点。两家公司的共同特征是海外增速可观,但外销毛利率普遍低于内销(鱼跃外销37.81% vs 内销52.81%),盈利质量有待提升。虽然海外收入没有披露,但艾德生物在日本、欧盟、北美等高壁垒市场具备真正的准入优势——多款产品纳入日本医保,北美实验室通过CLIA认证,并且即将获得FDA的CDx认证,这些产品的含金量是不可同日而语。 第三梯队的公司多数处于"拿证+设点"的早期阶段。 圣湘生物海外营收同比增长超60%,获得1700余项准入认证,布局印尼、法国、美国等关键市场,但海外收入占比未披露。 硕世生物境外收入同比增长13.08%,通过WHO认证和耶鲁、哈佛供应链进入品牌出海阶段,印尼完成关键准入。 万孚生物在12个国家实现品类突破。 九强生物FDA认证从135个增至378个,是备注重大的增量。 新产业拥有欧盟IVDR CE认证和美国FDA准入,207项试剂取得欧盟准入,海外子公司覆盖印度、巴基斯坦、墨西哥等关键新兴市场。 安图生物产品进入100多个国家和地区,取得669项CE认证。 值得警惕的是,超过半数的公司在海外营收占比这一核心指标上选择了"不予披露"。 在投资分析中,不披露本身就是一个信号——如果海外业务利润贡献显著,公司没有理由隐藏数据。 研发投入是衡量IVD企业长期竞争力的核心指标。2025年的数据呈现出几个明显特征。 逆势加码研发的公司只有五家:博晖创新(+23.6%)、诺禾致源(+21.7%)、浩欧博(+3.2%)、新产业(+5.3%)、鱼跃医疗(+4.3%)。 博晖创新的研发投入主要投向ICP-MS等新技术平台,但公司本身处于深度亏损状态(净利润-1.72亿元),这种"烧钱"模式的可持续性存疑。诺禾致源的研发投入集中在多组学自动化系统和AI生信平台,海外占比高、商业逻辑清晰,是少数"有理由加码"的案例。 绝大多数公司选择了收缩研发。收缩幅度最大的五家分别是:兰卫医学(-31.5%)、凯普生物(-27.2%)、利德曼(-26.8%)、华大基因(-24.6%)、安图生物(-24.2%)。 兰卫医学和凯普生物处于亏损状态,收缩研发是"保生存"的无奈之举。安图生物的情况更为典型——公司在集采压力下选择了"砍研发保销售"的姿态,研发费用率从约18%降至13.1%,与"测序、质谱、AI"的战略方向之间存在明显张力。 中间地带是迈瑞(-2.4%)、迈克(-1.6%)、热景(-2.3%)等公司。研发投入的微降幅度有限,可以理解为效率提升或管线优先级调整,而非战略性收缩。 整体来看,2025年IVD行业的研发投入呈现"集体收缩"态势。在集采压缩利润空间的大背景下,这符合短期理性——企业在现金流压力下优先"保生存"而非"赌未来"。 但IVD是一个技术迭代驱动的行业,如果这种收缩持续1-2年以上,行业的技术进步速度将显著放缓。 翻阅27份年报,一个令人感慨的现象是:几乎所有公司的战略表述都高度相似。"出海"、"AI"、"数智化"、"解决方案"、"平台化"——这些关键词以不同的排列组合出现在每一份年报中。 "出海"是出现频率最高的关键词。 但正如前文数据所揭示的,真正实现海外收入占比超过20%的公司只有迈瑞(53%)、亚辉龙(约20.8%)、鱼跃(15.49%)三家,其余多数公司仍处于国际注册证获取和渠道铺设阶段。将"出海"写入战略容易,将海外收入占比从个位数提升至两位数需要3-5年的持续投入。 "AI"和"数智化"是第二高频的关键词。 迈瑞推出了"启元"系列大模型,安图生物部署了DeepSeek大模型,金域医学发布了"域见医言"大模型,迪安诊断与华为云合作推出健康管理智能体,华大基因发布了基因数据产品。但各家的AI投入力度差异巨大——迈瑞、迪安、金域有实质性的研发投入和商业化落地,而部分公司的AI表述仍停留在"概念验证"阶段。 "解决方案化"是所有传统IVD企业的共同转型方向。 迈瑞从"设备供应商"转向"设备+IT+AI"数智医疗生态系统,新产业从"产品型"转向"平台型",安图生物推进智慧化医学实验室,迈克生物提出"智汇实验室"整体解决方案。这一转型的产业逻辑是成立的——从卖单一设备到卖整体方案,客户粘性和单客户价值都会显著提升。但转型需要时间和持续投入,短期利润承压是必然代价。 用一句略带调侃但基于事实的总结:2025年的IVD行业,家家都在谈"出海",但真正游到对岸的只有迈瑞;家家都在谈"AI",但多数还停留在部署一个开源模型的层面;家家都在谈"解决方案",但真正的护城河不是战略表述,而是研发投入的持续性和海外收入的含金量。 2025年是IVD行业的"压力测试年"。集采覆盖了化学发光、生化、HPV、NIPT等多个核心品类,DRG/DIP改革持续推进,检验收费价格系统性下调。所有公司都感受到了寒意,但承受的程度和应对的能力各不相同。 迈瑞医疗的"深蹲"是最有质量的——维持研发强度、海外占比过半、新兴业务保持38.85%的增速。 艾德生物的"利润释放"是最聪明的——抓住合规化红利窗口,用费用收缩兑现利润。 诺禾致源的"逆势加码"是最有勇气的——在行业收缩期加大研发投入,押注多组学和全球化。 但更多的公司处于"被动应对"的状态——通过压缩研发、削减费用、收缩业务来保现金流。这种"瘦身"在短期内有效,但如果持续太久,将透支未来的技术储备和增长空间。 对于投资者而言,2025年的IVD年报给出了一个明确的判断框架:不是看谁赚了最多钱,而是看谁在压力下依然保持了投入的能力和节奏。 周期的底部,往往是分化的起点。 --- *本文分析严格基于上述27家IVD上市公司2025年年度报告(或业绩快报/半年度报告)中明确披露的财务数据和战略信息。对于未在材料中明确披露的数据(如特定公司的海外营收占比、研发管线细节等),本文不予推测或补充。* 
有观点,有态度
这是医业观察的第2855-3期文章
各位主业搬砖,副业操盘的云股东,大家好。
我说:我们不去看那些枯燥的数据,你先帮忙算算我下次跳槽应该去哪家?
AI说:轻松点,先给你两张全景图预测,我的分析仅为博取一乐,我是一款 AI 工具,其回答未必正确无误。
1. 谁还在为明天充值?
研发跳槽优选 Top 5
金主爸爸拯救/被收购命运 Top 5
2. 谁是"精简后方打前线",谁是"机构臃肿缩市场"?
销售跳槽优选 Top 5
下一波优化 Top 5
3. 终极选择
以下是正文
一、传统IVD:七家头部企业的"集体深蹲"
二、ICL与综合服务:从"跑马圈地"到"精耕细作"
三、肿瘤IVD:合规红利的"冰火两重天"
四、感染IVD:后疫情时代的"集体阵痛"
五、家用/POCT与科技服务:各自的"投入换空间"
六、出海全景:谁在"真出海",谁在"喊口号"?
七、研发投入全景:集体收缩中的少数逆行者
八、战略的"趋同"与含金量拆解
悉见Insight:周期的底部,分化的起点
我平时分析 27 家财报的代码逻辑,很多都源于这些财报书对商业常识的界定,也推荐大家人手一本先读懂财报,再投资。
关注我,每天精进一点点,在时间的长河里,做知识与财富双重复利的朋友。
来源:悉见Alpha
❖ 慎重声明:本文内容仅供学习交流,观点仅代表作者本人立场,版权归原作者所有,如有疑问请联系编辑
欢迎扫码添加编辑微信号
欢迎点击关注
喜欢就一键三连,点赞,在看,分享!
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。