很多人问我,在主体公司干得好好的,为什么要出来?
我想了很久,该怎么回答这个问题。
不是因为收入,不是因为平台不好,而是我发现:当你只能给客户一种解决方案时,你其实不是在做规划,你是在做匹配。
匹配的逻辑是:这是我有的,你看合不合适。
规划的逻辑是:这是你需要的,我去帮你找。
这两者看起来很像,本质完全不同。
我举个最直接的例子。
国家提出的养老体系是"9073":90%居家养老,7%社区养老,3%机构养老。
但如果你只在一家保险公司,你能匹配的服务往往只有一种形态——比如高端养老社区。
这不是说高端养老社区不好。相反,对于适合的客户,这是非常好的选择。
但问题在于:不是所有客户都适合高端养老社区。
有些客户更需要居家适老化改造,有些客户需要社区日间照料,有些客户家里有失能老人需要专业护理资源。
如果你手里只有一把锤子,看什么都像钉子。
我不想成为那个只会拿锤子的人。
转型的本质,是回归初心。
保险行业服务的是人生重要事件。
这句话我在入行时就听过,但真正理解它,是在这两年里。
服务人生重要事件,不只是赔付那笔确定的钱,更是要看到钱背后那些具体的、多样化的需求。
养老不只是一个概念,它包含:
教育也不只是存一笔钱,它关联:
当客户的需求是立体的,我们的服务就不能是平面的。
在经纪公司平台,我能链接全市场几十家保险公司。
这意味着什么?
第一,产品选择的多样化。
同样是养老年金,有些产品设计是高年金收入、低现金价值,适合丁克家庭——我要的就是晚年生活质量,不需要传承。
有些产品是现金价值高、灵活度强,适合有传承需求的家庭——既要保障自己,也要留给下一代。
单一公司很难同时具备这两种产品形态,因为产品设计逻辑本身就不同。
第二,服务资源的多样化。
客户想了解高端养老社区,我可以推荐我之前所在的公司。
客户想了解居家适老化改造、社区日间照料,我现在可以对接其他保险公司的服务体系。
客户需要教育资源规划,我能匹配到有升学指导、职业规划的服务产品。
这不是"什么都能做",而是"什么都能帮你找到"。
还有一个更底层的逻辑:家庭结构在变,保险产品也要跟着变。
过去的家庭模式很单一:结婚、生子、养老、传承。
现在不一样了。
有丁克家庭,有同性伴侣,有单身主义者,有多元重组家庭。
每一种家庭形态,都值得被尊重,都应该有对应的保险规划方案。
比如同性伴侣关系,以前在法律上无法做投被保人结构设计,现在已经有保险公司可以支持。
比如丁克家庭,不需要考虑传承,那就应该选择高年金、低现价的产品,而不是用传统家庭的逻辑去配置。
任何感情都值得被祝福,任何责任都应该有产品去托付。
这句话不是口号,而是我在经纪平台真正能做到的事。
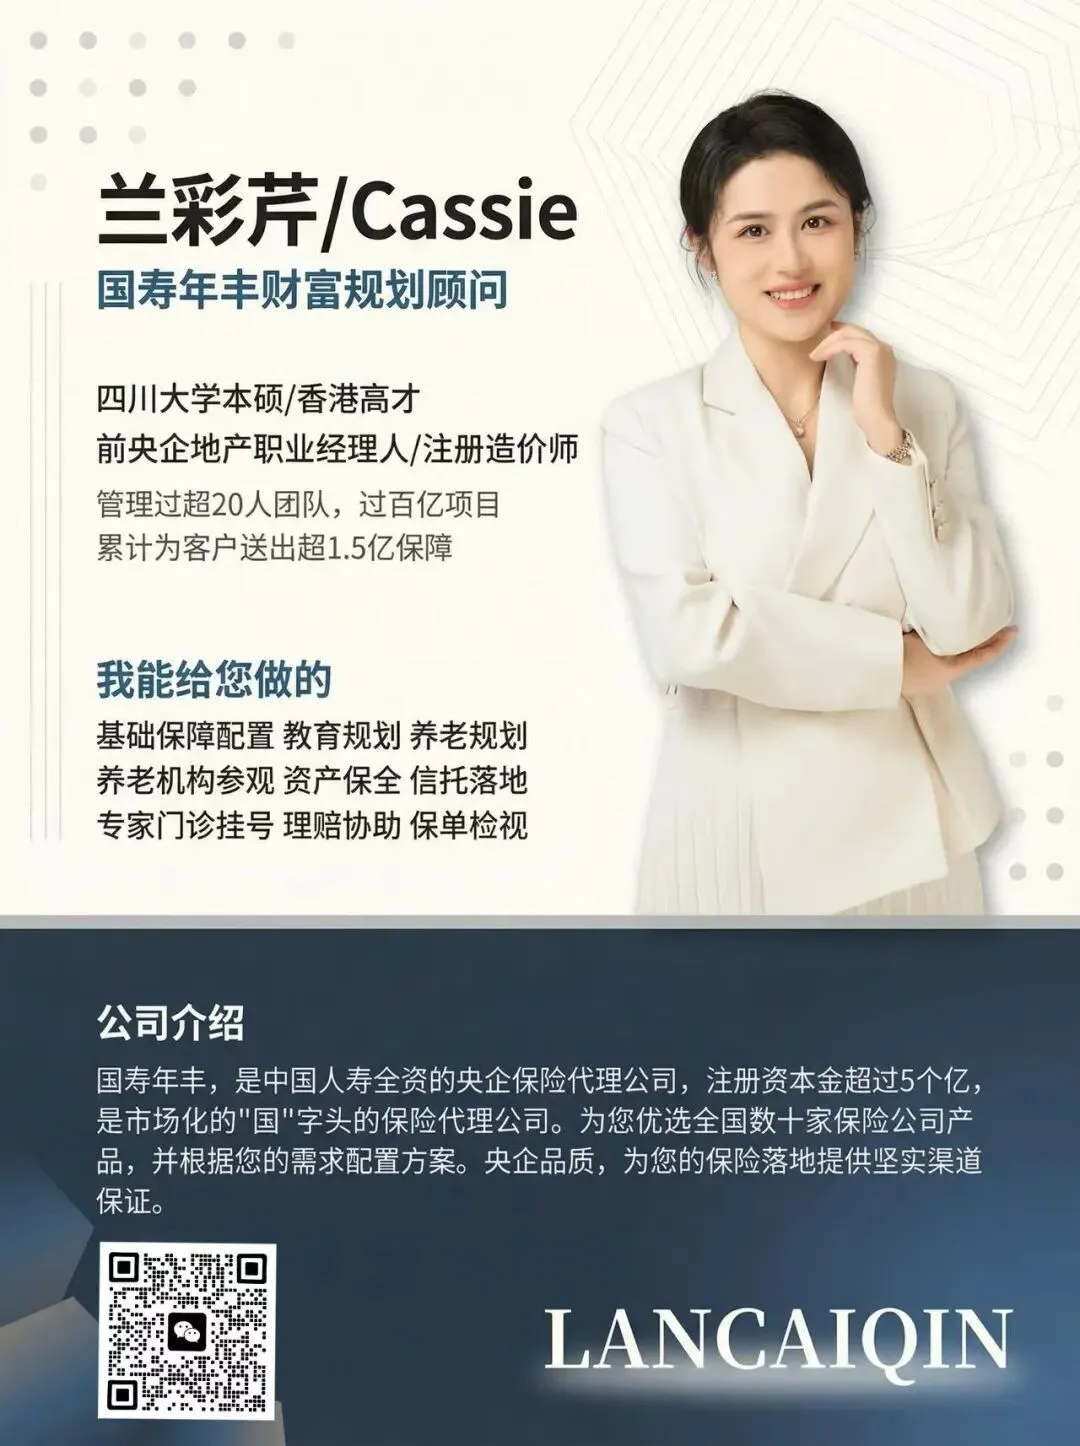
至于为什么选择国寿年丰这个平台,有三个原因。
第一,中国人寿全资控股,天然筛选机制。
既然是大央企背书,它在选择合作保险公司时就有一轮天然过滤。
这让我可以理直气壮地跟客户承诺:我推荐的产品,都经过了严格筛选。
第二,团队基因契合。
我所在的凯哥团队,做的是专业化自媒体输出,讲究"站着把保险卖了"。
不是靠陌生拜访,不是靠送礼问候,而是通过专业内容吸引同频的人。
这是我认同的方式,也是我愿意努力的方式。
第三,志同道合的伙伴。
目前陕西国寿年丰处于初创阶段,但很庆幸的是,这里有一群相识已久的伙伴,经过多年筛选和磨合,我们彼此价值观契合,相互鼓励支持。
和他们在一起,我对在这个行业长期走下去有绝对信心。
回到最开始那个问题:为什么要转型?
因为我想做的,不是卖保险,而是真正从客户的家庭全生命周期出发,做资金规划+资源服务的双重规划。
在单一公司,我能给的是确定性的产品和有限的服务。
在经纪平台,我能给的是多样化的选择和更完整的解决方案。
不是说哪种模式更好,而是哪种模式更符合我想服务客户的方式。
对我来说,答案很清晰。
 10个月宝宝每天需要喝多少奶粉?