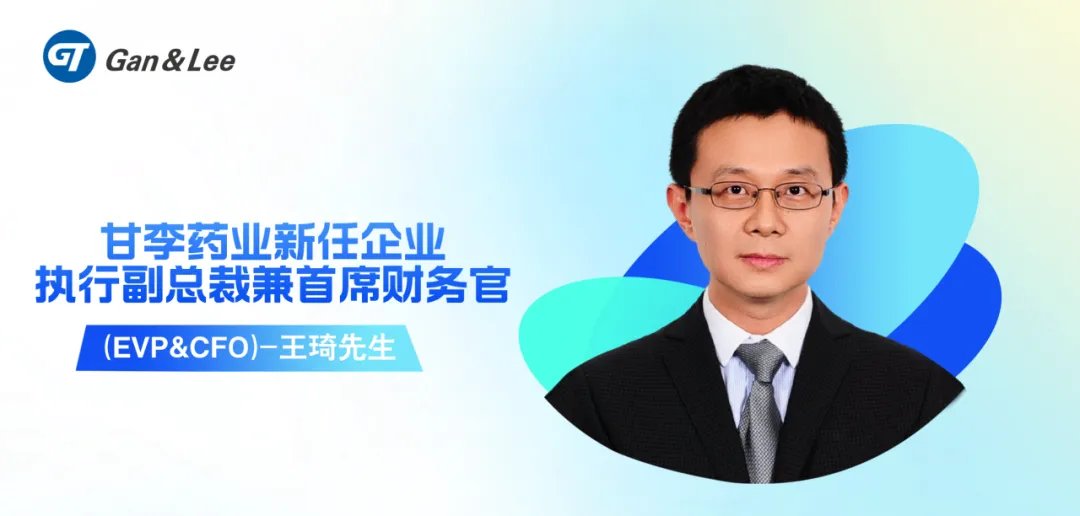
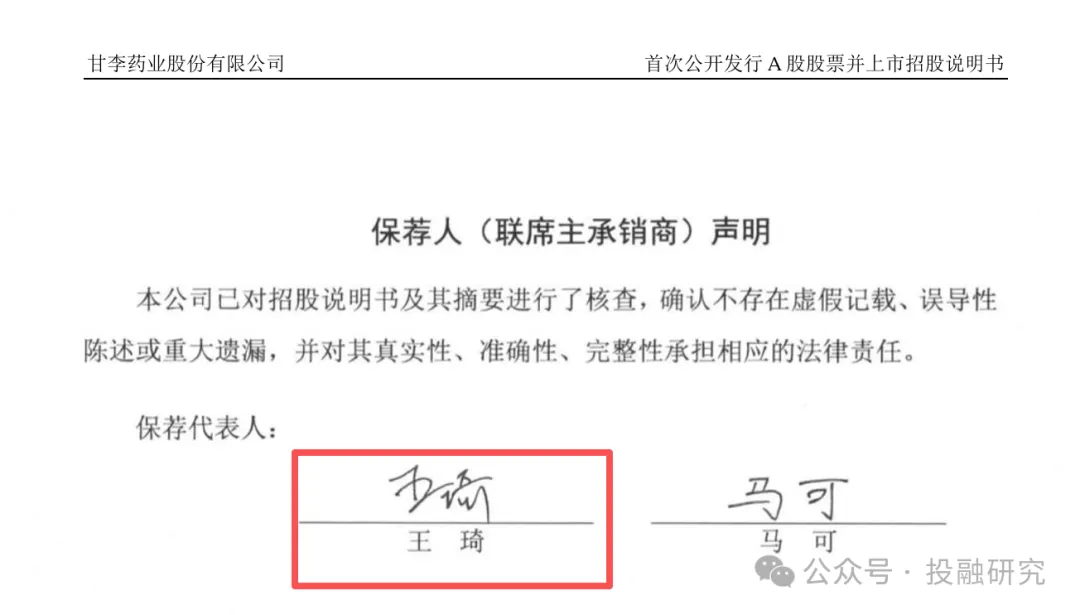
2026年3月6日,中信证券投行老将王琦——干了18年的执行总经理、保荐代表人——跳槽到甘李药业,出任CFO。
巧的是,2020年甘李药业在A股上市,王琦正是当时的保荐代表人之一。六年过去,他从"帮公司上市的人"变成了"在公司里当CFO的人"。从场边裁判,变成了场上球员。
这不是孤例。7月21日,云英谷科技上市仅55天,就从保荐人中信证券挖来投行总监安楠当CFO——34岁,心理学+金融学双学士,上市时公司甚至连正式CFO都没有。
3月10日,晶泰控股任命摩根大通执行董事周斐然为CFO,12年全球医疗健康投行经验。
▲ 数据来源:21世纪经济报道、Wind数据统计
仅2025年1月到2026年1月,超过76家上市公司新任董秘或CFO来自券商投行。2026年开年不到20天,就有8个前投行人成了上市公司董秘。保代队伍一年减少332人(从8487到8155),券商经纪人半年少了5674人。
▲ 数据来源:Choice数据、中证协、证券时报
他们不是在逃离——他们是在选"另一种管钱的方式"。
📊 一、投行在降薪,实体在挖人——两面镜子
先看一组让你沉默的数据:
▲ 数据来源:中证协、Wind、Choice数据、21世纪经济报道、中金公司年报
2026年6月,30多家头部券商扎堆修订薪酬制度——三年考核期、40%奖金递延锁定、终身风险追偿。翻译成人话就是:干砸了一个项目,这辈子都可能被翻旧账。
▲ 数据来源:今日头条金融频道、各券商公告
另一边,上市公司抢人有多猛?
| |
|---|
| 2025.1-2026.1 投行人出任上市公司高管 | |
| |
| |
| |
| |
▲ 数据来源:21世纪经济报道、Wind、证券时报、Choice数据
两边的镜子一照,答案就出来了:一边是蛋糕缩水50%+收入锁死,一边是股权激励+长期回报。不是投行人突然爱上了实业,是实业给的"期权"比投行给的"奖金"更有想象力。
💡 二、两种人的脑子里,装的是两套账本
投行人和实体CFO,都叫"管钱的"。但管的不是同一种钱。
投行人的世界:交易型现金思维
投行人的整个职业生涯,建立在"撮合"上。IPO、定增、并购——每一笔都是一次性的交易。交易完成了,钱就到手了。下一个项目、下一笔佣金,是下个月的事。
关注点:估值倍数、交易结构、监管审批。现金流特征:大进大出、高度不确定、项目制。时间尺度:3-6个月一个周期。
实体CFO的世界:运营型现金思维
实体CFO的每一天,都在和"流动"打交道:
看明白了吗?投行人关心的那六个指标里,有四个实体CFO每天都在盯,投行人从来不看。而投行人在意的估值倍数、可比交易、市场窗口——实体CFO可能半年才关注一次。
举个极端例子:一家公司,账面盈利1亿,但有8000万是应收账款——货发出去了,款没回来。
投行人的反应:"营收增长不错,估值可以上调。"实体CFO的反应:"去催款,马上,今天不回来就别下班了。"
同一个数字,两种人的解读完全不同。因为一个人吃的是交易佣金,另一个人扛的是公司现金流断裂的风险。
🏭 三、三个真实案例——投行人进了实体,发生了什么
案例一:甘李药业王琦——"操盘手变成球员" 🎭
王琦在中信证券干了18年,亲手帮甘李药业IPO。2026年回来当CFO,身份从"乙方顾问"变成"甲方高管"。甘李药业账上40亿现金理财,但公司要转型创新药+国际化——减肥药GLP-1类似物、License-out海外授权——哪一样都需要一个"会跟资本市场讲故事的人"。
王琦的投行背景意味着:他知道怎么设计融资方案,怎么讲估值故事,怎么跟国际药企谈判。但投行做完交易就走人,CFO要负责后面所有的执行和合规——这中间的落差,是大厂高管到内部管家的降维,不是升维。
▲ 数据来源:甘李药业公告、同花顺、券商中国
案例二:鸣鸣很忙王钰潼——年薪5340万,97%是股权 💰
38岁的王钰潼,华兴资本投行出身。2021年,他的明越资本担任零食很忙(鸣鸣很忙前身)2.4亿元A轮融资独家FA。2023年,他直接加入鸣鸣很忙当CFO。年薪5340万——但97%是股权激励。
▲ 数据来源:鸣鸣很忙招股书、百度财经
这个薪酬结构本身就是一个信号:鸣鸣很忙要的不是一个"会做账的会计",而是一个"押注公司未来的合伙人"。
案例三:智租换电田威——5年4家公司CFO 🔄
39岁的田威,国金证券投行出身,历任三家公司CFO:投行→三问家居投融资总监→华塑科技CFO→艾力特生物CFO→智租换电CFO,5段履历。
一句话点破:投行人的职业路径天然带有"套利基因"——哪家公司要上市了,就去当CFO,IPO成功后股权兑现,再去下一家。这本身没有对错。但问题是:频繁换公司的人,到底能不能理解实业的"慢逻辑"?实业不是项目制,是持续的、滚动的、没有任何终点的长跑。
🪞 四、对30-40岁职场人的三个启示
启示一:别被"收入结构"骗了 🎯
鸣鸣很忙王钰潼97%是股权,甘李药业王琦未签固定高薪。他们赌的不是"今年能拿多少年终奖",而是"三年后公司值多少"。投行的奖金是一条递减曲线——蛋糕越来越小、锁定期越来越长。而实体CFO的股权是一条指数曲线——前提是公司真的能做大。
启示二:生意的本质不是利润表,是现金流量表 📋
投行教你的:利润增长30%,PE给25倍,估值就是XXX。
实体教你的:账上现金只够发6个月工资了,应收账款3个月后才到账,供应商催款单堆了半尺高。
做投行的时候,你帮别人算估值。做CFO的时候,公司的每一分钱花出去都像割你自己的肉。破产不是因为利润表红了——是因为现金流断了。利润是观点,现金流是事实。
启示三:钱往哪流,人就该往哪走 🚀
投行在降薪缩编:人均收入腰斩54.74%、绩效递延锁死、终身追偿。实体在疯狂挖人:76家公司一年抢投行人。这个方向性信号,比任何券商研报都真实。
30-40岁,正是该认真想"后半辈子靠什么吃饭"的年纪。继续在券商卷奖金?还是去实业拿股权?没有标准答案,但现金流不会撒谎——当投行人的收入从"今年发"变成"三年后分批发、还可能追回",实业公司的"三年锁定期+股权翻倍可能"就从一个选项变成了一个出口。
🎯 收尾
投行高管跳槽实体CFO,不是降维打击,是换了一套操作系统。
投行思维:把公司当成一个"交易标的"——取出来、定价、卖掉。实体思维:把公司当成一个"活的有机体"——造血、循环、生长。
两者的共同点只有一个:都在管钱。但一种钱是"别人的交易佣金",另一种钱是"自己的股权价值"。
从二级市场到实业,不是向后转,是向前看。当你开始关心一家公司明天的现金够不够付工资——而不是下个月的IPO能不能过会——你才真正懂了"现金流"三个字。 💧