人才招聘
人才
招聘
猎头
跳槽
行业商讯
当前位置:
首页
>
跳槽
>打工人跳槽之思瑞浦
打工人跳槽之思瑞浦
2026-08-28 00:21:04
打工人跳槽之思瑞浦
思瑞浦微电子科技(苏州)股份有限公司,英文名3PEAK INCORPORATED,以下简称“思瑞浦”,是一家聚焦高性能模拟芯片和数模混合芯片的上市公司。它的产品不是面向普通消费者的终端设备,而是更偏底层的信号链、电源管理、接口、隔离、驱动、电池管理和数模混合模拟前端芯片,应用在工业、汽车、通信、新能源、AI服务器、光模块、电源模块、家用电器、测试测量等场景中。
一、发展历程:从信号链芯片起步,逐步转向模拟平台化布局 ⭐⭐⭐⭐
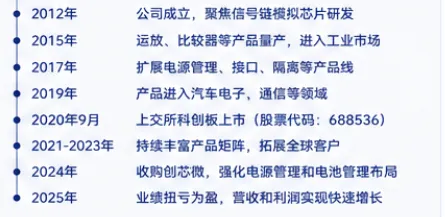
思瑞浦成立于2012年,2020年9月在上交所科创板上市,股票代码688536。公司早期主要围绕信号链模拟芯片展开产品研发和客户拓展,后续逐步扩展到电源管理、数模混合模拟前端、隔离、接口、电池管理、驱动和汽车电子相关产品。从发展路径看,思瑞浦不是单颗爆款型公司,而是持续扩展产品目录、客户场景和下游行业,
走的是模拟芯片平台化路线。
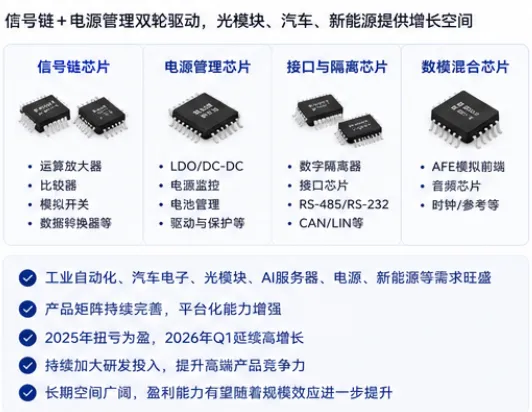
从产品演进看,思瑞浦的核心逻辑是从“信号链优势”逐步延伸到“信号链+电源管理双轮驱动”。
信号链产品包括运算放大器、比较器、模拟开关、接口芯片、数据转换器、隔离产品、参考电压等;电源管理产品则覆盖LDO、DC/DC、电源监控、电池管理、驱动和保护等方向。这类产品在系统中往往不显眼,但会直接影响信号精度、电源稳定性、可靠性和整机性能。
近几年,思瑞浦还通过收购创芯微进一步补强电源管理和电池管理产品线。创芯微主要聚焦高精度、低功耗电池管理及高效率、高密度电源管理芯片,交易完成后有助于思瑞浦完善消费电子、清洁电器、电动工具和电源管理相关场景布局。
整体来看,思瑞浦已经从一家相对聚焦的信号链模拟芯片公司,转向覆盖工业、汽车、泛通信、消费电子和新能源等多个市场的模拟芯片平台公司。
这种发展阶段既有成长机会,也会带来更复杂的组织协同和项目压力。
二、公司规模和业务数据:2025年营收21.42亿元,2026年一季度创季度新高 ⭐⭐⭐⭐
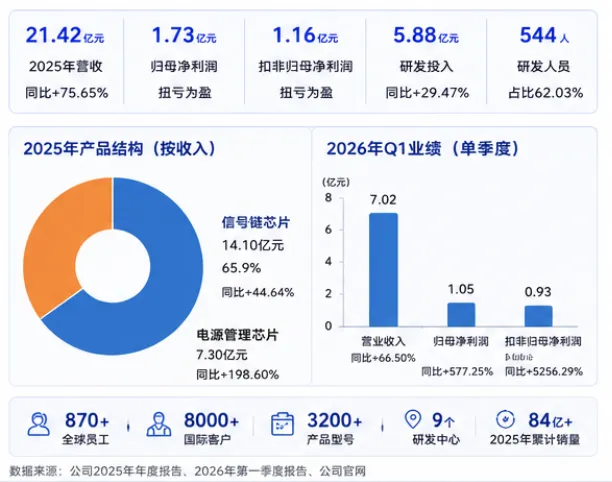
从经营数据看,思瑞浦2025年实现营业收入21.42亿元,同比增长75.65%;归属于上市公司股东的净利润1.73亿元,实现扭亏为盈;扣非归母净利润1.16亿元,也较上一年明显改善。2025年公司综合毛利率为46.64%,其中信号链芯片毛利率为50.53%,电源管理芯片毛利率为39.22%。
这说明公司在经历行业周期调整后,收入和利润端都有较明显修复。
从产品结构看,2025年思瑞浦信号链芯片实现销售收入14.10亿元,同比增长44.64%;电源管理芯片实现销售收入7.30亿元,同比增长198.60%。信号链仍是公司收入基本盘,电源管理则成为增长更快的方向。随着创芯微并表和产品协同推进,公司在电池保护、AC/DC、电源管理等方向的产品线进一步扩展。
进入2026年第一季度,思瑞浦实现营业收入7.02亿元,同比增长66.50%,环比增长14.88%,并已连续8个季度实现收入增长;归母净利润1.05亿元,同比增长577.25%;扣非归母净利润0.93亿元,同比增长5256.29%;综合毛利率为47.66%。这个季度表现比较关键,说明公司业绩反转不是只停留在2025年全年口径,而是在2026年初继续延续。
从公司规模看,思瑞浦官网披露其拥有870余名全球员工、8000余家国际客户、3200余款产品、9个研发中心,2025年累计销售数量超过84亿颗。公开资料还显示,截至2025年末,公司研发人员544人,占员工总数的62.03%;研发投入5.88亿元,占营业收入的27.46%。
这些数据说明,思瑞浦是一家研发驱动特征非常明显的模拟芯片公司。
三、员工薪资:研发和产品类岗位有吸引力,岗位差异明显 ⭐⭐⭐⭐
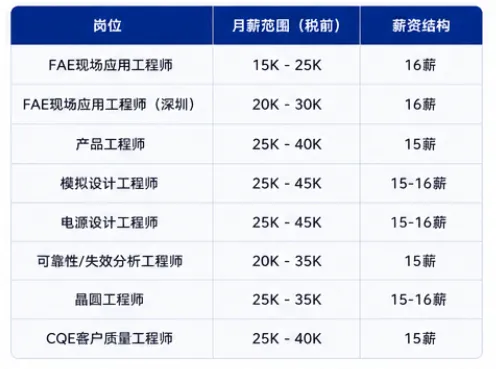
从公开招聘平台样本看,思瑞浦的薪资在模拟芯片公司中具备一定吸引力,尤其是产品工程、FAE、晶圆工程、可靠性和失效分析、CQE客户质量、电源模拟设计、信号链模拟设计等岗位。猎聘公开样本中,FAE现场应用工程师可见15K—25K并标注16薪,深圳FAE岗位可见20K—30K并标注16薪,晶圆工程师可见25K—35K,可靠性和失效分析工程师可见20K—35K并标注15薪,产品工程师可见25K—40K并标注15薪,CQE客户质量工程师可见25K—40K。职友集样本显示,思瑞浦相关岗位中较多集中在20K—50K区间。需要说明的是,招聘平台样本只反映部分在招岗位,不等同于公司全员统一薪资,也不能直接代表最终offer。
从岗位结构看,思瑞浦的薪资差异主要由岗位技术门槛、产品线重要性、项目经验和所在城市决定。模拟设计、信号链、电源管理、接口、隔离、车规、光模块相关产品、产品工程和FAE岗位,通常更看重具体项目经验和产品理解;测试、可靠性、失效分析、晶圆、封装、质量和供应链岗位,则更强调问题定位、工程经验和跨部门协同能力。
四、工作强度:研发属性强,产品迭代和客户导入压力比较明显 ⭐⭐⭐⭐
思瑞浦的工作强度需要结合模拟芯片行业本身来看。模拟芯片研发不同于单纯软件开发,产品从规格定义、电路设计、版图实现、仿真验证、流片、测试、可靠性验证、客户导入到量产反馈,每个环节都可能遇到复杂问题。尤其是信号链、电源管理、隔离、接口、车规和光模块相关产品,对精度、噪声、功耗、线性度、温漂、可靠性、EMC、ESD和长期稳定性都有较高要求。
对于研发岗位来说,压力主要来自产品性能指标、流片风险、项目节点和问题定位。
模拟芯片问题往往不能简单通过日志定位,而要结合电路、工艺、版图、封装、测试条件和客户应用环境一起分析。
对于产品工程、测试、可靠性和质量岗位来说,压力来自量产一致性、失效分析、客户审核、可靠性验证和异常闭环。对于FAE和销售岗位来说,压力则更多来自客户导入、现场支持、交付节奏和跨部门协调。
思瑞浦目前处在收入快速恢复、产品线扩张和平台化发展的阶段,这意味着内部研发、产品、质量、供应链和销售体系都会承受较强的协同压力。尤其是汽车、光模块、服务器、新能源和电源管理相关业务,客户要求更高,产品验证周期更长,问题闭环更严格。
收入增长对员工来说是机会,但往往也伴随着项目密度、客户需求和交付压力的提升。
五、发展前景:光模块、汽车、新能源和电源管理带来空间,持续增长看平台化能力 ⭐⭐⭐⭐
从发展方向看,思瑞浦所在的模拟芯片赛道具有长期需求。
工业控制、汽车电子、光模块、AI服务器、电源模块、新能源、电网、测试测量和家用电器,都需要大量信号链和电源管理芯片。随着系统复杂度提升,模拟芯片在信号采集、电源转换、隔离通信、可靠性保护和系统监控中的作用会更加重要。
思瑞浦未来的成长逻辑主要看四个方向。第一是信号链基本盘能否继续稳住,信号链产品毛利率较高,也是公司长期积累较深的方向。第二是电源管理能否持续放量,2025年电源管理收入增长接近两倍,创芯微并表后进一步扩展了产品和客户场景。第三是光模块、服务器和泛通信方向能否持续打开增量,高速光模块中的模拟前端、接口和电源相关器件有望成为新的增长来源。第四是汽车电子能否持续突破,截至2025年末,公司累计量产300余款车规级芯片,汽车市场营业收入已超过3亿元,说明车规业务已经具备一定规模基础。
不过,发展前景也需要理性看待。模拟芯片行业竞争正在加剧,国产厂商持续增加,部分标准化产品存在价格压力。
高端产品虽然毛利和客户粘性更好,但研发周期长、认证要求高、试错成本大。思瑞浦虽然在2025年完成扭亏,2026年一季度继续增长,但后续能否持续提升盈利能力,还要看研发产出效率、产品结构、费用控制、客户导入和供应链保障能力。
总结
综合来看,思瑞浦是一家研发属性强、产品矩阵持续扩展、2025年完成业绩反转、2026年一季度继续增长的模拟芯片公司
对于求职者而言,思瑞浦适合希望在模拟IC设计、信号链、电源管理、接口隔离、产品工程、测试验证、可靠性、FAE、质量和供应链方向长期积累的人。它能提供真实产品、真实客户和真实工程问题,当然也会带来较强的研发、验证、客户支持和项目交付压力。
如果求职者看重技术深度、产品落地和模拟芯片行业长期积累,思瑞浦值得关注;如果更看重低压力、弱项目节奏和边界非常宽松的工作环境,则需要谨慎评估具体岗位。
选择思瑞浦这类公司,本质上是在进入一个正在向平台化发展的国产模拟芯片体系,能获得较好的产品化经验,也需要接受研发难度、客户认证和行业竞争带来的压力。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
不用跳槽就换了老板
每日一家公司跳槽真相——深圳荣耀
最新文章
不用跳槽就换了老板
时大漂亮光速“跳槽”:辛巴亲手带出的徒弟,还是被别人“顺”走了
我该不该跳槽
跳槽到新公司才知道人家怎么整理出入库的
民办幼师跳槽到公办园,之前的教龄认不认?
为什么奥迪设计总监跳槽比亚迪?一位老司机的深度解读
跳槽之后职级降了但工资涨了,值不值?
跳槽时对方问离职原因,打工人怎么答不减分?
35岁上班族跳槽到新公司,能适应吗?
聘了主治再跳槽?他们的观点竟然...
热门文章
跳槽面试时被问跟前领导关系怎么样,职场人怎么回答?
猎头常找你聊这 3 类岗位,说明你很值钱
口述猎头|不要再问候选人想找怎样的工作了
HR如何选择合适的猎头公司?看这5点!
跳槽谈薪资时,这 4 个雷区千万别踩
跳槽之后压力更大了,是不是选错了?
35岁跳槽失败回老东家,心态崩了怎么调整?
2026行业观察:10家优质高端猎头公司
从业近20年的猎头朋友,见我之前以为AI就是豆包
你一定要知道的猎头常问问题
随机文章
10个月宝宝每天需要喝多少奶粉?
求职必须知道的国内外顶级猎头公司
#印包人才就找印刷猎头网 #最新海报 #20260626
【芯片/光通信】猎头视角下的一周热点(2026.06.26)
会计想要高薪就是要多跳槽,这里有跳槽诀窍
我在职场干了八年想跳槽,年终奖还能拿到吗?
上班族怀孕期间想跳槽,有什么要注意的?
能力OK,跳槽为什么没有收到offer
这才是离职跳槽的正确方向
【黑马猎头】最新 矿山岗位 招聘 (通风工/排水工/支护工/资料员/通风技术员,以上岗位高薪直聘 )
黑马猎头最新 矿山岗位 招聘(地质25W、采矿36W、机电24W、注安/选矿/通风 持续面试)