在职场里,大家一直有一个根深蒂固的想法: 社保一定要足额交,基数千万不能降。 尤其是年纪接近 50 岁的人,心里更是格外谨慎。
大半辈子勤勤恳恳上班,五险一金一直都是按真实工资足额缴纳,总觉得: 越到退休前,社保越不能动,一动晚年待遇就会大幅受损。
最近我接触到一位非常典型的候选人,今年49 岁。 他的情况,几乎是所有中年资深职场人的真实缩影。
今天我不用专业术语、不讲大道理,全部用大白话、真实数据、真实差额,帮大家算一笔最明白的账。
01 候选人真实情况(百分百真实案例)
这位大哥今年49 岁,距离退休仅剩11 年左右。
他职业生涯非常稳定: 连续 22 年,五险一金全部足额、高标准缴纳从来没有过低基数、从来没有断缴、从来没有低档缴纳。
在原单位: 薪资稳定、福利完善、社保公积金拉满, 唯一的问题就是:多年薪资涨幅极低,几乎不涨薪。
就在近期,他拿到了一份非常不错的新工作机会: ✅ 岗位升级为管理岗✅ 整体年薪直接上涨幅度非常可观✅ 平台更大、发展更稳
唯独唯一一个缺点: 新公司薪资给得高,但社保、公积金按当地最低基数缴纳。
也正是这一点,让他彻底纠结、整夜犹豫:
“我都快 50 岁了! 一辈子都是高标准社保, 最后十几年如果社保交低了, 我退休是不是每个月要少领很多钱? 晚年是不是直接亏大了?” |
相信所有 45 岁以上的职场人,心里都有一模一样的顾虑。
02 先说真话:低基数社保,确实不合规
不管公司规模多大、是不是正规企业, 国家规则非常明确:
社保、公积金,必须按照员工实际工资缴纳。
员工年薪几十万,却按最低基数交, 从政策层面来说,确实属于没有足额缴纳。
但今天我们不聊企业规不规范, 我们只聊**普通人最关心的问题: 对我个人来说,到底亏不亏?损失大不大?
03 重点算账:49 岁跳槽,到底亏多少、赚多少?
很多人凭感觉觉得: “年纪大了,社保一降,退休金直接亏很多。”
真实数据完全不是这样。
先看他的社保底子(非常厚)
总缴费年限:22 年足额高基数社保
剩余缴费年限:11 年
养老金的计算方式很简单: 看一辈子的平均缴费水平。
他前 22 年,全部是高分、高基数打底, 已经把终身平均水平牢牢拉高。
最后 11 年哪怕按低档交, 根本拉不垮他整体的养老待遇!
真实差额测算(精准数字)
我给大家算最直观、最落地的数字:
假设他继续干到退休: 全程新公司低基数缴纳
最终退休待遇差额: ✅ 每月退休金仅少领 200–300 元✅ 一年少领约 2500–3500 元✅ 未来 20 年退休生活,总共差额不超过 7 万元
这是封顶最大亏损值。
再看他跳槽赚到的现金(真实收益)
新工作,每年纯现金多收入十几万。
我们按保守数据计算: 每年多赚 10 万 × 剩余 11 年 = 多赚 110 万现金
总账对比,一目了然
终身社保最大亏损:7 万元职业生涯剩余现金收益:110 万元
我相信,任何人都能看懂这笔账: 为了未来一辈子总共 7 万的养老差额, 放弃当下实打实 110 万的现金收入,根本不划算。
04 低基数社保,真正影响的只有 3 件小事
结合这位 49 岁候选人的情况,我讲最真实、最接地气的影响:
医保个人账户每个月少几十元入账日常看病、买药稍微少一点,完全可以用多赚的现金轻松覆盖。
公积金每月入账变少他这个年纪,基本不再买房、不再贷款,公积金多少,对生活几乎没有影响。
未来如果裁员赔付,按申报基数算这点需要自己注意,留存工资流水、个税记录即可,风险可控。
除此之外,没有任何巨大损失,更不会 “晚年吃大亏”。
05 为什么年轻人、中年人、快退休的人,选择完全不一样?
我从业多年,总结出最朴素、最真实的职场规律:
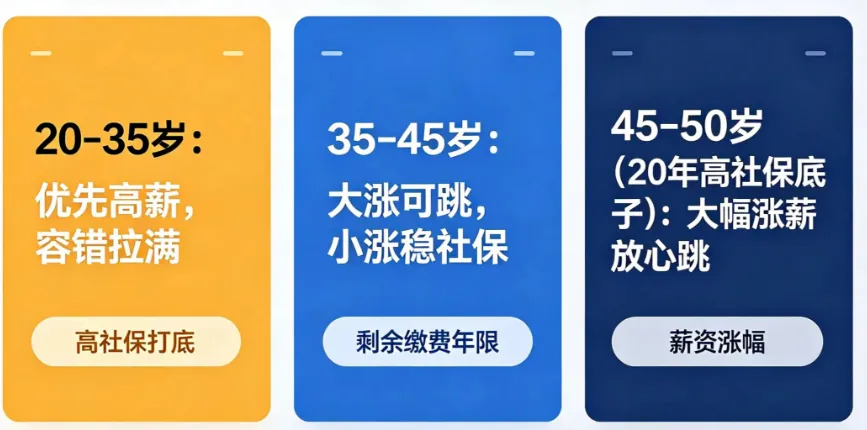
20–35 岁年轻人
社保可以随便换、随便低基数。 未来还有二三十年可以补救,赚钱永远比社保重要。
35–45 岁中年人
家里开支最大、压力最重。 只要薪资涨幅够大,优先选高薪,社保差额完全可以忽略。
45–50 岁、有 20 年以上足额社保底子的人
属于职场最有容错率的人群!前大半辈子社保已经交得非常完美, 最后几年,完全有资格、有底气选高薪、选收入。
只有一种人不能随便降社保: 前期社保交得差、年限短、基数低的人。
像本文这位候选人: 22 年高社保打底的人,根本不怕最后 10 年基数变低。
06 给 45–50 岁职场人的真心建议
1、不要被 “社保一定要交满、交高” 的焦虑绑架社保是细水长流的小钱, 中年最后一波高薪涨幅,是改变家庭生活质量的大钱。
2、有 20 年以上足额社保,你就拥有跳槽特权你的底子,足够托住你晚年的养老保障,不用过度恐慌。
3、晚年不差每月 200 块,但是中年差每年 10 万块这是所有中年人最真实的生活真相。
07 最后总结一句大实话
很多人不敢跳槽,不是怕真的亏, 是不懂算账、只会跟风焦虑。
真正算完账你就会明白: 快 50 岁、拥有 20 多年足额社保的人, 高薪低社保的工作,完全可以放心接! 损失极小,收益极大!**
评论区来讨论如果你今年 49 岁, 交了 20 多年的完美社保, 一份年薪大涨、但社保低配的管理岗, 你会选择跳槽吗?评论区说说你的真实想法。
我是Mandy,一个只聊真话的变压器行业老猎头。如果你觉得自己陷入了“加班没输过,涨薪没赢过”的怪圈,或者想看看那些藏在深海的高薪职位,来找我聊聊。私信我:13585474490,别让明年的你,还在重复今年的穷忙