当前位置:首页>跳槽>网红经济学家们,正在集体“跳槽”香港保险!

网红经济学家们,正在集体“跳槽”香港保险!

  • 2026-10-30 06:43:34
网红经济学家们,正在集体“跳槽”香港保险!

5月的香港保险公司,比维港的游客还热闹。

继罗振宇、吴晓波、任泽平、樊登之后,又一批内地网红经济学家密集赴港。5月15日,著名金融学者香帅将现身永明,主题是“新秩序·新财富”;同一天,清华博士、CCTV特邀专家胡乃军将去友邦,讲“跨越经济周期,中产阶级的资产防御攻势”。

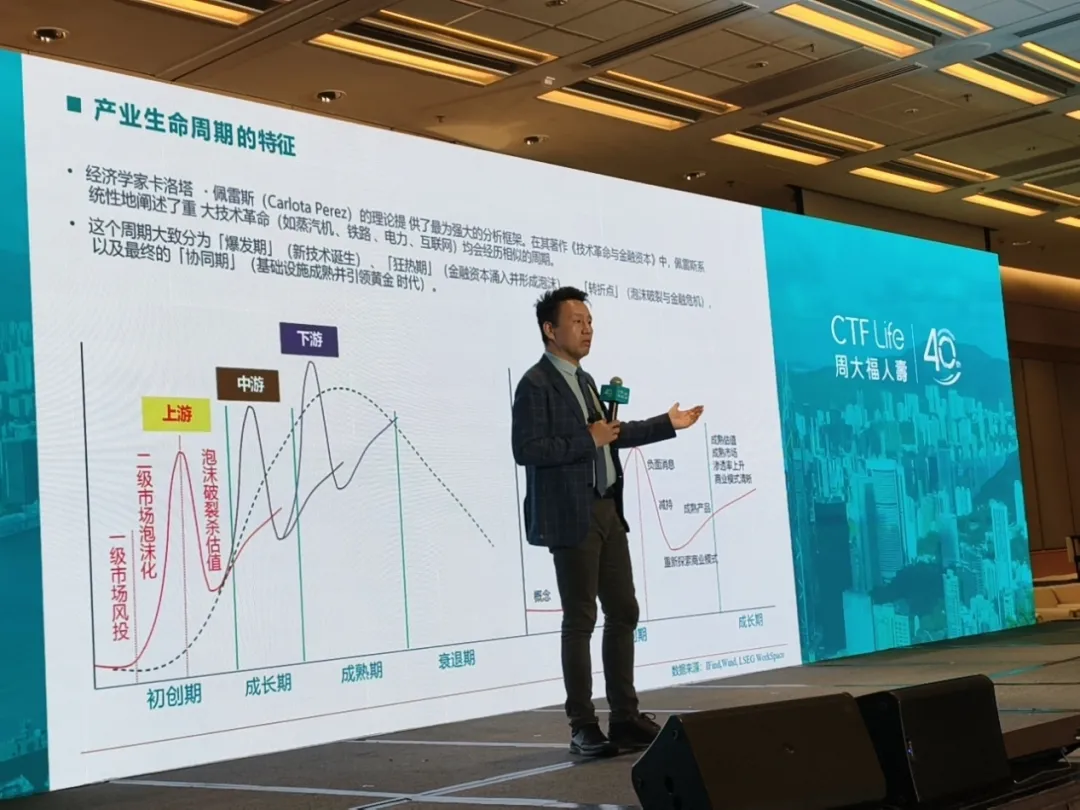
而就在上周,经济学家付鹏刚刚在周大福人寿完成了一场关于锚定长期价值的深度交流。

他们不是来站台的。这些长期研究宏观经济、深谙资产配置逻辑的人,正在用行动表达同一个判断——当内地的利率、资产、增长模式集体换挡时,香港保险或许是承接家庭财富最稳的那张底牌。

01、付鹏“三登”理论 

付鹏用一个生动的“小登、中登、老登”比喻,把投资者按年龄、财富阶段和风险偏好拆成了三类。

20岁小登:一人吃饱全家不饿,他要的是“今年5万明年梭哈变50万”。对于一个只有5万块的年轻人来说,跟他讲7%至8%的复利增长毫无意义。他不需要确定性,他想要的就是不确定性。

60多岁老登:改革开放三四十年积累了一定财富,第一要务是健康,最头疼的是怎样把资产平稳交给二代甚至三代。这个阶段不可能像年轻人一样拼命创业创新,风险偏好和身体条件都不允许,考虑的是稳定性投资、确定性投资、如何找到价值。

中登:最焦虑的一群人。上有老下有小,这边看着梭哈的机会不敢进,那边想躺平又躺不下去,上下青黄不接。

资产配置没有标准答案。今天中国利率水平仍然很低,一些小型商业银行和城商行的存款利率早就低于1%了。一边是低利率,一边是科技很热,两个现象同时存在,并不矛盾。

政府债务仍然很高,居民债务还没有完全出清,房地产只是防止暴雷,存量债务也没有完全出清。债务压制利率,这就是国内利率低的根本原因。

所以付鹏给年轻人一句话:别在老登的领域里刨食,旧有行业债务杠杆不断叠加、竞争持续加剧,很难从中挣到钱,去AI行业才有空间。

而真正焦虑的,是中产阶级的中登。老登不焦虑,因为努力已经结束了,求的是稳定;小登也不焦虑,年轻本身就意味着更多可能性。

02、三个容易忽视的风险

付鹏在交流中特别强调了三个容易被忽视的风险和误区,每一条都精准命中中产家庭的配置盲区。

第一个误区:把资产过度集中于单一制度体系之下。资产配置应该多元化,在全球范围内保持分散性。付鹏坦言自己家庭资产与子女教育都做到了充分的全球分散。

这也是香港保险被这些经济学家集体看中的核心原因——它天然就是一张跨制度、跨货币、跨市场的分散化底仓。

第二个误区:把“长期持有”简单等同于“价值投资”。真正的价值投资,首先是对资产的甄别与挑选。最有价值的资产,一定是自身能够产生现金流回报的。

要仔细分辨它到底是纯投机波动性资产,还是具备价值性的资产,关键就是看在时间维度上能不能持续产生现金流回报。而一份架构合理的香港分红储蓄险,恰恰能在超长周期里提供可预期的终身现金流。

第三个风险:活得久的风险。年龄大了以后,个体获取现金流的能力会下降,家庭必须提前规划。

付鹏以自己为例,强调从40岁左右开始,整个家庭的资金规划包括现金流规划都应该提前做好。不要等老了指望孩子,也不一定能指望上。这件事,本质上是家庭自己需要提前考量的。

能产生长期现金流的优质资产,在全球低利率环境下越来越稀缺。而香港保险公司依托全球资本市场进行多元化配置,正是少数能持续提供这一功能的工具。

这也是为什么越来越多经济学精英入局香港保险。这背后不是商业站台,而是对价值的认可和相互成就。

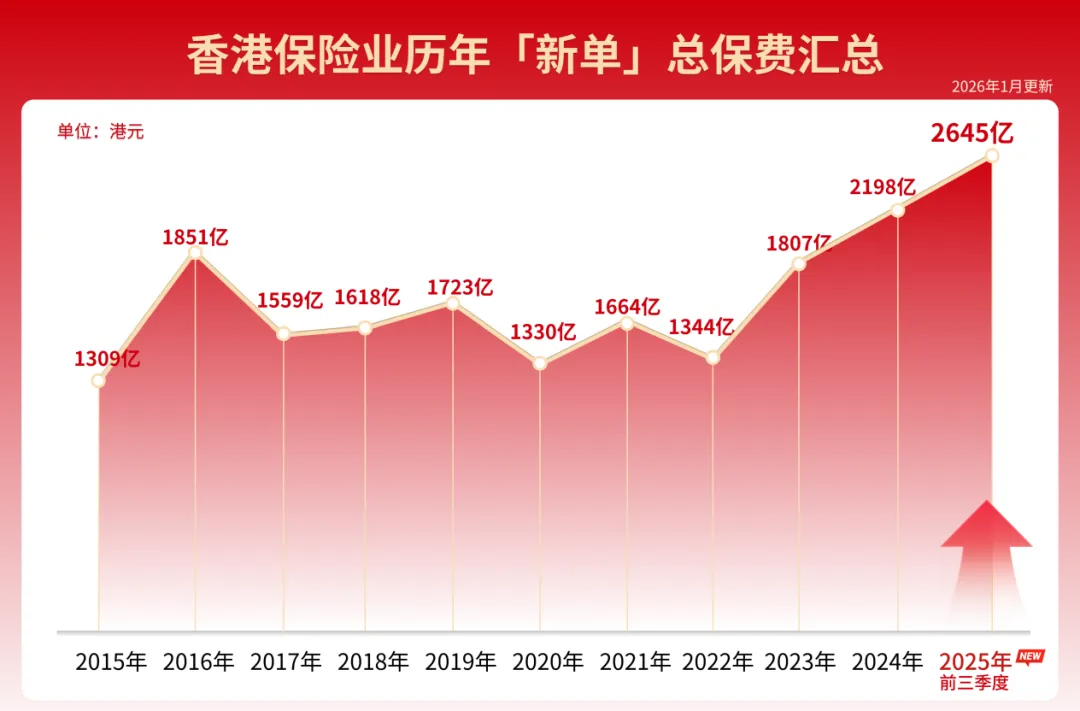
根据香港保监局最新数据,2025年全年度香港个人新单总保费高达3309亿港元,同比暴涨50.6%,史无前例地刷新历史纪录。

香港是全球保险枢纽,保险渗透率全球第一,保险密度全球第二。全球十大保险公司中有六家在香港获授权经营保险业务。

能够在竞争激烈的市场上持续开展业务的,大多是规模较大、发展成熟的跨国保险集团,稳健经营百余年,穿越过数次战争与金融危机,抗风险能力极强。

03、说句得罪人的大实话

前文把经济学家入局港险的逻辑和资产配置的核心要点讲透了。但最后这道关卡,才是决定一切能否兑现的关键。

香港保险业确实拥有全球顶级的监管架构和法律保护,但制度保障的是游戏规则的公平,保障不了单款产品的投资表现。

我们团队上周帮一位老客户复盘了一份持有7年的“大品牌高分红”保单。当年代理人把预期收益说得天花乱坠,客户觉得大厂出品,闭眼入就行。

结果穿透底层持仓一看,不禁倒吸一口凉气:该产品为了博取高收益,竟将超过四成的底层资产押注在某个高杠杆地产基金上。随着全球商业地产波动,那部分净值早已缩水近四成。

虽然表面的分红实现率还通过“平滑机制”维持在95%以上,但支撑高回报的那块“压舱石”,内部早已裂痕累累。

这就是最扎心的真相:传承功能再完美,底层资产如果是个雷,百年之后传给子孙的就不是财富,而是窟窿。

为此,我们团队深度拆解了市场主流产品,整理了这份《2026香港保险深度避坑指南》,里面不讲虚的,只给硬货:
✅ 12家主流保司近5年真实分红实现率波动表

✅ 8个“保险合同里小字藏雷”真实案例

✅ 3类必须核查的股东背景与敏感度评级

这份资料是我们付费咨询团队的内训手册精编版。很多没人明说、却足以改写最终收益的细节,都藏在数据的褶皱里。

如果你不想让自己的资金在长周期里裸奔,可以私信我,我发给你。看不清底牌之前,绝不轻易下注,这才是成熟投资者的终极修养!

本文仅作信息分享,不构成投资建议。市场有风险,决策需独立。香港保险产品以官方合同为准,配置前请务必了解条款细节,并严格遵守国家外汇管理法规。

最新文章

随机文章