医保和养老金正式解绑!
7月起正式执行
5月22日,国务院发布了一份重磅文件:
👉《关于推行常住地提供基本公共服务的实施意见》
里面有一条重要条款,7月1日起全国执行:
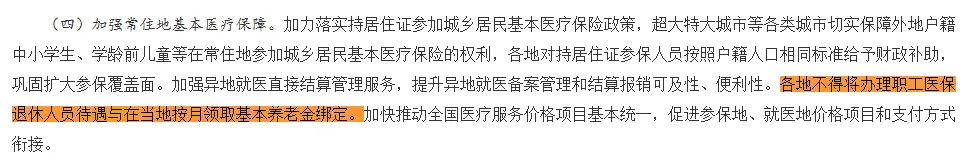 *摘自国务院关于推行常住地提供基本公共服务的实施意见
一句话总结:办理职工医保退休,不再和养老金的领取地捆绑
变化在哪里?
👉以前:退休想回老家养老?可以,但在工作地交了几十年的职工医保退休待遇可能需要转成老家的居民医保——报销比例差出一大截!
✅新规后:办医保退休只看两个硬指标——年龄到没到+医保缴够没,医保退休待遇不变!
举个🌰:
你在深圳工作交医保,退休后想回老家湖南养老,新规后,只要你医保缴满了深圳规定的年限,照样能在深圳办医保退休,待遇不变~
怎么判断五险一金到底要不要转呢?
我们接着往下看⬇️
新规下,五险一金要不要转移合并?
2026年起这样处理
这个问题,首先要明确一点⬇️
社保转移,是参保人员跨统筹区域流动就业时,转移保险关系的过程。
并非换一份工作就需要转移,仅针对异地工作人群,同一城市工作无需转移;且换城市工作不转移社保,账户不会被清空,只需在退休前将各地社保记录合并即可,频繁转移反而会增加麻烦。
但由于五险一金对应的保障场景不同,还是有一些细微差别:
我们先来说说公积金要不要转移合并:
公积金转移是否有必要?
关键看工作稳定性、城市政策与长期需求
公积金转移能提升资金使用效率,但并非所有人都需要办理。经常更换工作城市的人适合合并账户以累积缴存年限,而长期定居的人则应重点比较两地政策差异。
但今年以来,多地陆续放宽公积金提取政策,尤其对于租房、买房的小伙伴,公积金及时合并非常重要!
很多上班族都有这样的困扰:
之前在其他城市打工缴纳了公积金,换了新工作之后,就新开了一个公积金账户。新旧账户资金分开存放,平时没感觉,等到打算买房、办理商转公、大额租房提取时,才发现账户余额分散,直接拉低了公积金可贷额度,白白错失省钱机会。
满足下面任意一种,都建议尽早把公积金账户合并:
跨城市换工作,开通了新公积金账户要用来租房、买房、装修等提取;
在外省务工,现在回到老家定居,想要把外地公积金并入本地账户;
工作调动后,省直公积金与市级公积金账户需要合并归集。
两个高频误区解答:
误区1:转移公积金,会清空缴存年限,影响公积金贷款资格?
不会。异地转移接续后,你的公积金缴存时长是连续累计计算,年限不会清零,完全不影响公积金贷款要求的连续缴存条件。
误区2:原公积金账户封存了,就没办法转移?
只要原账户只是正常封存,没有被司法冻结、没有未办结的提取业务,就可以正常申请转移。
再来看看五险中,不转社保影响最大的是什么?
不转社保,影响最大的是医疗报销和养老待遇
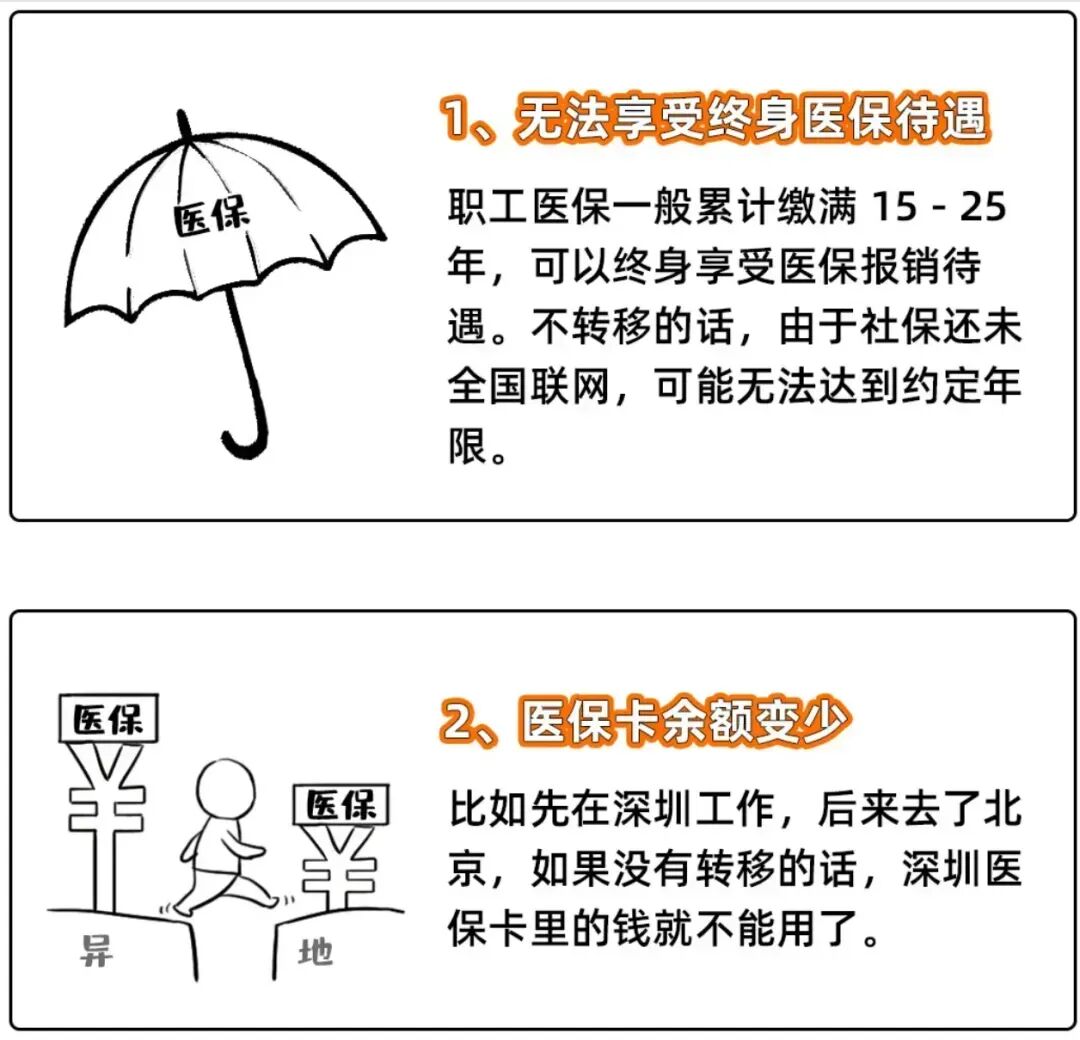
1.医保方面:影响医疗报销权益(仅针对职工医保)
很多伙伴经常留言问小编的问题是:从深圳去北京工作了,医保怎么办?
这样的情况,如果不转移,就会面临两个问题:
⚠️注意:居民医保交一年保一年,无缴费年限累计、无个人账户余额,无需转移;居民医保和职工医保之间,也无法办理转移。
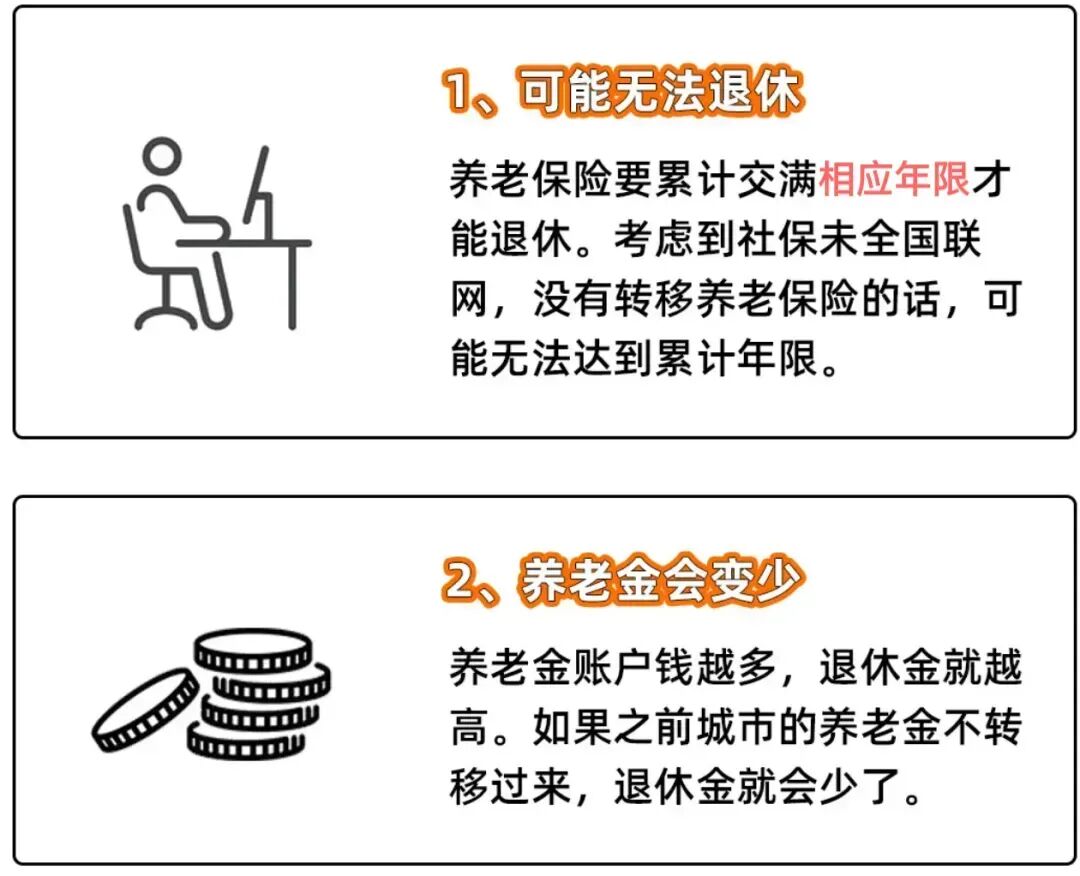
2.养老方面:影响退休金领取
去异地工作,不转养老保险也会面临两个风险:
换工作后,社保断缴怎么办,可以补缴吗
另外一个容易在换工作的时候遇到的问题是🙋:
社保断缴了怎么办?
社保断缴影响最大的有三个方面:
✅养老保险:不影响退休领取资格,但遵循多缴多得、长缴多得,断缴会缩短累计缴费年限,直接导致养老金数额减少。
✅医疗保险:大部分地区断缴次月即无法享受医保报销,仅个人账户余额可刷;极少地区断缴3个月内可报销(以当地政策为准)。断缴3个月,需连缴6个月恢复报销;断缴6个月,需连缴1年恢复。
✅生育保险:断缴后无法报销产检、分娩、手术费用,也不能领取生育津贴;多数地区要求生育前连续缴纳9个月以上才可享受待遇。
社保断缴补缴分个人原因和单位原因,两种情况处理方式完全不同,其中个人原因断缴一般不可补缴。
1.个人原因断缴(如离职未找到新工作)
不可补缴,建议离职后以灵活就业身份继续缴纳职工社保,避免社保断缴,具体缴费方式有3种:
✅线上缴费:当地税务局小程序/公众号;微信/支付宝「城市服务-社保」办理参保登记并缴费。
✅线下缴费:携带有效身份证,到就近街镇/乡社区事务受理服务中心办理参保。
✅银行代扣:到指定银行办理社保代扣业务,实现每月自动扣款。
2.单位原因断缴(如单位未按时足额缴纳)
可要求单位补缴,根据《社会保险法》,用人单位有义务为职工补缴,职工无需主动申请,仅需确认劳动关系且未达法定退休年龄。
✅补缴流程:单位向社保费征收机构提出申请→机构审核并核定补缴金额→单位在规定期限内缴纳本金及滞纳金。
✅所需材料:补缴月工资凭证复印件(盖财务章、公章+员工签名)、劳动合同复印件;单位补缴申请(注明员工信息+盖公章);部分地区需额外提供营业执照副本、法人身份证明。
⚠️注意事项:补缴受法定退休年龄和时效限制,退休后不可补缴;部分地区仅允许补缴一定年限内的欠费。