非正文:本文部分信息来源粉丝投稿,欢迎大家评论区交流,打工人互助!
一、公司介绍·发展历程
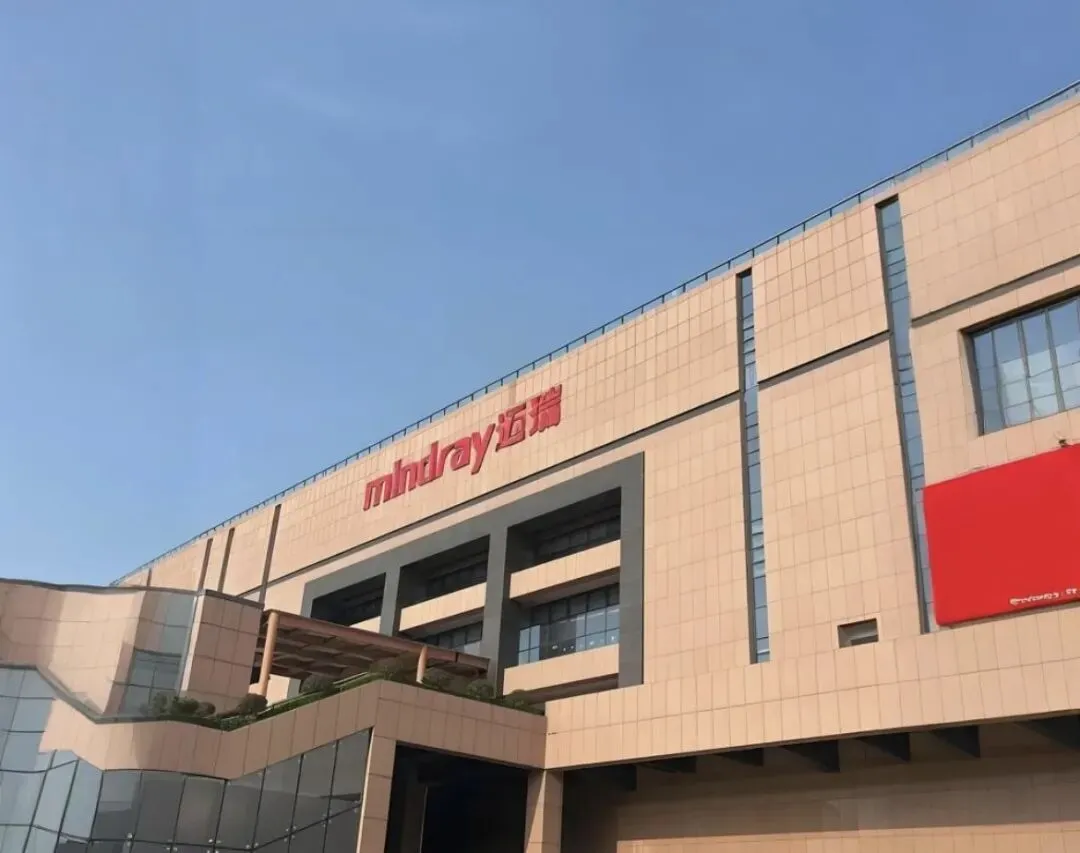
1991年:徐航、李西廷创立深圳迈瑞生物医疗电子股份有限公司,总部设于深圳,以代理进口医疗设备起家,后转向自主研发。
1993年:推出中国第一台自主研发多参数监护仪MEC-509,打破外资垄断。
2006年:作为中国首家医疗设备企业在纽交所上市。
2016年:完成私有化从美股退市。
2018年:在深交所创业板上市(股票代码:300760)。
2023年:收购德国DiaSys体外诊断公司,强化IVD全球布局。
2024年:营收367.26亿元,归母净利润116.68亿元;海外收入占比38.79%。
2025年:营收332.82亿元(同比-9.38%),归母净利润84.51亿元(同比-28.01%);海外收入176.50亿元,占比53%,首次超国内。
2026年:业绩拐点显现,Q4营收同比转正,海外业务成核心增长引擎。
公司地址:深圳
创始人:徐航、李西廷(核心管理团队)
核心股东:股权结构集中,管理层持股比例高
人员规模:约2.1万人
业务布局:聚焦生命信息与支持、体外诊断(IVD)、医学影像三大核心领域,延伸至微创外科、动物医疗等;产品远销190+国家,覆盖国内99%三甲医院。
二、行业地位⭐⭐⭐⭐⭐
全球医疗器械TOP25,中国医械绝对龙头,多项产品全球市占率前三。
- 市场份额:国内监护仪市占率60%-70%;全球监护仪市占率12.3%(第3)、麻醉机9.8%(第2)、血球分析仪7.5%(第3)、超声6.2%(第4);IVD国内市占率约10%,县域医共体生化分析仪集采中标73.42%份额。
- 客户覆盖:国内覆盖99%三甲医院;海外进入梅奥诊所、约翰霍普金斯等国际顶尖医疗机构。
- 核心优势:研发投入占营收10%+,研发人员占比约27%;拥有数百项全球注册证;规模化生产+全渠道覆盖+售后体系完善。
- 挑战:国内集采常态化,价格与利润承压;海外面临GPS(GE、飞利浦、西门子)等巨头竞争;2025年业绩首次下滑,短期增长承压。
三、薪资体系⭐⭐⭐⭐☆
校招
- 本科业务/产品岗:12-15k/月
- 硕士研发/算法岗:18-25k/月,算法岗可达25-30k/月
- 博士研发/算法岗:30-35k+/月
社招(3-5年经验)
- 研发/技术岗:20-30k/月,年包35-45万
- 海外销售岗:12-18k/月(含区域补贴)
- 技术支持岗:15-25k/月,绩效达标可享18薪
其他待遇
- 五险一金:按规定缴纳
- 绩效奖金:标配14薪,核心岗可达15-18薪,与绩效强挂钩
- 福利补贴:餐补600-616元/月、班车、年度体检、节日福利;提供免息购房贷款、预借安家费
四、公司内幕·加班文化
加班情况
- 研发岗:8-9-5.5(早8晚9,一周5.5天),项目期通宵常见;无加班费,仅晚8点后20元餐补
- 业务/销售:出差频繁,加班与业绩考核挂钩
- 职能岗:相对正常,但需配合业务节奏,周末偶有会议
企业风评
优点:
- 行业龙头,平台顶级,稳定性极强,裁员率低
- 研发实力顶尖,技术积累深厚,成长空间大
- 海外业务高速增长,国际化机会多
- 薪资在国内医械行业第一梯队,福利完善
槽点:
- 加班强度大,8-9-5.5成常态,隐性加班要求高
- 内部形式主义重,汇报必做PPT,流程繁琐
- 绩效考核严格,“态度/加班时长”占比高,PUA现象存在
- 2025年业绩下滑,涨薪空间受限,晋升通道趋窄
五、发展前景⭐⭐⭐⭐☆
国内市场
- 增长动力:国产替代加速,IVD、高端影像等领域进口替代空间巨大;集采中标提升份额,基层医疗扩容。
- 核心优势:全产品线+规模化+渠道+售后,国内市场壁垒极高。
- 挑战:集采降价压缩利润;行业竞争加剧;2025年国内营收同比-22.97%,短期复苏压力大。
海外市场
- 增长动力:海外收入占比53%,成第一增长曲线;欧洲、新兴市场高增;高端客户突破,品牌力提升。
- 利润优势:海外毛利率显著高于国内,是未来核心利润来源。
- 挑战:海外建厂与运营成本高;本地化管理、合规与文化融合难度大;地缘政治风险影响订单稳定性。
互动话题
评论区聊聊:👉 下一期「跳槽公司」你想看哪家呀?安排!
力求客观,内容仅供参考,不构成职业选择唯一依据,也欢迎大家留言指正、分享感受~