一、筛选结论汇总
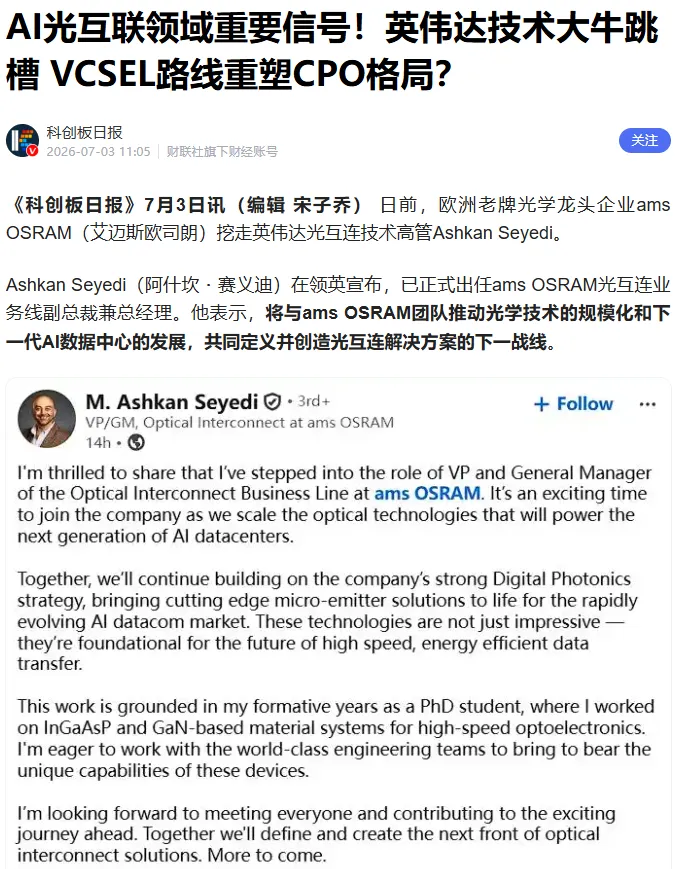
日前,欧洲老牌光学龙头企业ams OSRAM挖走英伟达光互连技术高管Ashkan Seyedi,出任光互连业务线副总裁兼总经理。Seyedi于2021年入职英伟达,担任硅光子产品架构师,2023年6月升任光互连产品总监,统筹团队研发适配下一代GPU、CPU的互连方案,主导英伟达硅光CPO(Spectrum-X)全链路产品落地。ams OSRAM是全球VCSEL(垂直腔面发射激光器)领域的主要供应商之一,此次引入英伟达顶级光互连人才,被外界解读为该公司在AI数据中心光互连市场加速布局的明确信号。这一人事震动被业内视为VCSEL技术路线向硅光发起正面挑战的关键信号——当CPO赛道硅光叙事一统天下之际,VCSEL阵营正悄然积蓄反攻之力。
CPO行业按光芯片材料可划分为四大主流路线:硅光(SOI)是800G/1.6T算力CPO短期主力方案,占据60%以上市场份额;VCSEL(砷化镓基)采用多通道并行低速架构,无需复杂DSP、性价比高,适用于机柜内十米以内极短距低成本CPO场景;磷化铟(InP)适配存量中长距高速互联CPO;薄膜铌酸锂(TFLN)为3.2T及以上超高端算力CPO的核心远期路线。
结合六大筛选标准与两大量化标准,符合全部主选条件的标的数量极为有限。核心障碍在于:①多数光芯片标的ROE低于10%(源杰科技7.38%、仕佳光子4.94%);②同花顺财务综合评分≥4.0分达标标的较少(仕佳光子4.0分达标,源杰科技3.2分未达标);③三安光电虽然VCSEL布局完善,但26Q1营收同比大降32.59%、归母净利润大降68.15%,财务硬性指标严重不达标。
主选标的(1只):仕佳光子(688313)
备选标的(3只):源杰科技(688498)、中际旭创(300308)、光迅科技(002281)
其他观察标的(3只):长光华芯(688048)、三安光电(600703)、乾照光电(300102)
二、财务硬性指标(主选标的逐一列表)
仕佳光子(688313)
| | |
|---|
| 营业总收入(26Q1) | | +32.18% |
| 归母净利润(26Q1) | | +24.66% |
| 扣非净利润(26Q1) | | +16.31% |
| 毛利率 | | |
| ROE(加权) | 4.94% | |
| 经营现金流(26Q1) | | |
| 同花顺财务综合评分 | 4.0分 | |
| 26E PE估值 | 机构预计26-28年归母净利润7.10/11.97/18.81亿元 | |
三、产业链受益逻辑与标的逐一筛选
受益方向一:VCSEL光芯片——VCSEL路线挑战硅光CPO格局的核心受益环节
核心受益标的:仕佳光子(688313)
核心受益逻辑:ams OSRAM以VCSEL路线切入数据中心光互连市场,标志着VCSEL技术路线向硅光CPO发起正面挑战。VCSEL(砷化镓基)采用多通道并行低速架构,无需复杂DSP、性价比高,适用于机柜内十米以内极短距低成本CPO场景。A股VCSEL光芯片标的将直接受益于VCSEL路线在AI数据中心光互连领域的渗透率提升。仕佳光子是光通信上游光芯片及器件的平台型厂商,围绕光芯片进行横向拓展和纵向延伸,2025年光芯片及器件产品收入15.91亿元,同比+162.39%。
产业链卡位:仕佳光子26Q1实现营收5.77亿元(同比+32.18%),归母净利润1.16亿元(同比+24.66%),毛利率34.13%(环比+4.81pct)。公司数据中心硅光用CW光源及器件已实现小批量供货;AWG组件已广泛应用于全球主流光模块企业,800G/1.6T光模块用MT-FA产品部分已批量应用;应用于CPO的高通道FAU产品已实现小批量出货。同花顺财务综合评分4.0分,是光芯片板块中少数达到4.0分阈值的标的。
受益方向二:CW光源/硅光光源——硅光CPO外置光源核心供应商
核心受益标的:源杰科技(688498)
核心受益逻辑:硅光(SOI)路线需外挂磷化铟光源,CW光源(连续波光源)是硅光CPO的核心外置光源方案。源杰科技CW光源产品持续放量,直接受益于英伟达Spectrum-X硅光CPO全面量产。
产业链卡位:源杰科技26Q1实现营收3.55亿元(同比+320.94%),归母净利润1.79亿元(同比+1153.07%),扣非净利润1.78亿元(同比+1173.64%),单季度销售净利率达50.51%。公司主营2.5G至200G及更高速率的DFB、EML激光器系列产品和50mW至100mW等大功率硅光光源产品。数据中心领域CW光源产品销售额实现增长,产品结构进一步优化。
受益方向三:光模块——CPO产业化核心硬件载体
核心受益标的:中际旭创(300308)、光迅科技(002281)
核心受益逻辑:CPO(共封装光学)将光引擎与交换芯片共封装,是下一代超算唯一解决方案。无论硅光还是VCSEL路线最终胜出,光模块作为光互联核心硬件载体均将直接受益。
产业链卡位:
四、主选标的
仕佳光子(688313)
上市时间:2020-08-12(满足>120天);板块:科创板(非ST)
行业赛道:光芯片/光器件,VCSEL路线挑战硅光CPO格局的核心受益者,直接受益于ams OSRAM布局VCSEL数据中心光互连带来的VCSEL产业链关注度提升
核心竞争优势:光通信上游光芯片及器件的平台型厂商,围绕光芯片进行横向拓展和纵向延伸。2025年光芯片及器件产品收入15.91亿元(同比+162.39%),境外收入11.22亿元(同比+300.34%),占营收比52.69%。应用于CPO的高通道FAU产品已实现小批量出货。
财务表现:26Q1营收5.77亿元(同比+32.18%),归母净利润1.16亿元(同比+24.66%),毛利率34.13%(环比+4.81pct)
26E PE估值:机构预计2026-2028年归母净利润分别为7.10亿元、11.97亿元、18.81亿元。
机构认可:中原证券等机构覆盖,给予积极评级
资金面:近期光芯片板块整体资金活跃度较高
量化评分:同花顺财务综合评分4.0分;东方财富千股千评综合得分预计<95
入选说明:仕佳光子是同花顺财务综合评分4.0分达标的稀缺光芯片平台型标的,CPO高通道FAU产品已小批量出货,直接受益于CPO产业化加速与VCSEL路线关注度提升。作为主选唯一标的。
五、备选标的(不完全满足标准但具备潜力)
源杰科技(688498)
上市时间:2022-12-21(满足>120天);板块:科创板(非ST)
行业赛道:光芯片/CW光源,硅光CPO外置光源核心供应商
核心竞争优势:CW光源产品持续放量,数据中心领域CW光源产品销售额实现增长,产品结构进一步优化。
财务表现:26Q1营收3.55亿元(同比+320.94%),归母净利润1.79亿元(同比+1153.07%),扣非净利润1.78亿元(同比+1173.64%),销售净利率50.51%,经营现金流3965.08万元(同比+4511.28万元)。
26E PE估值:当前滚动市盈率约659.49倍,估值偏高。
机构认可:多家机构覆盖
资金面(同花顺数据) :6月15-18日主力资金合计净流入2.39亿元;6月30日主力资金净流入6606.53万元。
量化评分:同花顺财务综合评分3.2分(2025年报)
未达标项:同花顺财务综合评分3.2分<4.0分;ROE 7.38%<10%;滚动市盈率659.49倍估值过高;6月18日至6月30日股价累计涨幅达75.32%,公司已发布风险提示公告。
中际旭创(300308)
上市时间:2012-04-10(满足>120天);板块:创业板(非ST)
行业赛道:光模块/CPO,全球光模块龙头
核心竞争优势:800G持续放量,1.6T开启新一轮成长,连续12个季度利润环比增长
财务表现:26Q1营收194.96亿元(同比+192.12%),归母净利润57.35亿元(同比+262.28%),扣非净利润同比+264.56%,毛利率46.06%,ROE 17.54%(单季),经营现金流33.68亿元(同比+55.64%)。
26E PE估值:太平洋证券预计2026年归母净利润350.51亿元,对应EPS 31.43元
机构认可:多家主流机构覆盖,给予“买入”评级
资金面(同花顺数据) :近期光模块板块资金波动较大
量化评分:同花顺财务综合评分3.7-3.8分(低于4.0分阈值)
未达标项:同花顺财务综合评分<4.0分
光迅科技(002281)
上市时间:2009-08-21(满足>120天);板块:主板(非ST)
行业赛道:光模块/光通信,国内光通信核心厂商
核心竞争优势:物料自供能力持续加强
财务表现:26Q1营收27.73亿元(同比+24.79%),归母净利润2.40亿元(同比+59.76%),扣非净利润2.28亿元(同比+61.23%),经营现金流1.96亿元(同比+273.75%)。
26E PE估值:6家机构预测2026年净利润15.95亿元
机构认可:6家机构覆盖
资金面(同花顺数据) :需进一步核实
量化评分:同花顺财务综合评分3.7分(低于4.0分阈值)
未达标项:同花顺财务综合评分3.7分<4.0分;ROE 2.35%<10%
六、其他观察标的(直接受益但不符合部分门槛的稀缺性标的)
长光华芯(688048)
上市时间:2022-04-01(满足>120天);板块:科创板(非ST)
受益方向:VCSEL光芯片,公司光通信芯片产品矩阵丰富,在VCSEL、DFB、EML、PIN均有布局
稀缺性:高功率激光器与光通信芯片双轮驱动,高效率VCSEL系列产品及光通信芯片系列产品显著进展
财务表现:26Q1营收1.30亿元(同比+37.81%),归母净利润447.96万元(同比扭亏为盈),但扣非净利润为-1156.79万元。
26E PE估值:机构预计2026年归母净利润0.74亿元,对应PE高达805-984倍。
门槛瑕疵:扣非净利润为负,不满足“扣非净利润为正”硬性标准;滚动市盈率高达2622.55倍;公司已发布风险提示公告,提示股价短期涨幅较大(6月15-30日累计上涨50.14%)、估值较高风险。
三安光电(600703)
上市时间:1996-05-28(满足>120天);板块:主板(非ST)
受益方向:VCSEL光芯片,公司可提供用于光模块的CW光源、VCSEL、EML、PD等激光器、探测器芯片,应用于400G、800G光模块的光芯片已批量出货,1.6T光模块的光芯片已向客户送样验证。
稀缺性:LED+第三代半导体+光通信芯片平台型龙头,光芯片已进入中际旭创、新易盛、华工科技等头部光模块厂商供应链。
财务表现:26Q1营收29.07亿元(同比-32.59%),归母净利润6749.22万元(同比-68.15%),扣非净利润-1.79亿元(同比-339.68%),ROE仅0.19%。
同花顺财务综合评分:仅1.1分,行业排名93/111,总体财务表现低于行业平均水平。
门槛瑕疵:营收同比大幅下滑;归母净利润同比大幅下滑68%;扣非净利润为负;ROE 0.19%远低于10%;同花顺财务综合评分1.1分严重不达标
乾照光电(300102)
上市时间:2010-08-12(满足>120天);板块:创业板(非ST)
受益方向:VCSEL光通信芯片,10G/25G VCSEL光通信芯片产品已完成送样,预计2026年形成正式订单并交付;50G/100G产品已进入流片阶段。
稀缺性:在VCSEL光通信芯片领域有明确产品进展
财务表现:需进一步核实26Q1具体财务数据
门槛瑕疵:VCSEL光通信芯片业务仍处于客户验证和送样阶段,尚未形成规模收入
七、风险提示
技术路线不确定性风险:VCSEL路线向硅光CPO发起挑战仍处于早期阶段,ams OSRAM的VCSEL光互连产品尚未正式发布,技术路线最终走向存在较大不确定性
估值泡沫风险:光芯片板块近期涨幅巨大,源杰科技滚动市盈率约659倍、长光华芯滚动市盈率高达2622倍,估值已严重脱离基本面
业绩兑现节奏风险:多数光芯片公司VCSEL/CPO相关业务仍处于早期布局或客户验证阶段,短期内难以贡献实质性业绩
资金面波动风险:光芯片板块短期涨幅过大后,主力资金可能快速切换
中报业绩验证风险:临近中报披露期,需关注各标的业绩能否持续超预期,尤其是上半年涨幅巨大的光芯片题材股
- 以上内容(部分内容由AI生成)及图片均基于网络公开信息与机构或券商研报整理,仅供参考,不构成任何投资建议,请仔细甄别,谨慎投资!
- 本号文中所涉及标的仅为九王从股研究,不做引荐。投资有风险,入市需谨慎,标的过往业绩不代表未来表现,投资者应结合自身风险承受能力与市场变化独立决策,风险自担!
- 标的若存在引用错误数据,九王欢迎并感谢诸君及时指正。