当前位置:首页>跳槽>2026最残忍公积金真相:跳槽无缝衔接=白交十年!银行暗中清零工龄,无数老职工优质资质彻底报废

2026最残忍公积金真相:跳槽无缝衔接=白交十年!银行暗中清零工龄,无数老职工优质资质彻底报废

  • 2026-10-15 00:44:17
2026最残忍公积金真相:跳槽无缝衔接=白交十年!银行暗中清零工龄,无数老职工优质资质彻底报废
我今天说的这句话,会颠覆99%上班族十几年的认知,甚至会让很多人瞬间破防:
2026年开始,你跳槽哪怕无缝衔接、一秒不断缴,你的公积金年限,也会被银行悄悄腰斩、清零!
所有人一辈子信奉的真理:
只要公积金不断、不停、不空,年限就在、资质就在、低息贷款资格就在。
以前确实是这样。
但2026四大行轨迹溯源风控全面落地之后:
公积金APP显示的连续,是给普通人看的。
银行后台记录的断档,是用来拒贷的。
现在发生了一件全网最诡异、最扎心、最无解的现象:
那些老老实实、从不换工作、资质平平的年轻人,随便批大额低息。
兢兢业业熬了8年、10年、高基数、体制内、国企老员工,
没逾期、没负债、没断缴,就因为换过一次工作,直接秒拒、额度归零、资质报废!
很多人被拒无数次,永远查不出原因。
因为真正废掉你的,不是逾期、不是网贷、不是查询,
是你自以为完美的“无缝衔接”!

一、致命认知差:你以为的连续缴存,是银行最新一级风险标记

我把底层逻辑讲透,看完你就懂为什么越优质的人,死得越惨。
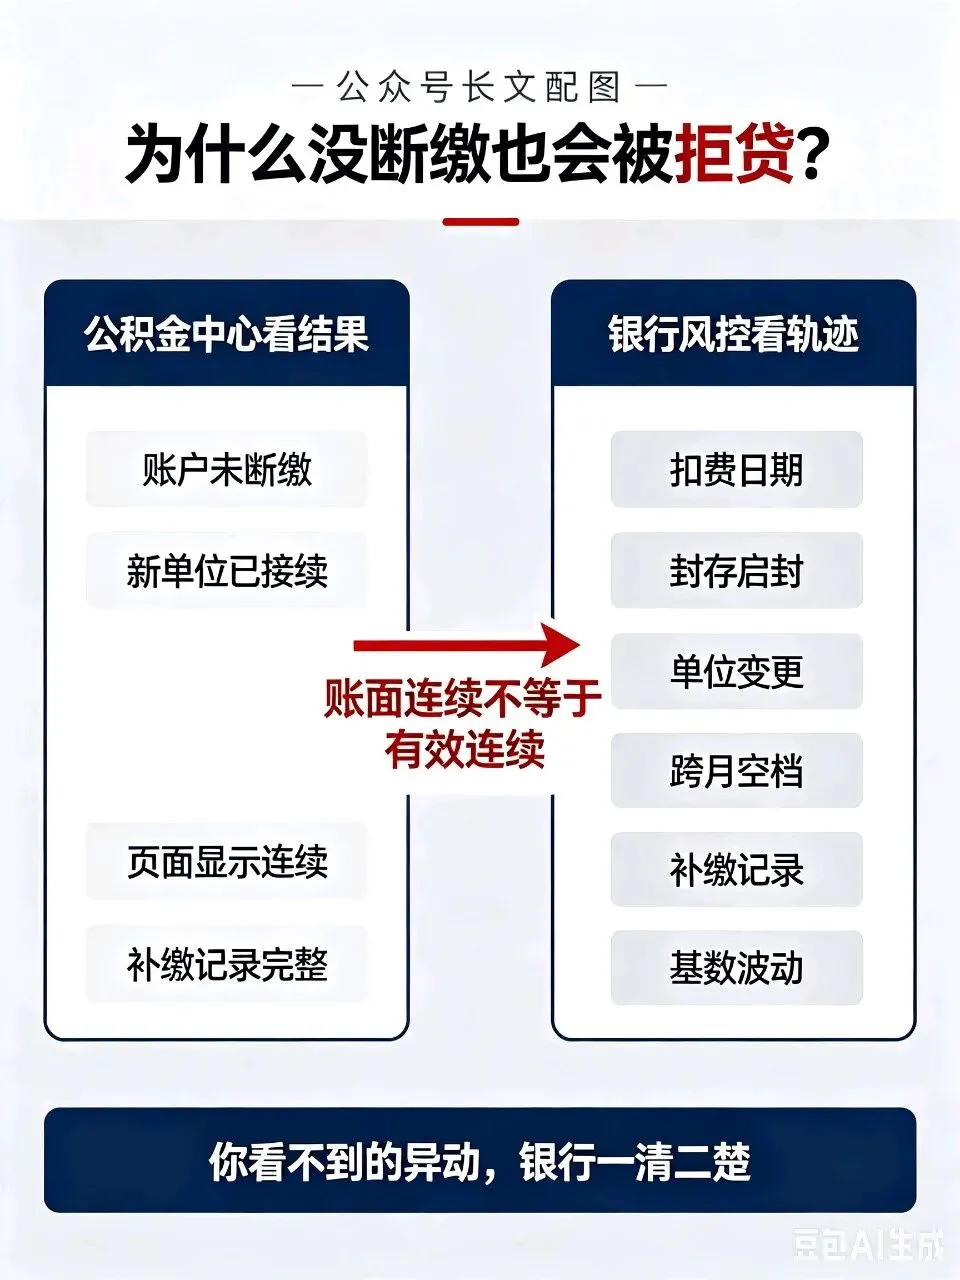
公积金中心看结果:只要钱到账,就算连续。
2026银行看过程:只要有异动,全部不算有效年限。
对于银行最新大数据风控来说:
真正稳定的高薪优质人群,是终身不换岗、无封存、无空档、无补缴、无波动的。
你基数越高、工龄越长、收入越稳定,
银行给你的容错率直接压到0!
新人换工作、空档、补缴、波动=正常年轻人流动性,银行包容。
老职工换工作、哪怕衔接完美=资金链承压、收入不稳、被迫跳槽、隐性负债极高。
这就是2026最冷血的分层反向风控:
普通人可以犯错,优质人群不配犯错,一次异动,全盘否定!

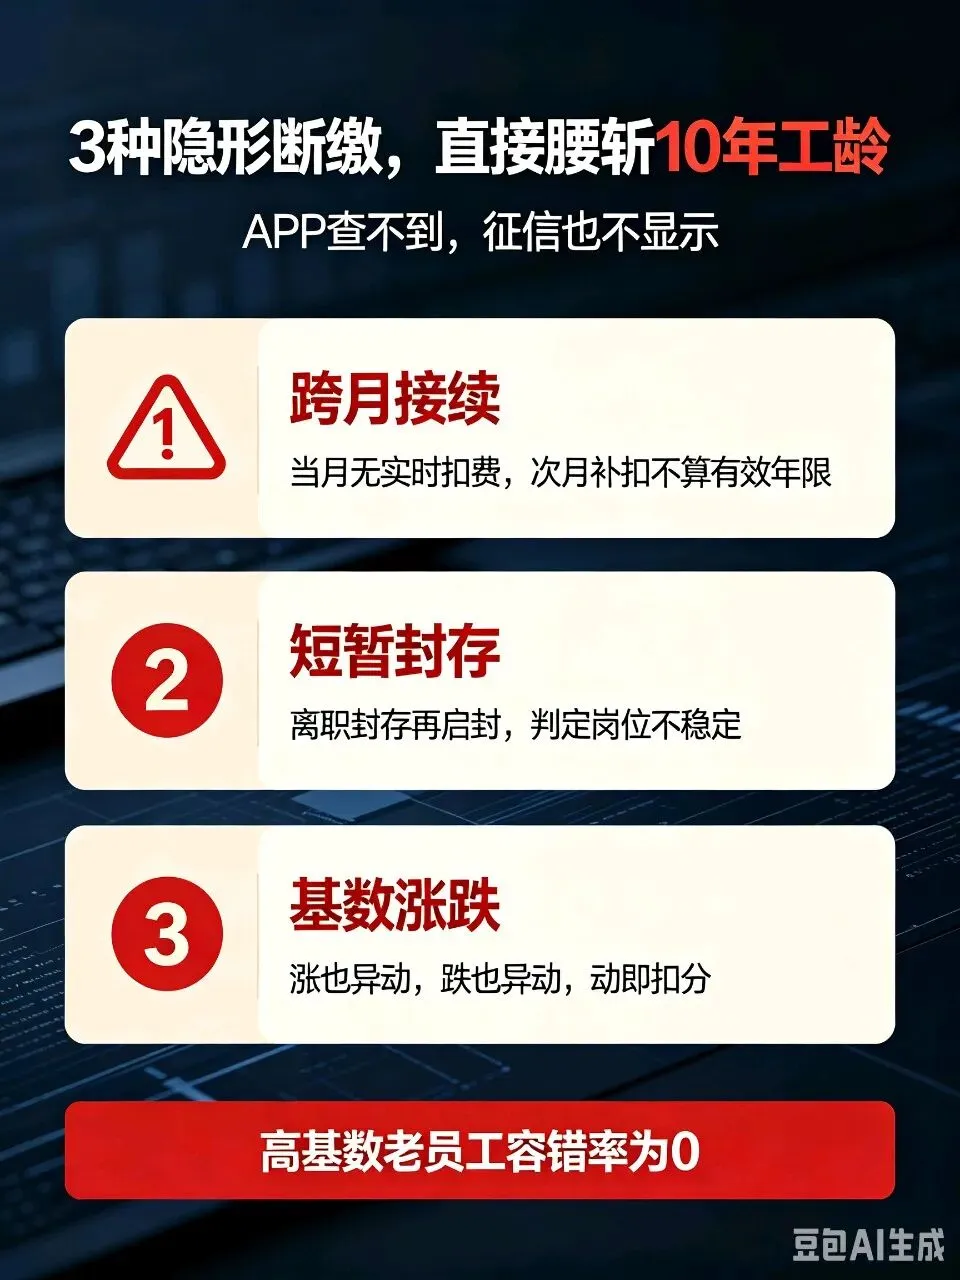
二、三大隐形断缴雷区,专门坑杀10年资深老员工(全部中招)

没有提示、没有预警、APP查不出来、征信看不出来,
全部是银行内部隐性扣分,中招直接废掉多年资质。
1、跨月接续、次月补扣=直接剔除年限
90%跳槽的人都是这个状态:
月底离职、月初入职、当月空挡、次月补齐。
你看着:连续缴存,一点没断。
银行判定:
当月无实时薪资入账、无实时公积金代扣、属于后期补救。
补救=资金缺口=现金流断裂=高风险客户。
2026铁律:
只有当月实时扣费才算有效年限,所有补缴、补录、接续,一律作废!
很多人自以为交了10年公积金,
银行直接砍掉3-6年有效工龄,你十年心血,只剩一半价值!
2、短暂封存、快速启封=判定岗位极度不稳定
哪怕你只封存3天、5天、10天,立刻续上。
公积金页面完美无瑕。
但银行后台记录清清楚楚:
账户封存→离职离岗→重新入职→主体变更。
在高薪老员工风控体系里:
稳定十年的高薪人员,绝不允许出现任何离职异动。
一旦出现,直接判定:生活压力巨大、债务压力爆棚、被迫换岗求生。
普通人封存没事,
高基数老员工一次封存,直接定性高危客户!
3、跳槽基数涨跌=涨也死、跌也死、动即违规
承接前两篇四数交叉核验规则:
优质老员工数据必须三年极致纹丝不动。
跳槽后基数涨:
银行判定你刻意冲基数、包装资质、疑似骗贷。
跳槽后基数跌:
银行判定你薪资下滑、收入缩水、还款能力崩塌。
总结一句扎心的话:
普通人随便折腾没事,优质老员工呼吸都是错!

三、2026最让人绝望的现实:越努力奋斗的人,越贷不到钱

今年信贷圈最讽刺、最心寒的真相:
安于现状、从不跳槽、不求上进的老实人,资质越养越值钱。
努力升职、换好工作、涨工资、越干越优秀的人,资质越养越废!
你为了生活变好、为了薪资更高、为了发展跳槽,
辛辛苦苦把基数做高、把工龄熬长、把资质养好。
结果在银行眼里:
你的每一次跳槽、每一次异动、每一次基数变动,
都是你资金不稳定、负债压力大、生活扛不住的证据!
老实人躺赢,奋斗者白忙。
这就是2026年最不公平、却无法逆转的风控现实。

四、毁掉无数打工人的两大致命误区(害惨所有人)

误区一:只要APP显示连续,资质就没问题
这是今年最害人的认知!
公积金APP只给你看美化后的最终数据。
它不会告诉你:
你有跨月空档、封存异动、补缴瑕疵、年限剔除记录。
这些隐性雷区,你一辈子看不到,银行一查一个准。
你以为的满分资质,在银行后台早已千疮百孔。
误区二:无缝衔接可以保住贷款资格
2026彻底失效!
现在银行最厌恶的就是人工补救痕迹。
只要你需要衔接、需要补扣、需要接续,
系统直接判定:你的收入无法持续、生活无法稳定、资金随时崩盘。
真正的优质资质,是十年一动不动、一丝瑕疵没有。
但凡换过工作的老员工,全部自动降级!

五、三重风控叠加暴击,老职工根本没有活路

结合我前两篇爆文的底层逻辑,
今年高基数、长工龄上班族,面临三重绝杀闭环:
1、年限反向风控:越优质容错越低,小瑕疵无限放大
2、四数数据风控:基数一动就判骗贷
3、跳槽轨迹风控:无缝衔接直接清零工龄
三重枷锁叠在一起,只要你换过工作,基本告别低息贷款!
很多人现在看似资质完美,
实则早已被银行默默打入黑名单,自己浑然不知。

六、全员自查:只要你中一条,你的公积金基本已经废了

对照自查,全部中招!千万别再乱点申请糟蹋征信!
✅ 近3年换过工作、跳槽、变更过缴存单位
✅ 存在跨月接续、次月补扣、延后入账记录
✅ 有短暂封存、快速启封的异动痕迹
✅ 换工作后基数有涨跌、有波动
✅ 缴存6年以上、基数8000+、有任何换岗史
我严肃告诉所有人:
现在只是拒贷、降额。
2026下半年新规彻底落地,异动客户直接永久禁止进件!
你现在不优化、不修复、不排查,
等到家里买房、装修、生意周转、债务整合、急需救命钱的时候:
你十年公积金、几十万余额、高基数资质,彻底作废!
只能被迫借年化20%的高利贷,被利息活活压垮!
辛辛苦苦打工十年、月月扣公积金、年年熬资历,
最后因为一次正常跳槽,所有付出全部打水漂。
这才是成年人最大的沉没成本!

七、2026公积金终极真相:年限没用、基数没用、余额没用,干净才有用

过去拼资历。
现在拼轨迹。
你的努力、你的升职、你的跳槽、你的高薪,
在银行风控眼里,全部是风险!
很多人资质废掉,不是因为做错事,
是因为太努力、太上进、太想变好!
如果你:
缴存多年、基数优质、征信干净、无逾期无网贷,
却莫名被拒、额度归零、预审失败。
不要盲目试错、不要继续糟蹋自己十年资质!
我深耕全国四大行风控多年,
承接全套反向风控、数据核验、轨迹修复逻辑,
可以给你免费一对一深度诊断:
✔ 排查隐性工龄清零、跳槽断档扣分
✔ 恢复银行有效缴存年限
✔ 消除异动高危标签
✔ 优化四数匹配、规避高基数从严审核
✔ 定制最优进件方案,保住你仅剩的低息资质
2026年,
不懂规则,你的兢兢业业,全是白费。
不懂避坑,你的十年沉淀,不如新人半年缴存。
别让你熬了半辈子的公积金底牌,
毁在一次你以为“完全没问题”的跳槽上!
需要排查隐患、修复资质、保住低息资格,
直接私信,全国可线上预审、一对一落地优化!

最新文章

随机文章