人才招聘
人才
招聘
猎头
跳槽
行业商讯
当前位置:
首页
>
跳槽
>打工人跳槽之南芯科技
打工人跳槽之南芯科技
2026-10-13 05:06:52
打工人跳槽之南芯科技
提到南芯科技,很多人第一反应还是“做快充芯片的”。
这个印象并不算错。南芯科技早期确实是从充电管理、电荷泵、快充协议等方向切入市场,并逐步进入手机、平板、笔记本、可穿戴设备和电源适配器等消费电子产品。
但从现在的产品布局看,南芯科技已经不再只围绕“充电”做文章。
它正在把业务从充电管理向电池管理、通用电源管理、汽车电子、工业应用和微控制器等方向延伸,逐渐形成一个覆盖模拟芯片和嵌入式芯片的平台型产品体系。
一、公司概况:成立十年左右,已经进入产品平台扩张阶段 ⭐⭐⭐⭐☆
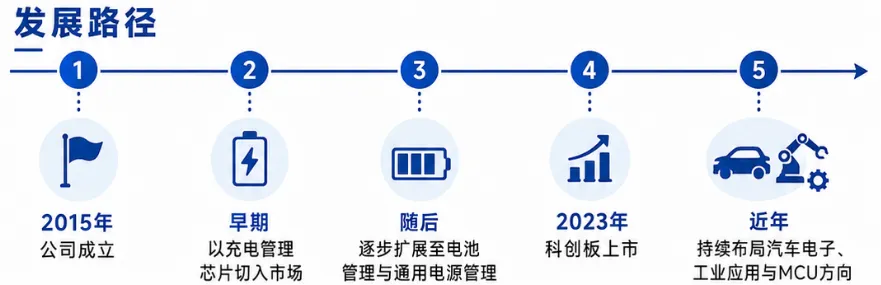
上海南芯半导体科技股份有限公司成立于2015年,总部位于上海,2023年4月在上海证券交易所科创板上市,股票代码为688484。
公司采用Fabless经营模式,也就是自身主要负责芯片设计、产品定义、技术研发和市场销售,芯片制造、封装和测试等生产环节由晶圆厂和封测厂完成。
南芯科技最早依靠充电管理芯片打开市场,随后逐渐补充电荷泵、升降压转换、电池保护、电量计量、显示电源、接口和驱动等产品。2025年,公司又通过收购昇生微进一步补充了MCU产品线,业务边界从传统模拟电源芯片继续向嵌入式控制扩展。
从公司目前的产品结构看,它的发展逻辑比较清楚:
先围绕手机等消费电子设备建立电源和充电管理能力,再把相同的技术积累向汽车电子、工业设备、储能、光伏、通信和智能硬件等场景延伸。
二、经营数据:收入保持较快增长,但研发投入和业务扩张压低了利润表现 ⭐⭐⭐⭐
2025年,南芯科技实现营业收入约32.61亿元,比2024年增长27.03%;归属于上市公司股东的净利润约2.38亿元,同比下降22.42%。
如果把时间拉长一些看,公司营业收入从2023年的约17.80亿元,增长到2024年的约25.67亿元,再增长到2025年的32.61亿元,两年间增加了约14.81亿元,累计增幅超过80%。
收入增长比较明显,但利润并没有同步增长。
2025年公司主营业务毛利率约为37.73%,2024年为40.11%,2023年为42.30%,连续两年有所下降。主要原因包括消费电子市场竞争加剧、部分产品价格承压、新产品收入结构变化,以及汽车、工业和MCU等新业务仍处于投入和导入阶段。
从具体产品看,2025年通用电源管理芯片毛利率约为40.97%,汽车电子电源管理芯片毛利率约为40.66%,智慧能源电源管理芯片毛利率约为26.79%;完成昇生微收购后,微控制器业务毛利率约为29.12%。这些数据说明,不同产品线的盈利能力差别比较明显,公司的整体毛利率会受到产品结构变化影响。
研发投入仍然是南芯科技比较突出的一个特点。
2026年第一季度,公司研发投入达到1.79亿元,同比增长44.52%;研发投入占当期营业收入的23.63%,比上年同期提高5.57个百分点。同期营业收入约7.57亿元,但归母净利润只有333.83万元,同比下降94.74%。
这说明公司仍在持续增加研发和新品投入,短期利润承受了较大压力。
所以看南芯科技,不能只看收入增长,也要关注研发投入能否转化成汽车、工业和MCU产品的规模化收入。
三、产品布局:消费电子仍是基础,汽车和工业正在逐步扩展 ⭐⭐⭐⭐⭐
南芯科技目前的核心能力,仍然集中在电池管理和电源管理。
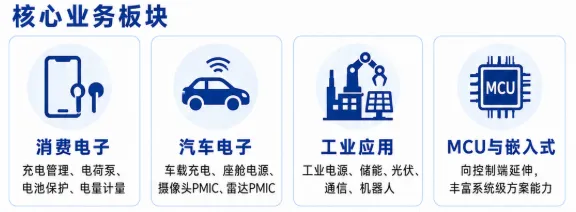
在消费电子领域,公司产品覆盖充电管理芯片、电荷泵芯片、升降压转换芯片、电池保护芯片、电量计芯片、显示电源管理芯片、交直流转换芯片和无线充电相关芯片。
这些芯片主要应用于手机、平板电脑、笔记本电脑、可穿戴设备、智能音箱、AI眼镜、AR/VR设备和电源适配器等终端。
手机快充是一个典型应用。整个快充系统不只是提高充电器功率,还需要充电管理、电荷泵、协议识别、电池保护、温度检测和系统控制等多个环节共同配合。南芯科技正是围绕这些环节逐步扩充产品。
汽车电子则是公司投入较多的新方向。
目前公司的汽车产品已经覆盖车载充电、智能座舱、智能驾驶和车身控制。具体包括升降压DC-DC芯片、LDO、智能负载开关、摄像头电源管理芯片、毫米波雷达电源管理芯片、高低边驱动芯片、电子保险丝、马达驱动芯片以及CAN、LIN接口芯片等。
公司已经通过ISO 26262功能安全管理体系认证,相关汽车产品覆盖ASIL B至ASIL D功能安全等级,并进入部分主机厂和汽车一级供应商项目。2025年年报中提到,公司汽车电子产品已经获得安波福等客户认可。
工业方向主要围绕工业电源、储能、光伏、通信、机器人和智能传感展开。
公司的思路不只是做单独的电源芯片,而是逐渐形成“电源管理+传感控制”的产品组合。
工业市场的认证和导入周期通常更长,但客户一旦完成产品验证,生命周期和供货周期通常也更长。
四、MCU和嵌入式业务:收购之后,产品体系进一步向控制端延伸 ⭐⭐⭐⭐
2025年,南芯科技完成对昇生微的收购,并将MCU产品纳入现有业务体系。
这一步对公司意义比较大。
过去南芯科技更偏向模拟电源和电池管理芯片,而MCU主要负责控制、通信、算法执行和系统管理。将电源管理芯片和MCU结合后,公司可以面向客户提供更加完整的系统方案。
例如在充电器、电池包、汽车电子、工业设备和智能硬件中,电源芯片负责电压转换、充电、保护和驱动,MCU负责状态检测、协议通信、故障处理和控制逻辑。
从岗位角度看,这也意味着公司除了传统的模拟IC设计、版图和系统应用岗位,还会增加数字设计、固件开发、驱动开发、嵌入式软件和软硬件联合调试等方向。
不过,MCU业务目前仍处于整合和扩展阶段。2025年微控制器业务毛利率约为29.12%,低于公司通用电源管理和汽车电源产品的毛利率,后续还需要观察产品放量和客户导入情况。
五、员工与薪资待遇:研发人员占比高,薪酬水平与岗位差异较大 ⭐⭐⭐⭐☆
南芯科技是一家典型的研发驱动型芯片设计公司,员工结构明显偏技术研发。
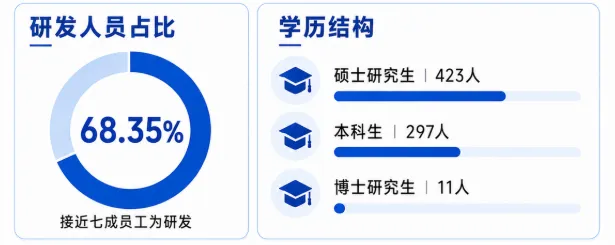
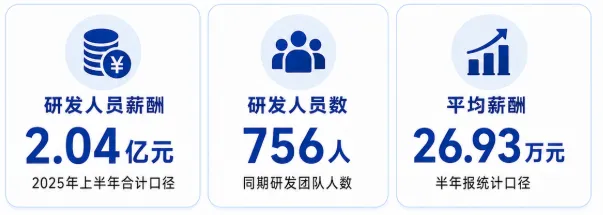
截至2025年上半年,公司研发人员共有
756人
,较上年同期的440人明显增加;研发人员占公司总人数的
68.35%
,也就是说,公司接近七成员工从事研发相关工作。研发人员中,硕士研究生有423人,占比55.95%;本科生297人,占比39.29%;博士研究生11人。年龄结构也比较年轻,30岁以下研发人员共有460人,占研发团队的60.85%。
从公开财务数据看,2025年上半年,公司研发人员薪酬合计约
2.04亿元
,研发人员平均薪酬约
26.93万元
。需要注意的是,这是半年报中的统计口径,并不能直接理解为普通员工半年固定工资,也不能简单乘以二推算全年收入,其中可能包含奖金、社保、公积金、股权激励费用及并购后人员变化等因素。
实际招聘薪资会受到岗位、学历、工作地点、经验和项目背景影响,差异比较明显。
芯片设计类岗位通常包括模拟IC设计、数字IC设计、IP设计、验证和版图设计,这类岗位专业门槛较高,硕士及以上学历人员占比较多,薪资水平通常也处于公司技术岗位的较高区间。
系统应用、客户应用和FAE岗位不仅要懂芯片,还要能分析外围电路、PCB、测试波形和客户系统问题。公开招聘信息中,南芯科技部分有工作经验的客户应用工程师岗位标注为
25K—50K/月
,但这属于具体社招岗位,不代表所有应用工程师都能达到这一水平。
从薪酬构成来看,芯片设计企业一般不会只看月薪,实际年收入通常可能由以下部分组成:
基本工资 + 年终奖或绩效奖金 + 补贴福利 + 股权或长期激励。
南芯科技公开招聘资料中提到的福利包括五险一金、商业保险、带薪年假、绩效奖金、节假日福利、员工食堂、接驳班车、健身房和社团活动等。不同办公地点和岗位的实际福利可能有所区别。
整体来看,南芯科技的薪酬更偏向芯片研发企业的市场化体系。研发和核心技术岗位收入通常更有竞争力,但项目节点、流片进度、客户导入和量产支持带来的工作压力也会更明显。最终收入不能只看公司公开的人均数据,还是要以具体岗位、职级和录用方案为准。
七、工作特点:技术密度较高,项目节点和客户导入压力比较明显 ⭐⭐⭐⭐
南芯科技的工作节奏主要由芯片研发周期和客户项目决定。
芯片设计岗位在流片前后通常会比较忙。流片前需要完成设计、仿真、验证和版图检查,流片后又要进行样片测试、问题定位和版本迭代。
系统应用和FAE岗位则会直接面对客户项目。一颗芯片进入手机、汽车或工业设备前,需要经过评估、测试、认证、小批量试产和量产导入。出现异常时,要判断问题来自芯片本身、PCB设计、外围器件、软件配置还是客户系统。
汽车和工业产品还会增加可靠性、功能安全、质量体系和长期供货方面的要求。
所以,这类公司的技术成长通常比较实在,但工作并不会只停留在理论设计上。很多问题最终还是要通过测试数据、示波器波形、电路分析和客户现场反馈来解决。
总结
南芯科技目前仍以电池管理和电源管理芯片为基础,但产品范围已经逐步扩展到汽车电子、工业应用、MCU和智能算力电源等方向。
从数据看,公司2025年营业收入达到32.61亿元,同比增长27.03%,但归母净利润下降到2.38亿元;主营业务毛利率从2023年的42.30%下降到2025年的37.73%。进入2026年第一季度后,公司研发投入同比增长44.52%,研发投入占收入比例达到23.63%,说明公司仍处于高投入扩张阶段。
它更适合希望在模拟芯片、电源管理、电池管理、汽车电子、MCU、芯片测试和系统应用方向长期积累的人。
一句话概括:
南芯科技正在从充电管理芯片企业,逐步发展为覆盖电源、电池、汽车、工业和嵌入式控制的平台型芯片公司。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
每天想跳槽公司:中创新航
【第一资源-猎头职位】 天津旅游集团 所属企业招聘会计
最新文章
每天想跳槽公司:中创新航
每日跳槽公司:国家能源集团
从华为跳槽OPPO,年薪涨了14万,可他却后悔了……
猎头心理学:懂人心,才是高效对接人选的核心竞争力
江苏一男子3年跳槽9家公司打了16场官司,依靠“维权”牟利,法院驳回其全部诉请
【今日跳槽】每天一家无人车公司 第2期——白犀牛:末端配送里最“轴”的一家,可能轴对了?
跳槽一定加薪?为什么别人跳槽年薪涨30%,你却原地踏步
【人社小知识】@准备跳槽的你:换单位了,年假咋办?
某车企员工爆料:36岁,想跳槽新势力,涨薪50%,纠结中!
跳槽必看:高级管理,月薪12K起,最高40K
热门文章
跳槽想涨薪,面试时把这3个优势讲清楚
猎头筛了300份风电简历后发现的3个简历致命伤
黑马猎头最新 矿山岗位 专场招聘(通风工、排水工 国企薪资12万、国外岗 薪资优厚)
每日跳槽公司:迈为股份
我朋友圈的姐妹们,我现在已经退休了,猎头的生涯已经告一段落了
研发人员跳槽:自己求职只能涨薪10%,猎头推荐却让他涨薪30%”
纬乾猎头牵手国内上市食品原料集团,高薪寻访泰国子公司总经理(日本籍专属)
【第一资源-猎头职位】天津旅游集团 所属企业招聘安全管理员
硬科技猎头怎么选?优质机构核心优势拆解
沈阳企业招人不用愁!本土靠谱人力:高端猎头+基层代理招聘全覆盖
随机文章
10个月宝宝每天需要喝多少奶粉?
算力人才争夺战:猎头如何布局AI推理工程师这一新黄金赛道
不敢跳槽的人,像极了猪八戒
年近40的闺蜜,在这个大环境里跳槽转行了
施耐德电气(上海外企)跳槽指南
上海外企施耐德跳槽指南
准备跳槽,是提前找好下家,还是裸辞?你会怎么选?
每天跳槽一个公司-英诺激光
【提醒】放射技师没有这仨证,轻易不要跳槽……
8年不跳槽换4个部门,薪资翻了几倍:普通人晋升,从来不靠“拼情商”
跳槽必看:高端技术职位(IT互联网),月薪15K起,最高50…