人才招聘
人才
招聘
猎头
跳槽
行业商讯
当前位置:
首页
>
跳槽
>打工人跳槽之晶华微
打工人跳槽之晶华微
2026-10-16 20:10:17
打工人跳槽之晶华微
杭州晶华微电子股份有限公司,以下简称“晶华微”,是一家聚焦高性能模拟及数模混合集成电路的科创板上市公司。它的产品不是面向普通消费者的终端设备,而是更多应用在医疗健康、工业控制及仪表、智能感知、智能家电和电池管理等场景中的高精度ADC+MCU SoC芯片、工业仪表芯片、传感信号处理芯片和BMS相关芯片。
一、发展历程:成立时间较早,从高精度ADC SoC逐步扩展产品矩阵 ⭐⭐⭐⭐
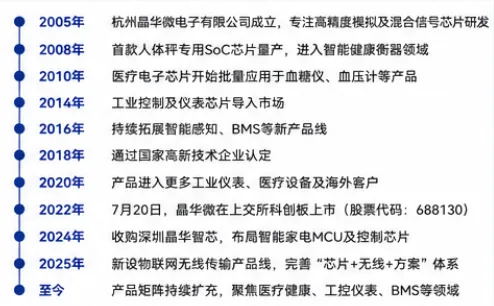
晶华微成立于2005年,总部位于杭州,并于2022年7月在上交所科创板上市,股票代码688130。从发展路径看,公司长期围绕高精度ADC、低功耗MCU、模拟信号链和数模混合SoC展开,核心产品是面向具体应用场景的专用SoC芯片和工业仪表芯片。
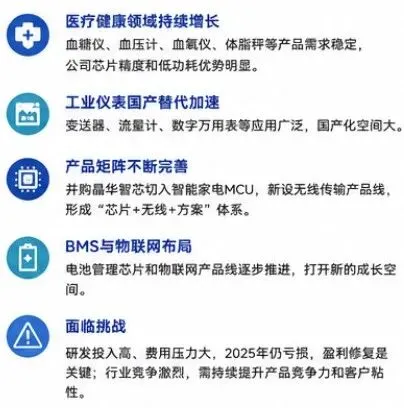
公司较早形成优势的方向包括智能健康衡器、医疗健康SoC芯片和工业控制及仪表芯片。比如人体秤、健康秤、厨房秤、体脂秤等产品需要高精度称重测量;血糖仪、血压计、血氧仪、红外测温仪等产品需要高精度信号采集和低功耗处理;压力变送器、温度变送器、流量计、数字万用表等工业仪表则需要更稳定的模拟采集、信号调理和工业通信能力。
从产品演进看,晶华微并不是只做单一健康衡器芯片,而是在医疗健康、工控仪表、智能感知、智能家电和电池管理方向持续扩展。2024年公司收购深圳晶华智芯后,业务进一步延伸至智能家电MCU和控制芯片;2025年又新设物联网无线传输产品线,
试图围绕医疗健康、智能家电和电池管理形成“AFE+MCU+无线传输+数据分析+应用方案”的更完整链条。
二、公司规模和业务数据:2025年营收1.74亿元,研发投入占比超过五成 ⭐⭐⭐
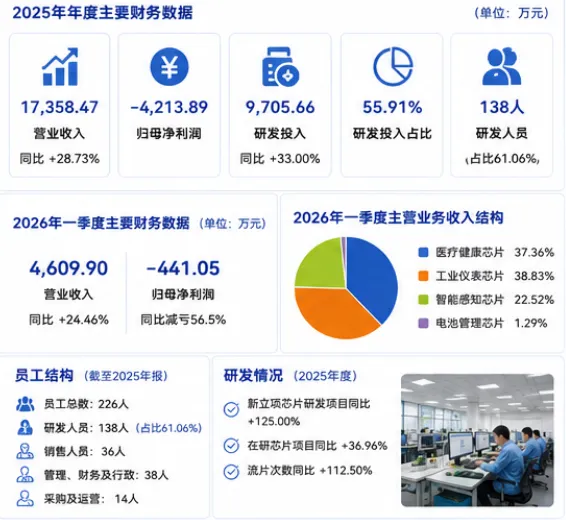
从经营数据看,晶华微2025年实现营业收入1.74亿元,同比增长28.73%;归属于母公司所有者的净利润为-4213.89万元,亏损较上年扩大。公司年报解释,营收增长一方面来自收购晶华智芯后业务规模扩大,另一方面来自带HCT功能的血糖仪专用芯片、新一代信号调理及变送输出芯片等新产品导入客户并实现规模出货;亏损扩大则主要与研发投入增加、销售和管理费用上升、股份支付费用以及并购整合产生的商誉减值等因素有关。
从研发投入看,晶华微2025年研发投入9705.66万元,同比增长33.00%,研发投入占营业收入比例达到55.91%。报告期内,公司新立项芯片研发项目同比增长125.00%,在研芯片项目同比增长36.96%,流片次数同比提升112.50%。这个数据很关键:
晶华微收入规模不大,但研发强度很高,说明公司仍在通过高强度研发扩充产品矩阵。
从人员结构看,截至2025年年报披露,公司在职员工合计226人,其中技术研发人员138人,占比约61.06%;销售人员36人,管理、财务及行政人员38人,采购及运营人员14人。
这个结构说明晶华微是一家典型的小而偏研发型的上市芯片公司,研发团队在公司中占据核心位置。
进入2026年第一季度,晶华微实现营业收入4609.90万元,同比增长24.46%;归母净利润亏损441.05万元,同比减亏56.5%,亏损幅度有所收窄。2026年一季度公司收入结构中,医疗健康芯片收入占比37.36%,工业仪表芯片占比38.83%,智能感知芯片占比22.52%,电池管理芯片占比1.29%。
也就是说,公司现阶段收入主要还是来自医疗健康和工控仪表,智能感知构成新增补充,电池管理仍处于早期推广阶段。
三、员工薪资:核心设计和应用岗位薪资有弹性,样本差异较大 ⭐⭐⭐⭐
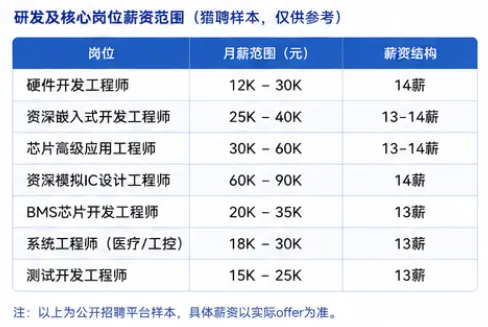
从公开招聘平台样本看,晶华微的薪资在核心技术岗位上有一定吸引力,但不同岗位、城市、经验和产品线差异明显。猎聘公开样本中,硬件开发工程师约12K—30K并标注14薪,资深嵌入式开发工程师约25K—40K,芯片高级应用工程师约30K—60K,资深模拟IC设计工程师约60K—90K并标注14薪。需要说明的是,这些是招聘平台在招岗位样本,不代表公司所有员工统一待遇,也不等同于最终offer。
从岗位结构看,
晶华微的高薪样本主要集中在模拟IC设计、芯片应用、嵌入式开发、BMS芯片、系统工程和高级产品应用相关岗位。
原因也比较直接:公司产品涉及高精度ADC、模拟信号链、低功耗MCU、SoC集成、工业仪表、医疗电子和BMS等方向,对电路设计、系统理解、客户应用和问题定位能力要求较高。
当然,对于求职者而言,晶华微这类公司的薪资不能只看月薪,还要关注薪资发放月数、年终奖规则、股权激励、项目奖金、绩效考核、社保公积金基数、试用期薪资和加班调休机制。公司年报披露其薪酬政策中包括年底绩效奖金、股权激励等浮动薪资安排,但具体到个人,仍然要看岗位级别、产品线资源、团队考核和个人绩效。
四、工作强度:研发占比高,流片、验证和客户导入压力明显 ⭐⭐⭐⭐
晶华微的工作强度,需要结合它的产品和发展阶段来看。高精度ADC+MCU SoC芯片、工业仪表芯片、血糖仪专用芯片、HART芯片、4—20mA电流环DAC芯片、BMS模拟前端芯片等产品,都不是简单通用器件,而是需要在具体客户系统中验证精度、功耗、稳定性、抗干扰能力、温漂、一致性和可靠性。
对于研发岗位来说,压力主要来自新产品项目、流片风险、指标验证和问题定位。
公司2025年新立项芯片研发项目、在研项目和流片次数都明显增加,这意味着研发团队的项目密度不低。对于应用和FAE岗位来说,压力来自客户导入、样机调试、方案适配、现场问题和产品替代验证。对于测试验证岗位来说,压力则来自功能覆盖、参数测试、可靠性验证和量产一致性。
晶华微的特点是人员规模不算大,但产品方向较多。医疗健康、工控仪表、智能感知、智能家电、电池管理和物联网无线传输,每个方向都有不同客户和应用场景。公司要在有限组织规模下推进多个产品线,个人岗位边界可能没有大平台那么单一,研发、测试、应用、产品和销售之间的协作要求会比较高。
因此,晶华微不是轻松型公司。
它的压力更多来自小规模研发型公司在产品扩张期的项目密度、客户导入和盈利修复要求。
五、发展前景:工控仪表和医疗健康有特色,盈利修复仍是关键 ⭐⭐⭐⭐
从发展方向看,晶华微所在的高精度ADC SoC、医疗健康芯片、工业仪表芯片、智能感知和BMS芯片都有长期需求。医疗健康方向中,血糖仪、血压计、血氧仪、红外测温、体脂秤等产品需要低功耗、高精度和高集成度信号处理芯片;工业控制方向中,压力变送器、温度变送器、流量计、数字万用表、HART通信和4—20mA电流环输出都需要稳定可靠的信号链和工业接口能力。
晶华微未来的成长逻辑主要看三点。
第一是医疗健康和工控仪表基本盘能否继续放量
,尤其是带HCT功能的血糖仪专用芯片、新一代信号调理及变送输出芯片能否持续导入客户。
第二是晶华智芯并表后的智能家电控制芯片能否形成稳定收入,并降低并购整合带来的不确定性。第三是电池管理和物联网无线传输等新产品线能否完成客户验证并实现规模销售。
不过,发展前景也需要理性看待。晶华微2025年营收虽然增长,但净利润仍亏损,并且亏损扩大;研发投入占收入比例超过五成,说明公司还处在
“投入较重、规模效应尚未完全释放”的阶段
。后续能否真正改善盈利,取决于新产品放量、毛利率稳定、费用控制、客户导入效率和并购整合效果。
总结
综合来看,晶华微是一家规模不大但研发属性很强的模拟及数模混合芯片公司。
对于求职者而言,如果看重技术方向、项目参与度和小而专的模拟芯片平台,晶华微值得关注;如果更看重成熟大平台、高确定性盈利、低压力节奏和清晰岗位边界,则需要谨慎评估具体岗位。选择晶华微这类公司,本质上是在进入一个仍处于产品扩张期和经营修复期的高精度模拟SoC公司,机会来自技术专注,压力也来自规模尚小和盈利尚未完全兑现。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
频繁跳槽,职称申报资格会被清零??
开发区职工跳槽后,入职当天问了个奇怪的问题,听到回答后瞬间破防
最新文章
频繁跳槽,职称申报资格会被清零??
多名分析师跳槽东方财富!一名首席分析师!
每日跳槽公司:冠矽半导体
中信资管一基金经理跳槽中金!
前公募基金高级经理,跳槽汇添富!
西南证券一首席分析师跳槽西部证券!
跳槽三次还是觉得累,打工人是不是哪里都一样卷?
换工作为什么叫“跳槽”?原来不是现代新词
多名投行保代,跳槽中信证券!
跳槽涨薪30%但要去小公司,上班族该怎么决定?
热门文章
跳槽是最快的涨薪方式吗?
35岁打工人跳槽,怎么避免薪资倒退?
跳槽涨薪但压力翻倍,这种offer该接吗?
朋友介绍了个“猎头”说能帮我跳槽,收了六千“推荐费”之后人消失了
代运营该不该跳槽到客户公司做运营总监?
诺奖得主跳槽Anthropic,AI战场变了
别再到处跳槽了,推客才是普通人未来的“铁饭碗”
跳槽换工作,女性竟是我的“原罪” |《法律职业规划课——破局事业发展关键选择》新书自序
社招HR为什么不喜欢频繁跳槽的简历
华福证券一分析师跳槽东方证券
随机文章
10个月宝宝每天需要喝多少奶粉?
东吴证券一分析师跳槽中金
6月求职大变局:毕业季撞上跳槽季,稳定重新成为打工人最渴望的关键词
万科高管再出走!13年资深干将跳槽金茂
内部涨薪和跳槽涨薪,哪个更香!
3个细节,说明同事在悄悄攒经验准备跳槽
船厂犹豫不决要跳槽的人一定要有胆量
谈薪·跳槽·晋升50问①|HR嘴里的“薪资范围”藏着多少套路?一文看懂不吃亏
徐工(徐州)跳槽指南
广汽丰田(广州)跳槽指南
每天跳槽一个公司-燧原科技