人才招聘
人才
招聘
猎头
跳槽
行业商讯
当前位置:
首页
>
跳槽
>打工人跳槽之扬杰科技
打工人跳槽之扬杰科技
2026-09-13 16:34:21
打工人跳槽之扬杰科技
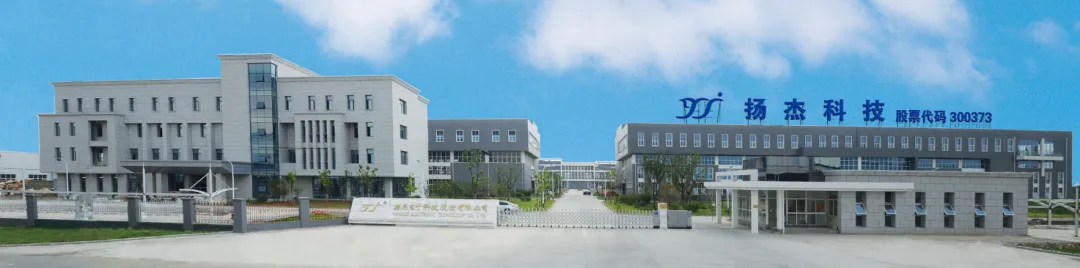
扬州扬杰电子科技股份有限公司,以下简称“扬杰科技”,是一家以功率半导体分立器件为核心的上市公司。它不是终端设备厂,也不是单纯芯片设计公司,而是覆盖半导体分立器件芯片设计制造、器件封装测试、终端销售与服务等环节的功率半导体企业。公司产品主要包括分立器件芯片、MOSFET、IGBT及功率模块、SiC器件、整流器件、保护器件和小信号器件,应用于汽车电子、新能源、工控、电源、家电、照明、安防、网通和消费电子等领域。
一、发展历程:从分立器件起家,逐步形成IDM一体化平台 ⭐⭐⭐⭐
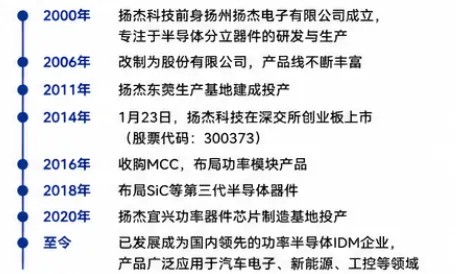
扬杰科技成立于2000年前后,后续发展成为国内功率半导体分立器件领域的重要企业,并于2014年1月在深交所创业板上市,股票代码300373。公司长期围绕功率半导体分立器件展开,早期产品更多集中在二极管、整流桥、保护器件等基础器件,之后逐步向MOSFET、IGBT、功率模块、SiC等更高附加值方向扩展。
从发展路径看,扬杰科技并不是单一贸易型或轻资产设计型公司,而是更强调芯片设计制造、封装测试、销售服务等环节协同的科技产业公司。
功率半导体器件对工艺、封装、散热、可靠性和批量一致性要求较高,单纯只会做设计或只会做封装,都很难形成长期竞争力。
因此,扬杰科技选择的IDM一体化路线,本质上就是希望通过更深的产业链控制能力,来提升产品质量、交付能力以及成本控制水平。
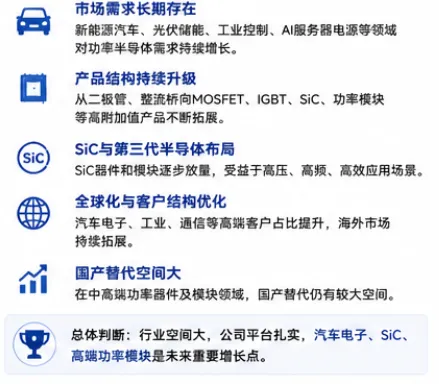
公司发展到现在,产品矩阵已经从传统二极管、整流桥扩展到MOSFET、IGBT、SiC器件和功率模块。这种转变对于公司的发展及其重要,因为功率半导体的增长机会正在从传统消费电子和照明,逐步延伸到汽车电子、光伏储能、工业控制、AI服务器电源和高可靠应用场景。
二、公司规模和业务数据:2025年营收71.30亿元,2026年一季度继续增长 ⭐⭐⭐⭐⭐
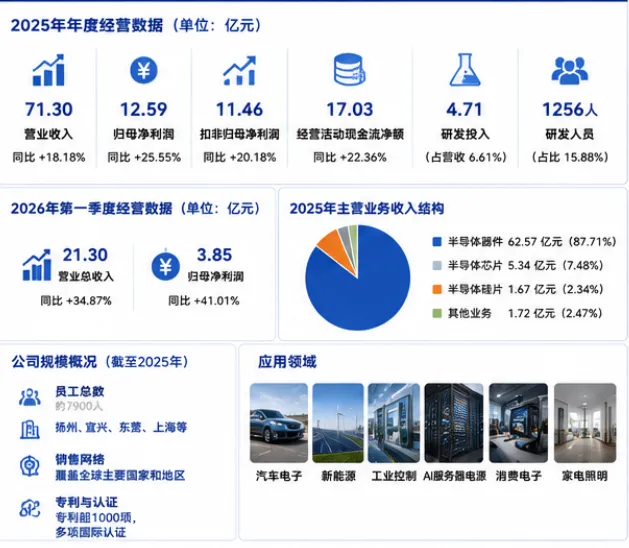
从经营数据看,扬杰科技已经具备较大的业务体量。2025年,公司实现营业收入71.30亿元,同比增长18.18%;归属于上市公司股东的净利润12.59亿元,同比增长25.55%;扣非归母净利润11.46亿元,同比增长20.18%;经营活动产生的现金流量净额17.03亿元,同比增长22.36%。
这组数据说明,公司2025年收入、利润和现金流都保持增长,经营质量并不弱。
进入2026年第一季度,扬杰科技继续保持增长。2026年一季度,公司实现营业总收入21.30亿元,同比增长34.87%;归母净利润3.85亿元,同比增长41.01%。单季度收入已经超过20亿元,
说明公司在功率半导体需求修复、汽车电子、AI服务器、消费电子和高附加值产品放量等因素推动下,仍然保持较强增长节奏。
从研发投入看,扬杰科技2025年研发投入4.71亿元,占营业收入比例为6.61%;研发人员数量1256人,占公司总人数的15.88%。这个比例和纯芯片设计公司相比不算极高,但考虑到扬杰科技制造属性较强、员工规模较大,这一研发人数仍然说明公司在产品升级、工艺开发、封装测试、SiC、IGBT和模块化方向持续投入。
从产品结构看,扬杰科技的基本盘仍然是半导体器件和芯片相关产品。2025年年报披露,半导体器件收入约62.57亿元,半导体芯片收入约5.34亿元,半导体硅片收入约1.67亿元。
整体来看,公司不是只靠单一产品支撑收入,而是通过器件、芯片、硅片、模块和高端功率产品共同构成业务体系。
三、员工薪资:研发、工艺、产品和SiC方向更有弹性,岗位差异明显 ⭐⭐⭐⭐
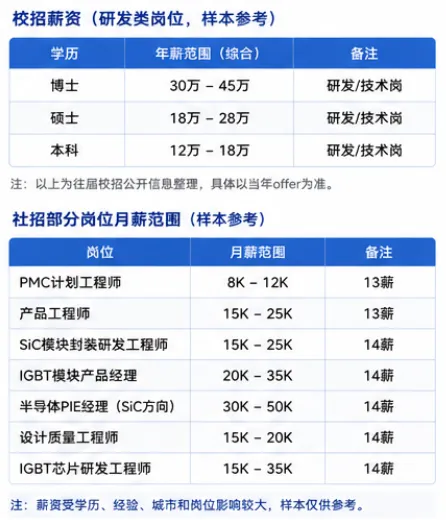
从公开招聘平台样本看,扬杰科技的薪资呈现典型功率半导体企业特征:研发、工艺、产品经理、SiC、IGBT、质量和客户相关岗位薪资弹性较大,生产、计划、支持类岗位则更偏制造型企业结构。猎聘公开样本中,PMC计划工程师约8K—12K并标注13薪,产品工程师约15K—25K并标注13薪,SiC模块封装研发工程师约15K—25K并标注14薪,IGBT模块产品经理约20K—35K,半导体PIE经理(SiC方向)约30K—50K并标注14薪,设计质量工程师约15K—20K并标注14薪,IGBT芯片研发工程师约15K—35K并标注14薪。需要说明的是,招聘平台样本只代表部分在招岗位,不等同于公司所有员工统一待遇,也不能直接代表最终offer。
从岗位结构看,扬杰科技的薪资差异主要来自技术门槛、产品线重要性、经验年限和是否靠近核心业务。
传统二极管、整流桥、小信号、保护器件等岗位更偏成熟产品体系,工作内容可能更强调稳定交付、质量控制和成本优化;MOSFET、IGBT、SiC、功率模块、车规产品等方向技术门槛更高,薪资弹性和成长空间也通常更大。
制造和工艺岗位的薪资还要看是否涉及产线、倒班、加班、良率指标和厂区制度。研发岗位则更看项目经验,比如是否做过器件结构、芯片设计、封装设计、模块热设计、可靠性验证、失效分析和客户认证。质量和FAE岗位则更看问题闭环能力,尤其是汽车电子客户对质量体系、异常分析和响
应速度要求比较高。
总之,功率半导体公司不能只看“半导体”三个字,不同岗位实际体验差异会非常大。
四、工作强度:制造属性明显,工艺、质量和客户交付压力比较突出 ⭐⭐⭐⭐
扬杰科技的工作强度,需要结合功率半导体行业本身来看。功率器件不是简单的标准零件,需要承担电流、电压、功率转换和保护功能,且被广泛运用在电源、新能源、汽车电子、工业控制和消费电子设备上。一旦产品失效,可能影响整机可靠性,甚至影响客户系统安全。
因此,功率半导体公司普遍对良率、一致性、可靠性、温升、封装、测试、客户认证和交期有较高要求。
对于制造、工艺和设备岗位来说,压力主要来自良率提升、产能爬坡、设备稳定性、工艺窗口控制和生产交付。对于研发岗位来说,压力来自新产品开发、器件参数优化、芯片平台建设、封装结构改进、可靠性验证和量产导入。对于质量和失效分析岗位来说,压力来自客户审核、异常分析、8D报告、车规体系和问题闭环。对于销售、FAE和产品岗位来说,压力则来自客户导入、价格竞争、替代验证、交期协调和跨部门资源推动。
公司处在向MOSFET、IGBT、SiC、功率模块和汽车电子持续升级的阶段,这意味着内部项目复杂度会比传统器件更高。
传统分立器件更多强调规模、成本和交付;高端功率器件则更强调性能、可靠性、客户认证和技术迭代。
业务越往高端走,项目压力也越明显。
整体来看,扬杰科技不是轻松型公司。它的压力不是单纯行政式忙碌,而是制造体系、质量体系和客户体系带来的真实压力。
五、发展前景:功率半导体需求长期存在,汽车、AI服务器和SiC是重要方向 ⭐⭐⭐⭐
从行业方向看,扬杰科技所在的功率半导体赛道具有长期需求
。只要电子系统需要整流、开关、保护、功率转换和电源管理,就离不开二极管、MOSFET、IGBT、SiC器件和功率模块。汽车电子、新能源、光伏储能、工业控制、AI服务器电源、通信电源和家电,都需要大量功率器件。
扬杰科技未来的成长逻辑主要看几个方向。
第一是传统分立器件基本盘能否继续保持稳定
,二极管、整流桥、保护器件、小信号等产品仍然是收入基础。
第二是MOSFET、IGBT和功率模块能否继续提升收入占比
,这些产品更接近工业、汽车和新能源场景,技术门槛和客户价值更高。
第三是SiC产品能否实现更大规模突破
,第三代半导体在新能源车、光伏、储能、充电桩和高效率电源中具有长期空间。
第四是海外市场和双品牌战略能否继续打开增长边界
,海外客户供应链降本和国产功率器件出海,都会给公司带来新机会。
不过,发展前景也需要理性看待。功率半导体行业具有周期性,消费电子、工业、新能源和汽车需求都会波动;同时,国内厂商增加后,部分标准化产品也会面对价格竞争。
高端产品虽然空间更大,但需要长期研发、客户认证和可靠性积累,不可能一蹴而就。公司年报也提示,半导体行业竞争激烈、技术迭代快、公司产品定位于中高端市场和进口替代,未来仍要面对国际品牌竞争和技术路线选择风险。
总结
综合来看,扬杰科技是一家收入规模较大、产品覆盖较广、IDM属性明显的功率半导体企业。
对于求职者而言,如果看重功率半导体方向、制造体系经验和长期产业趋势,扬杰科技值得关注;如果更看重低压力、强自由度、纯办公室研发或弱项目节奏,则需要谨慎评估具体岗位。选择扬杰科技这类公司,本质上是在进入一个“需求长期存在,但竞争和工程压力也长期存在”的功率半导体体系,能积累扎实经验,也需要接受制造型科技企业的节奏和要求。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
一首席分析师,跳槽淳厚基金
深圳赢时胜信息一员工跳槽国金基金
最新文章
一首席分析师,跳槽淳厚基金
跳槽时HR压价说行情不好,上班族怎么判断真假?
跳槽时对方offer写的是税前还是税后,打工人怎么确认到手数?
东北证券一分析师跳槽天风证券
跳槽频率大揭秘:几年跳一次才最合适?
跳槽频繁在职场上真的减分吗?
住院医想跳槽去私立医院,跳槽前有什么要注意的吗?
猎头待推清单-高端在招岗位合集
猎头直推|光通信职位推荐—芯片职位合集(2)
日本的「転職エージェント」和国内猎头,根本不是一个物种
热门文章
苹果Vision Pro负责人跳槽加入OpenAI;扎克伯格:AI眼镜将取代手机;诠视科技SeerLens系列MR眼镜亮相CCTV-13新闻频道
出现下面的信号,赶紧跳槽
毕业生速存!实习/试用/跳槽…社保问题一文搞定~
2027属龙换工作指南~ 适合跳槽吗?最优发展方向一次性说透~
一次跳槽,千万收益!隆基董秘刘晓东的“投资型”跳槽哲学
做猎头的快乐,是尔等凡人能懂的吗
2026新版50条猎头生存法则
AI猎头工具,开源了
大疆第一安克第12,猎头版出海品牌20强公司怎么选?
钱哥霸王硬上弓强吻李培楠,谈自己跳槽,落网传言
随机文章
10个月宝宝每天需要喝多少奶粉?
柔佛州选3名跳槽候选人参选
东北证券一分析跳槽天风证券
跳槽必看:销售管理(机械制造),平均薪资16K,最高25K
跳槽时的那封信,别随手扔进抽屉:你的补充养老金可能比工资条更重要
2026下半年跳槽黄金时间表|外企、国企及各行业跳槽指南
你们会跳槽吗?
做了三年财务还没考初级会计,影响跳槽吗?
寻找优秀的你(猎头岗位更新)
猎头全网搜:一个AI智能体,帮你把候选人的全网足迹挖出来
帝宏“马”说 | 猎头为什么喜欢推活跃的人——从马克思哲学的视角看“被看见”与“被验证”的区别