有一种历史性错误,叫1912年入宫。
在保险行业,有一种后悔,叫2014年前后跳槽到小公司。
那一年,“新国十条”横空出世,政策红利扑面而来,整个行业像打了鸡血。许多人站在人生的十字路口,豪情万丈地递上辞职信,心里默念:
“此处不留爷,自有留爷处。你不改变,我要改变你。”
十年过去了。
当年的豪气,变成了一声躺平后的叹息。
“唉——”
梦想很丰满,现实很骨感
跳槽前,大家都想得很美:
小公司人际关系简单吧?大公司勾心斗角太累了。
小公司自己说了算吧?不用再看总部脸色。
小公司灵活机动吧?市场反应肯定比大公司快。
结果呢?
第一,小公司的人事,一点也不简单。
说好的“人少事少好相处”,结果发现——阎王好见,小鬼难缠。上面沟通好了,中间层照样给你卡一道。更可怕的是,大公司好歹相互牵制,小公司万一碰上不好的领导,那真是土皇帝一般的存在。
第二,大公司的资源,根本带不过来。
车商资源?没了。非车承保能力?跟不上。品牌背书?别想了。最扎心的是,以前同行交流好歹平起平坐,现在总觉得矮人一等。那些以为能带走的资源,像冰箱门没关严的冰棒一样,悄无声息地化没了。
第三,生存压力,比想象中大得多。
大公司难,是难在如何活得更好;小公司难,是难在能不能活下去。更让人睡不着觉的是,当初跟着自己一起跳槽的兄弟们,现在罩不住了。心里那关,过不去。
第四,孤军奋战,四面楚歌。
在小公司,再大的领导,本质上也是个业务员。手上没权限,向上要资源天天吵架,向下要业绩天天催命。那种“拔剑四顾心茫然”的滋味,只有经历过的人才懂。
第五,职级升了,权限却小了。
理论上从小兵变成了“总”,实际上连招个普通员工都得总部批。这还不算完,经营策略机构说了不算,最后的锅却要机构背。
第六,小公司的官僚气,比大公司还重。
去之前以为小公司要生存,肯定以市场为重。结果呢?空降的领导可能压根不是保险出身,套话一套接一套——“既要又要还要”,动不动上价值观。全公司好像只有你一个人在拼命活着,上面的人云淡风轻,下面的人嗷嗷待哺。
第七,没有体系性的销售支持。
销售结构单一,分支机构成了唯一的承压口。
第八,没有行业资源。
在某些地区,没有行业资源的小公司,随时可能被“定点清除”。天天提心吊胆,不知道明天和意外哪个先来。
应市场化而生的小公司,只有在市场化的环境里才能长大。可惜世事变幻,无数人被裹挟其中,只剩一声唏嘘。
但对当事人而言,历经沧桑,心中的那把火,还没灭。
三十年河东,三十年河西
有意思的是,就在这批跳槽者后悔的同时,另一批人却走出了完全不同的路。
保险行业一直存在一个极具反差的特殊现象:
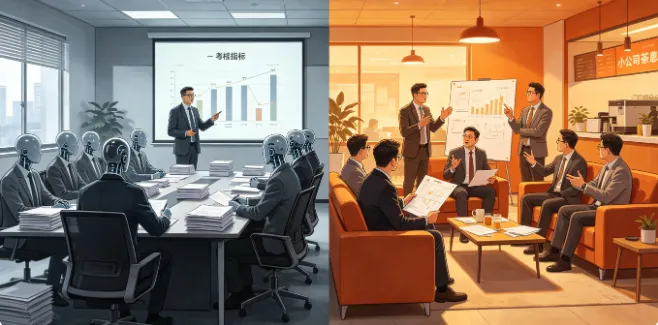
头部保险公司——营收稳步上涨,品牌深入人心,但基层业务员的生存压力越来越大。
中小型险企——自身经营承压,但旗下优质业务员却越做越稳,收入上限持续拔高。不少资深从业者年薪甚至超越省分公司管理层。
同一个行业,两种截然不同的命运。
大公司:光鲜的平台,固化的工具
对保险新人来说,头部大公司永远是入行首选。
大品牌有公信力,培训体系成熟,管理制度规范,客户信任门槛低。零基础小白也能快速上手。
但光鲜背后,藏着基层业务员难以突破的困局。
现在的大型险企,把业务链条拆得越来越细:售前咨询、风险管控、理赔审核、渠道拓展……每个岗位权责分明。看起来专业规范,实则大大削弱了业务员的个人价值。
在这套成熟体系里,业务员不需要钻研产品定价逻辑,不需要比对同业优劣,不需要全程跟进客户售后——唯一的工作,就是执行公司下发的销售指标。
久而久之,你会发现自己只会机械推销固定产品,习惯性依赖品牌流量获客。一旦离开公司平台,连独立谈单的能力都没有。
再加上考核规则逐年收紧,业绩指标层层加码,报行合一落地后佣金下调。想维持原有收入,业绩必须翻倍增长。
高强度工作、同质化竞争、持续压缩的佣金——很多基层从业者就这样陷入了“越忙越穷,越穷越忙”的恶性循环。
说白了,大型保险公司给基层规划的晋升路径,从来不是让你深耕业务、打磨专业,而是走体制仕途。
想跳出基层困境?唯一的捷径就是当管理层,靠职级薪资和团队管理津贴提升收入。
但这条赛道,不光看业务能力,更看人脉、资历、情商和运气。普通业务员大多数都会卡在基层,在无休止的内耗中被行业慢慢淘汰。
小公司:资源匮乏,反而倒逼出全能选手
再看另一边。
中小型保险公司,没有品牌曝光度,没有政策倾斜,后勤保障也不完善。企业自身在夹缝中求生,这份经营压力会直接传导给每个业务员。
残酷的生存环境,乍一看是劣势,实则是业务员快速成长的磨刀石。
小公司没有标准化销售模板,也不会给你分配现成客户。为了活下去,业务员必须主动钻研市场动态,横向比对各家产品定价,熟知各类业务渠道规则,全程跟完咨询、投保、理赔、售后全流程。
长期沉淀下来,这批业务员精通产品细则、洞悉市场变化、擅长商务谈判、注重客户维护,综合专业能力远超在大公司做螺丝钉的同龄人。
更厉害的那批人,开始整合行业资源。除了服务本职公司,还会对接同行机构,结合客户的预算和需求,匹配性价比最高的方案。
久而久之,他们不再单一依附某一家保险公司,而是成功转型为独立业务代理人。
手握优质私域客户,对接多家合作机构——本职公司的业务占比,甚至不足个人业务总量的一半。
没有死板的考勤,没有固化的考核,客户就是话语权,收入上限彻底打开。
年薪赶超省分管理层?在小圈子里,这已经不算是新闻了。
分化时代,选对赛道比盲目努力更重要
今天的保险行业,早已告别野蛮生长的红利期。
重疾定价上涨,产品红利消退。靠名气和低价卖单的时代,一去不复返。
去中间化、定价差异化、业务分散化——这三大趋势正在重塑行业规则,业务员的两极分化也越来越明显。
一条路:扎根大公司,深耕体制。
放弃纯业务赛道,专注积累人脉、打磨职场情商、熬资历冲管理层。这条路适合性格圆滑、遵守规则、擅长人际应酬,并且能接受长期内耗的人。
另一条路:深耕市场,打磨专业。
依托小公司吃透产品、沉淀私域客户、整合行业资源,向独立代理人转型。这条路更适合吃苦耐劳、思维灵活、追求自由、反感体制束缚的人。
没有完美的公司,只有适配的赛道。
大公司不养闲人,淘汰率居高不下;小公司不养懒人,能力决定收入。
纠结大公司还是小公司,本质上是在纠结——稳定与自由、平台赋能与个人立身,你到底要哪一个?
行业风口永远在变,平台红利终会消散。
2026年的保险行业,不再靠运气和蛮力赚钱。
大厂拼情商资历,小公司拼专业能力。个人硬实力,永远是立身之本。
选对赛道,持续深耕,看懂趋势,认清自己——这才是保险业务员长久稳定发展的唯一出路。
你所在的公司是大是小?体验感如何?
欢迎在评论区留言聊聊。
请点 支持!